选课中心
选课中心
税费双查,合规重构 —2026企业稽查与社保应对全攻略

税费双查,合规重构 —2026企业稽查与社保应对全攻略

  • 正在报名

  • 报名截止

  • 正在进行

  • 课程结束

时间难度类别

地点

VIP会员参课价格请参考 会员权益
OutLook提醒
扫码学习
VIP会员专享
本功能为VIP会员专享,您目前无法使用该功能。

铂略VIP会员权限

  • •直播课、视频课、课堂笔记免费看
  • •线下课在线转播免费看
  • •全国财税精英免费为您提供在线答疑、电话答疑服务
更多会员权益,等您发现,马上 了解会员方案 或 联系客服

课程详情

当“以数治税”成为征管底座,稽查的刀锋,已悄然从“翻账本”转向“读数据”。今天的税务监管,不再逐笔核对你的申报表,而是以发票流、资金流、货物流、人员流、社保流、能耗流的六维交叉,为企业自动绘制一张风险画像——哪一笔交易经不起推敲,系统在立案之前便已心知肚明。
2026年,税务征管全面收紧——稽查频次与核查力度持续加码。本次课程紧扣稽查风向新态势,结合社保夯实率专项行动,带你逐条拆解近期重磅新规:全国统一税务行政处罚裁量基准,终结“同案不同罚”,全国执法一把尺;自然人向企业提供服务纳入代扣代缴;取消外籍个人从外商投资企业取得股息红利免税待遇。多项新规叠加,企业合规边界正被重新划定。课程还将以数十个身边的真实案例为切口,系统剖析稽查全流程、社保合规方向,把抽象法条还原成可落地的应对动作。六大维度环环相扣,带你从“被动接招”走向“主动布防”!

【课程收益】

【察风向】解析稽查最新核心变化,还原被“精准圈定”的底层逻辑
【拆全程】从稽查案源到结案的全流程案例精讲,掌握各环节应对策略
【通文件】最新税收文件逐条精讲,厘清政策边界,守住优惠合规底线
【排雷区】财税高频雷区逐一排爆,以真实案例为镜,避开稽查高发地带
【优用工】给出合规用工与社保优化的可落地方案,实现跨部门协同、风险可控

【课程对象】

财务总监、税务总监、财务经理、财务主管、办税人员、财务人员、事务所等中介机构从业人员。

【课程内容】

模块一、2026稽查风向最新变化与实战破局
本模块核心:不讲"查账技巧",只讲一件事:2026年的稽查,刀锋究竟转向了哪里。看懂底层变化,企业才能从"出事才应对"转向"事先布防",把不确定的风险变成可管理的动作。
(一)2026稽查风向核心变化
1、税费协同监管升级:稽查为何开始"查税必查费"?
——税务稽查与社保稽核联动机制全面落地,查税必查费、查费必溯税。社保问题不再是稽查的“附加题”,而是“必答题”。企业用工成本与税负合规进入“双重穿透”时代,你准备好了吗?
2、核定征收收紧:稽查环节还能争取核定吗?
——核定征收从“政策红利”回归“征管兜底”本位。稽查案件不再适用“从低核定”原则,哪些企业还能争取核定、哪些路径已被彻底封堵?企业企图以核定规避稽查风险的空间正在快速收窄。
3、分位裁量全面应用:稽查如何用"行业分位"测算补税额?
——税务机关将行业核定率区间四等分,综合企业经营实况、行业特性与配合程度个案裁量,四分位法正成为稽查补税的“隐形标尺”。
(二)实战演练:真实案例分析企业的风险指标
1、【税费协同】企业社保缴费基数长期低于个税申报工资——系统三维比对触发"查费溯税":一条社保异常如何逆流牵出三年账外收入,查办路径与应对窗口在哪里。
2、【分位裁量】抓住沟通黄金期,夯实业务证据资料,利用好四分位法核定政策,为企业争取最优解。

模块二、税企争议案例全流程拆解——从选案到结案的稽查全流程与应对方案
本模块核心:不讲理论,只讲实战。用讲师亲历的省内生产企业、高新企业、电商行业、培训行业等多行业税企争议案例,把稽查从选案到结案的每一步拆开给你看——他们怎么选中你,你怎么接招,哪里能翻盘。
(一)选案环节:你是怎么被“盯上”的?——四大行业选案逻辑全曝光
提示:此环节是寻求外界帮助的最佳时机——非正式立案阶段,珍惜自查机会,争取不立案。
1、看数据画像:税负率、能耗、产出、平台数据——数据对不上,系统自动锁定
2、看资金流向:公户私户、关联账户、大额流水——钱往哪走,风险就往哪冒
3、看申报逻辑:收入、成本、费用、优惠——申报表的“逻辑漏洞”,就是稽查的“入口”
4、看历史痕迹:连续微利、长期亏损、频繁踩线——历史问题不解决,早晚被翻出来
(二)检查环节:稽查人员怎么查?——三个环节的应对方案
提示:态度积极应对、资料谨慎提交,每一次提交的证据,都有可能成为后续定案依据。
1、查账环节:不是“翻账本”,是“拼图”——调取电子账、财务账、业务合同、银行流水,上下游全链条穿透
2、询问环节:一句话说错,可能就是“定案证据”——虚开案件笔录相互印证即证明无真实交易;偷税案件笔录是认定主观故意的有力证明
3、取证环节:证据来源不合法,照样能推翻——检查通知书未载明范围、未出示检查证、一人执法,都是程序违法
(三)审理环节:定性怎么定?——各行业争议焦点
提示:检查结束后下发《税务事项通知书》,告知已查清的违法事实,此时案件走向基本确定——这是首次权利救济机会。
1、取得发票定性分类:善意取得、恶意取得、非善非恶取得——增值税、企业所得税、滞纳金罚款处理各不相同
2、真实案例:某电商企业个人卡收款2000万——通过证明“部分款项为刷单资金流转,非真实收入”,最终大大降低补税金额
3、真实案例:某培训行业隐匿收入10亿元——总分公司架构下,增值税不混同、企业所得税争取核定、学员退费核实、二次处罚倍数争取从轻
4、滞纳金三大争议:能否超过本金?应扣未扣谁承担?
(四)执行环节:怎么执行?——争取最优结果
1、补税、罚款、滞纳金:争取分期缴纳、主动补税争取从轻、避免升级联合惩戒
2、法律救济路径:提出陈述申辩 → 申请听证 → 申请行政复议 → 提起行政诉讼
3、两书救济区别:《税务处理决定书》需先缴税或担保才能复议;《税务行政处罚决定书》可直接复议或诉讼
4、真实案例:一次超期,满盘皆输——收到《税务处理决定书》后,因未在60日内申请复议,被税务局以“超过法定申请期限”为由不予受理,彻底丧失翻盘机会

模块三、最新政策解析——各文件涉税风险与避雷措施
……

模块四、社保费征缴规范与风险提示
……

模块五、用工合规方案:这些“省法”能用,那些“省法”要命
……

参课须知

参会费用涵盖会议资料、茶点以及午餐。
线下课程参与须知:
1、如确认参加此课程,请尽快与您的客户代表联系或在线注册,以便为您保留席位;
2、如您有问题希望与演讲嘉宾互动及咨询,请尽快将您的问题提交给我们,本次课程问题收集将于10月26日下午17: 00截止,请于此时间之前将问题发送至指定邮箱,我们会安排您与嘉宾互动,互动机会有限,请从速报名。互动问题提交邮箱:info@bolue.cn;
3、课程确认函将于课程前1 - 3个工作日发送至参会代表邮箱,届时请注意查收,若未如期收到请及时致电咨询;
铂略财务培训客服电话:400 616 3899;
4、铂略财务培训不排除课程嘉宾因临时时间变动无法如期出席的可能,如发生类似情况,我们将第一时间通知参会代表;
5、铂略财务培训对上述内容具有最终解释权,课程参与细则请详见报名表格中的相应条款。

讲师介绍

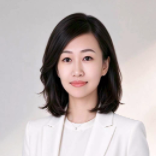
董老师

20年从业经验、财税管理实战专家
辽宁正赢税务师事务所所长
税务师/注册会计师/高级会计师

相关资料

  • 【日程】 2026年10月27日-公开课-税费双查,合规重构 —2026企业稽查与社保应对全攻略

    597K

    下载
我有问题,直接提问
我要提问
VIP会员专享
本功能为VIP会员专享,您的免费提问体验次数已经用完。

铂略VIP会员权限

  • •直播课、视频课、课堂笔记免费看
  • •线下课在线转播免费看
  • •全国财税精英免费为您提供在线答疑、电话答疑服务
更多会员权益,等您发现,马上 了解会员方案 或 联系客服
索取实战笔记
请留下联系方式,以便后续工作人员联系。
提交
什么是实战笔记?
您的学习备忘录,提炼课程精华,归纳操作要点,速查重点内容。
根据不同课程,采用内容精选,财务工具模型,实用模板,法规速查表,案例汇总等不同形式。
线下课报名申请
请完成以下信息,以便提交给贵公司【】进行审核。
请输入姓名
请输入电子邮箱
请输入手机号码
请输入职位
-
-
请输入公司名称
提交申请 取消

如有任何疑问,请联系 在线客服

VIP会员专享

您尚未登录 立即注册体验 快速索取课件

已有账号? 点此登录

铂略VIP会员权限

  • •直播课、视频课、课堂笔记免费看
  • •线下课在线转播免费看
  • •全国财税精英免费为您提供在线答疑、电话答疑服务
更多会员权益,等您发现,马上 了解会员方案 或 联系客服
没有账号?立即注册
提示

重置密码成功

已重置该账号登录密码
确定
提示

短信验证码发送成功

验证码已发送到您的手机,请查看手机短信后填写。
(短信验证码30分钟内有效)
确定
提示

邮箱验证码发送成功

验证码已发送到您的邮箱,请
(短信验证码30分钟内有效)
确定
选择登录账号

该手机号对应多个账号,请选择

选好了,确认登录
提示

一个铂略账号只能关联绑定一个微信账号。
您的铂略账号已关联绑定过其他微信账号,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前微信账号进行绑定。

知道了
提示

一个铂略账号只能关联绑定一个QQ账号。
您的铂略账号已关联绑定过其他QQ账号,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前QQ账号进行绑定。

知道了
提示

一个铂略账号只能关联绑定一个新浪账号。
您的铂略账号已关联绑定过其他新浪账号,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前新浪账号进行绑定。

知道了
提示

一个铂略账号只能关联绑定一个手机号码。
您的铂略账号已关联绑定过其他手机号码,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前手机号码进行绑定。

知道了
360浏览器谷歌浏览器

学习时长规则说明

1、学习时长指用户看课所用的实际时间,也就是说一个用户一天的学习时长最多为24小时。

2、一个用户一天中的同一时刻如果播放多门课,只有最先进入的一门课计入该时刻的学习时长,如例1。

3、用户倍速播放时产生的学习时长以实际时间为准,如例2。

例1:用户某天9点到10点在PC上看了A课,9点30分到10点30分在手机上看了B课,那么学习时长为1.5小时,其中A课1小时,B课0.5小时。

例2:用户以2倍速观看了1小时的课程,那么学习时长为0.5小时。

*学习任务的完成情况统计与学习时长无关,是以在整个课程内容中,已观看部分的覆盖情况来判定的。