


运营财务BP(三)——仓储物流与履约成本的精细化管控
课程介绍:
本课程从“算运费”转向“算清真实交付成本”,助力掌握全链路履约建模、仓配弹性与退货止损三大抓手。
讲师介绍:
王老师
知名乳品企业CFO
历任OYO鸥游酒店、蔚来汽车及通用磨坊财务高管
CIMA北亚区理事会理事
王老师现任某知名乳品企业CFO,铂略产品创新与研发咨询顾问。历任全球顶尖独角兽企业OYO鸥游酒店、蔚来汽车及500强企业通用磨坊财务高管。此前曾在林肯电气、百胜中国以及德勤会计师事务所工作多年。在其长达15年的从业经历中,涵盖了内控合规,财务控制,业务伙伴,财务技术等多个职能,并在内控合规领域拥有近10年的工作经验。王老师毕业于英国伯明翰大学商学院,会计与金融&市场营销硕士,CIMA北亚区理事会理事,是注册内部审计师(CIA)、英国皇家特许管理会计师(CIMA)、全球特许管理会计师(CGMA),澳大利亚公共会计师(IPA)以及英国注册财务会计师(IFA)。
模块介绍:
模块一、岗位职责:仓储物流的成本精算师与效率引擎
介绍了运营财务BP如何成为仓储物流的“成本精算师”与“效率引擎”。
模块二、核心差异化能力分析:三大实战抓手
详细解析了运营财务BP在物流方面的三大实战抓手——全链路履约成本建模、仓配弹性测算、逆向物流(退货)止损机制。
模块三、案例分析:某电商/零售企业的“隐形利润黑洞”
列举了一个电商/零售企业的案例,通过三套组合拳实现降本。

模块一、岗位职责:仓储物流的成本精算师与效率引擎
一、传统仓储物流财务的工作边界
1、核心常规工作
(1)完成仓储物流费用预提,开展运费账单的核对与核销工作;
(2)执行库存盘点,核算包装费用、装卸费,处理仓库之间调货产生的短驳费用。
2、附加延伸职能
进行费用分摊、统计物流相关KPI指标。
3、固有工作局限
传统财务的工作重心停留在核算“运费一共花了多少钱”,费用分摊属于事后行为,拿到账单之后才开展核算,具备很强的滞后性,难以做到业务前置管理;也无法回答业务层面的关键问题——到底是哪一个渠道、哪一个SKU正在亏钱发货。
二、运营财务BP的能力升维
传统仓储财务只做单一运费核算、输出简单费用报表;运营财务BP要升级搭建全链路履约成本模型。
1、工作范围向前、向后双向延伸
(1)向前延伸至采购入库环节,不止统计成品出入库,追溯上游采购入库的全流程;
(2)向后延伸至终端客户配送以及逆向退货环节,交付完成后产生的退货相关成本也要纳入核算;
(3)搭建完整的全链路履约成本模型,梳理链路当中每一项成本动因与成本因子。
2、两大核心产出
(1)产出能够直接驱动业务决策的履约成本模型,该模型也可以对新业务模式测算提供指导;
(2)产出能够落地执行的降本增效行动方案。
三、仓储物流方向运营财务BP四大核心职责
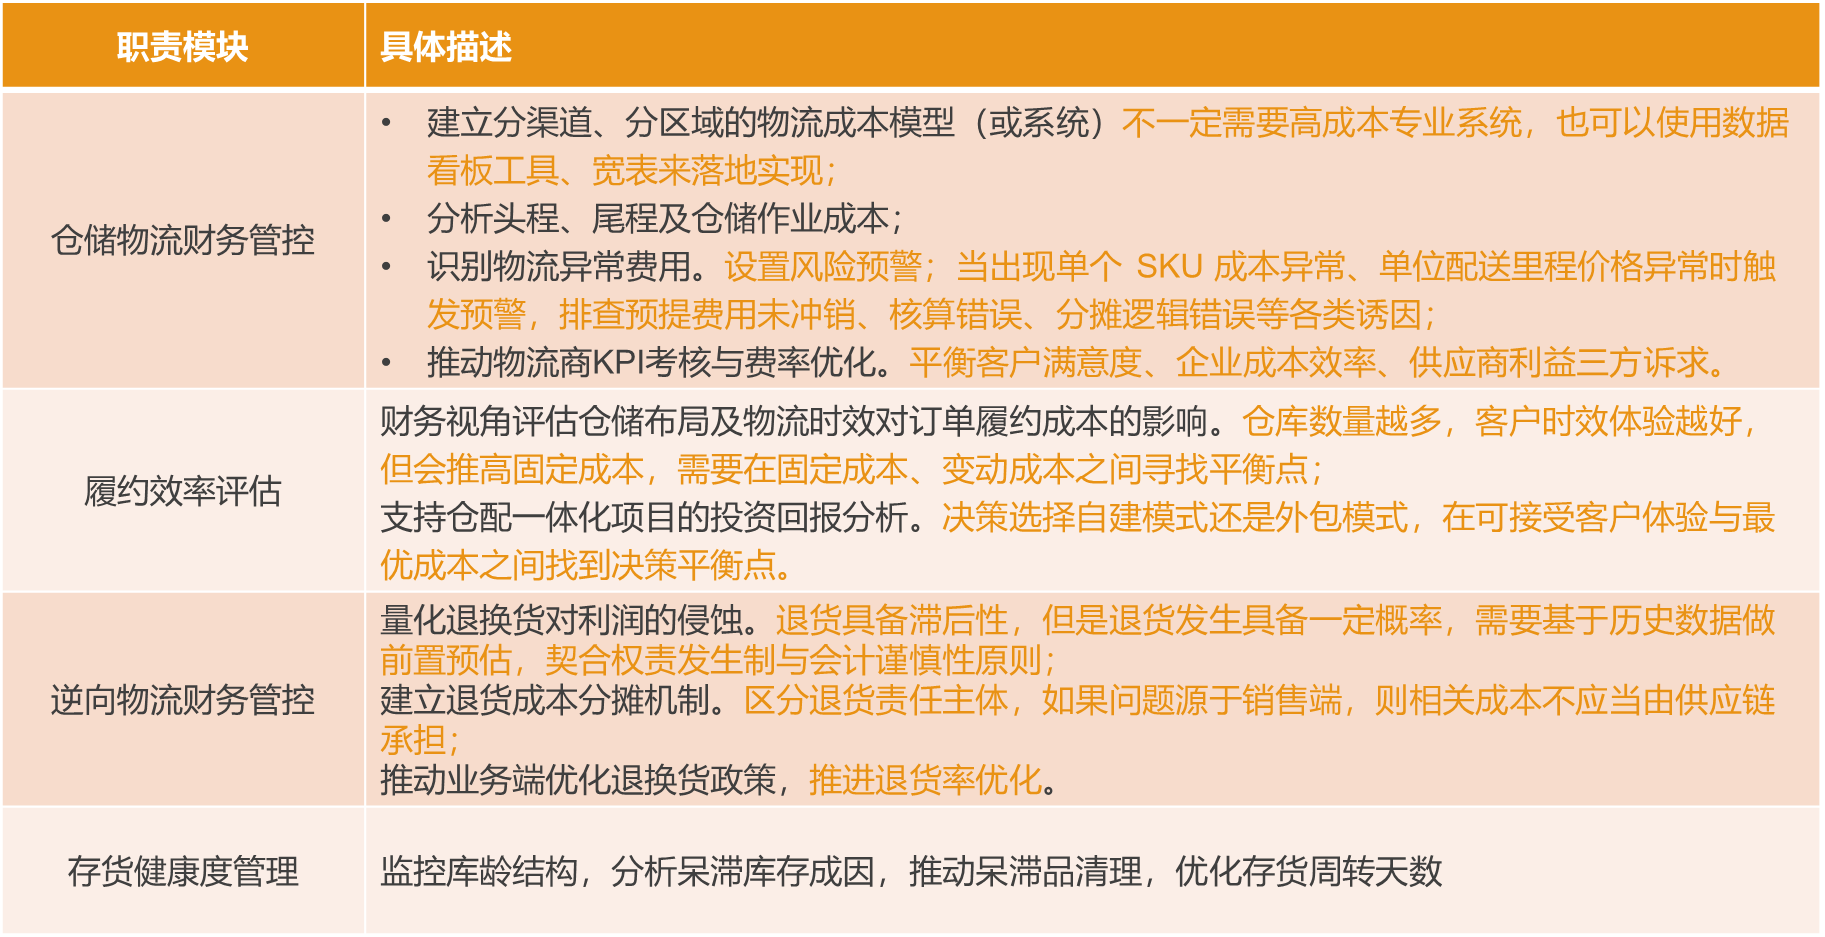
总结:仓储物流BP不是在“算运费”,而是在算清楚每一笔订单的真实交付成本。
四、传统仓储物流财务 VS 运营财务BP多维度对比