


供应链降本实战Ⅰ:供应商协同与绩效设计
课程介绍:
本课聚焦采购降本核心,剖析供应商管理失败根源,通过案例拆解协同降本与绩效体系设计,实现从压价到共赢。
讲师介绍:
李老师
北大MBA及总裁班特约讲师、用友集团 原财务架构师
某大型集团企业 原财务总监
澳大利亚公共会计师IPA
李老师拥有多年的财务咨询及财务管理经验,曾任用友集团财务架构师,用友财务领域最佳实践分析师,负责用友集团型软件NC产品财务部分,还曾任大型集团企业财务总监。作为财务领域专家咨询顾问、长期从事管理软件设计及管理咨询工作,对财务管理信息化有深入理解。曾作为项目经理参与过多个大型企业的财务管理项目。服务过的部分客户有:中车集团战略项目、新东方集团战略项目、京东方集团战略项目、国家审计署、中国国际电视总公司、SOHO中国、海南国资委、北京现代汽车、中国体育总局、绿地集团、光明集团等等。她还是北京大学光华管理学院MBA班特约讲师、北大总裁班特约讲师及光华基金会签约讲师、北京国家会计学院特约讲师。
模块介绍:
模块一、三大战场:采购降本 运营降本 设计降本
主要分享企业供应链降本的核心以及降本的3个战场。
模块二、采购降本失败,80%是供应商管理出了问题
主要分享采购降本的正确打法、供应商风险预警的五维模型等内容,以及零部件加工厂和苹果的供应商管理案例。
模块三、供应商协同降本的设计
主要分享了三大协同降本及一个集团降本案例。

模块一、降本的现实困境与供应链降本三大战场
一、企业降本原地打转的三大根源
1、把降本当“运动”,不当“机制”
(1)很多企业降本流于形式,悬挂宣传标语、签署军令状,但降本目标缺少数据支撑,目标制定比较随意。
(2)降本本质应当是一套绩效考核与激励机制,而非一次性活动;降本属于全公司系统性绩效考核,和销售绩效考核的“开源”相对应,降本属于“节流”。
(3)推行降本绩效会遭遇很大阻力,很难收获正面评价,财务推进该类工作需要强大内心;若企业财务并非强势部门,降本预算落地难度会显著提升。
2、只砍看得见的钱,看不见“隐性浪费”
(1)账簿科目高度汇总,业务追溯能力弱,很多成本浪费不会直接体现在财务账面上。
(2)举例:多条生产线产能负荷不均衡,部分产线产能利用率仅50%,受子分公司本位思想阻碍,无法进行产能调拨,造成资源闲置,属于典型隐性浪费。
3、降了成本,也降了能力
(1)短期粗暴降本会产生反噬效应:选用更低品质原材料、推迟设备维修,当期成本下降,但后续会产生更高支出。
(2)案例:某企业当年实现降本300余万元,第二年额外多支出400多万元,只是把成本支出时间向后推移,没有实现真正降本。
(3)绩效考核如果单一考核采购价格,采购会优先选择最低价物料,会带来质量恶化,出现“摁下葫芦起了瓢”,其他部门承担损失。
(4)企业应当追求可持续降本,不要追求一步到位,分步落地小目标。
二、企业供应链降本的核心认知
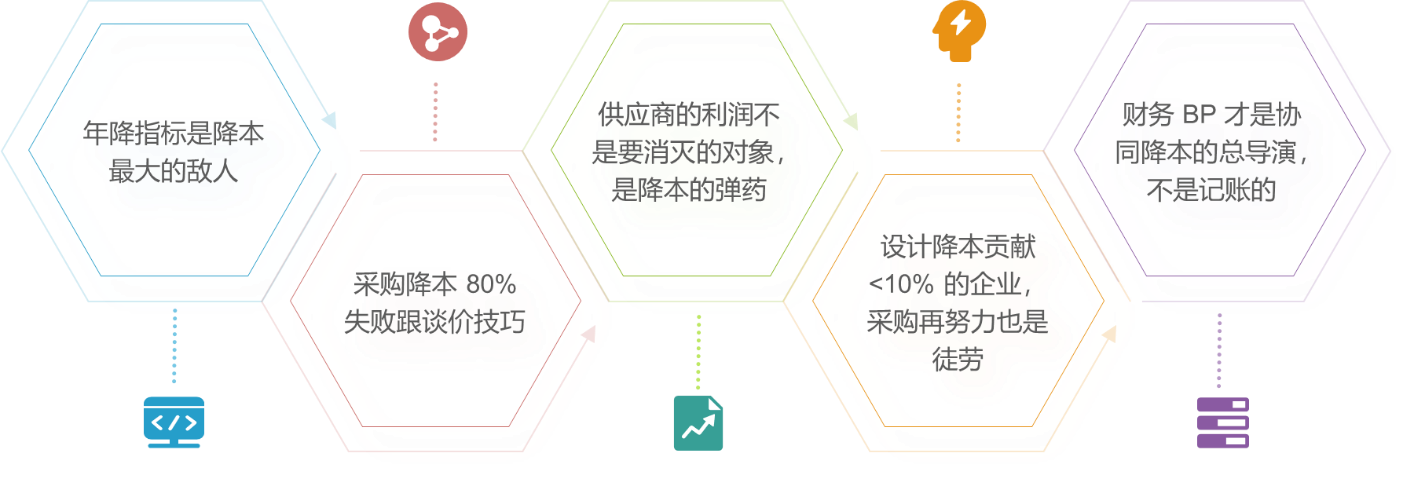
1、年降指标是降本最大的敌人:刚性年度降本指标容易催生短期行为。企业需要结合自身所处发展阶段设定降本目标,参考行业对标数据,不是单纯追求绝对降本金额,做到降本幅度略优于同行即可。企业降本遵循类似正态分布规律,初期摸索阶段降本速度慢;理顺基础数据、对标体系后,降本速度加快;降本推进多年之后,手段用尽,降本空间收缩,目标需要随之调低。
2、采购降本80%失败根源不在于谈价技巧,而在于供应商管理。单纯依靠谈判压价副作用大。
3、供应商的利润不是要消灭的对象,是降本的弹药。不应当一味压榨到供应商零利润,目标是让供应商利润回归行业合理水平,核心供应商可略高于行业平均。强制索要报表会导致供应商美化账务,双方陷入博弈,两败俱伤。
4、设计降本贡献<10%的企业,采购再努力也是徒劳。研发设计环节决定大部分成本基线,需要推动研发、工艺人员参与降本;要规避过度开发问题。
【举例】部分产品零部件做非必要定制,拔高成本;特斯拉使用AI仿真替代实车碰撞测试,实现设计端降本。
【注意】如果对研发设置严苛的当年降本考核,研发会趋于保守,不敢创新改造,扼杀长期降本机会。企业要给研发创新试错的资源投入,例如AI工具token费用报销。
5、财务BP才是协同降本的总导演,不是记账的。财务BP核心工作是跨部门协同,平衡各部门本位主义带来的弊端,该岗位阻力大,对人员心理素质要求高。
三、供应链降本三大主战场

1、采购降本:核心抓手是供应商管理,包含流程管理、供应商绩效管理。
2、运营降本:以库存为核心主线,串联采购、生产、物流、销售预测全链条。
3、设计降本(研发工艺降本)
(1)规避过度开发,减少非必要性能要求;
(2)推动材料、工艺创新优化;
(3)绩效上包容研发创新带来的短期成本上升,保护创新意愿。