
选课中心
选课中心

全面贯彻落实增值税法——正式实施阶段疑难问题答疑会Ⅰ

笔记种类课堂笔记
本课程将采用一对一互动答疑模式,直击企业个性难题,助力企业顺利渡过增值税法关键期。

本笔记制作于2026年1月3058人阅读

扫码阅读
  • 笔记正文
切换正文字号:

全面贯彻落实增值税法 — 正式实施阶段疑难问题答疑会Ⅰ


课程介绍:


随着增值税法全面实施进入深水区,铂略近期调研多家企业发现,政策执行断层期的典型困境集中爆发在:

政策衔接断层:老项目、老合同如何适用新税率与新规则?

申报表填报迷茫:主表与附表逻辑变化,关键栏次如何准确填写?

发票管理风险:新系统下发票开具、抵扣、冲红操作是否规范?

税收优惠适用难:加计抵减、留抵退税等优惠条件与流程是否清晰?

稽查风险点增多:哪些行为可能在新法下成为稽查新重点?


本次答疑会将打破传统培训模式,特邀深耕税务领域20年+的专家老师坐镇,采用【1对1连麦诊断】模式,直击企业个性难题,现场答疑解惑,助力企业顺利渡过增值税法关键期。本课程重点介绍了最新出台的增值税法及其配套文件的政策解读,解答学员疑问。


讲师介绍:


高 老 师 

知名集团投资总监

高老师有着20年+税收业务工作实践,对税收理论有较透彻的理解,对税收实操有娴熟的技巧。高老师先后供职于河北交通银行审计部经理,富立房地产开发财务总监,金茂集团投融资总监、税务师事务所业务培训师等。由于各企业任职的经历,使高老师熟悉各种票据的使用,对财务领域有了深入的了解,对房地产项目也有自己独到的见解。高老师目前担任税务师事务所培训负责人,他能够很好的结合企业内部各岗位的特点,找出企业生产经营的薄弱点及筹划点,把理论和实际操作完美的结合。同时,高老师拥有中国注册会计师、中国注册税务师等证,在教学过程中,善于根据企业需求,理论结合实际,贴近学员需求,解决实务问题。

模块介绍: 


模块一:增值税法及配套文件重点条款解析 

本章节主要介绍了小规模纳税人转一般纳税人的具体标准、时间、流程等。


模块二:互动答疑 

本章节主要针对大家关心的补助对应的进项如何抵扣、开票是否有变化等问题做了答疑。



模块一:增值税法及配套文件重点条款解析


一、 起征点的适用范围和额度或发生调整

• 《增值税法》第二十三条 小规模纳税人发生应税交易,销售额未达到起征点的,免征增值税;达到起征点的,依照本法规定全额计算缴纳增值税。

前款规定的起征点标准由国务院规定,报全国人民代表大会常务委员会备案。

• 原《增值税暂行条例实施细则》第三十七条  增值税起征点的适用范围限于个人。

• ‌财税〔2016〕36号 第四十九条 个人发生应税行为的销售额未达到增值税起征点的,免征增值税;达到起征点的,全额计算缴纳增值税。增值税起征点不适用于登记为一般纳税人的个体工商户。

• 起征点范围扩大到所有小规模纳税人,具体金额需要待后续进一步明确。


二、 小规模纳税人登记为一般纳税人政策重大变化

• 《增值税法》第九条 本法所称小规模纳税人,是指年应征增值税销售额未超过五百万元的纳税人。 

小规模纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关办理登记,按照本法规定的一般计税方法计算缴纳增值税。

根据国民经济和社会发展的需要,国务院可以对小规模纳税人的标准作出调整,报全国人民代表大会常务委员会备案。

• 《实施条例》第七条 自然人属于小规模纳税人。不经常发生应税交易且主要业务不属于应税交易范围的非企业单位,可以选择按照小规模纳税人纳税。(相比以前范围缩窄,如果是企业单位,不能再选择按小规模纳税人纳税)

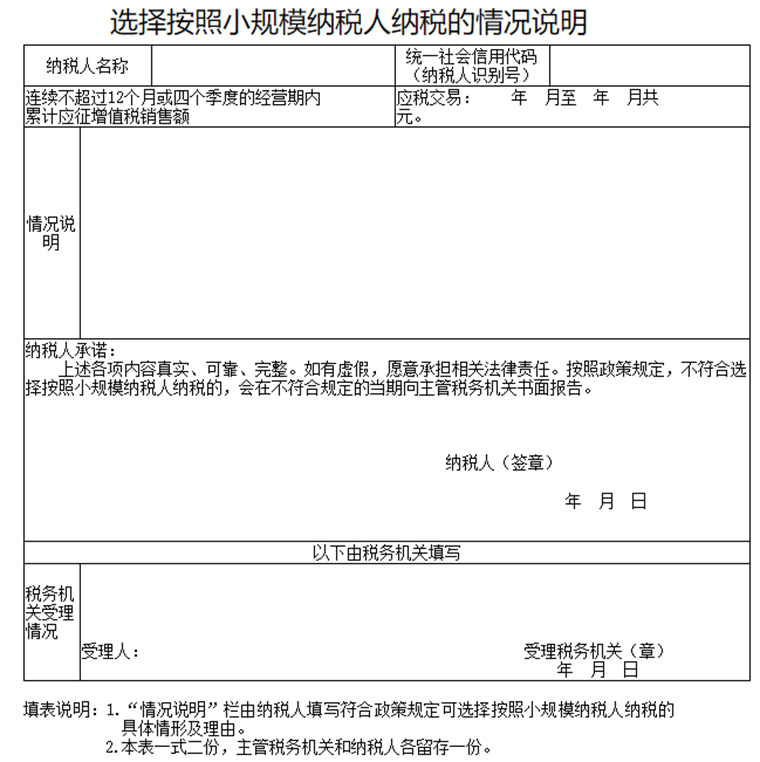
• 纳税人选择按照小规模纳税人纳税的,应向主管税务机关提交《选择按照小规模纳税人纳税的情况说明。


三、 什么情况下,达到500万依然可以选择小规模纳税人

• 《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告2026年第2号)

1. 年应征增值税销售额是指纳税人在连续不超过12个月或四个季度的经营期内累计应征增值税销售额。经营期是指在纳税人存续期内的连续经营期间,含未取得销售收入的月份或季度。

2. 纳税人偶然发生的销售无形资产、转让不动产的销售额,不计入年应征增值税销售额的计算。

【案例】某批发零售业小规模纳税人C,2026年1月至12月销售服装等货物销售额合计450万元,2026年5月偶然转让名下一处不动产,销售额为100万元,按照规定该100万元不计入年应征增值税销售额的计算,C在2026年1月至12月的年应征增值税销售额计算为450万元。(未达到500万)


四、 小规模纳税人达到500万当期就要成为一般纳税人

• 《实施条例》第三十六条  除本条例另有规定外,单位和个体工商户年应征增值税销售额超过小规模纳税人标准的,应当向主管税务机关办理一般纳税人登记,并自超过小规模纳税人标准的当期起按照一般计税方法计算缴纳增值税。

1. 小规模纳税人符合增值税法第九条第二款规定的,可以向主管税务机关办理一般纳税人登记,并自办理登记的当期起按照一般计税方法计算缴纳增值税。

2. 纳税人登记为一般纳税人后,不得转为小规模纳税人。


• 《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告2026年第2号)

六、除本公告第十一条规定外,纳税人年应征增值税销售额超过规定标准的,一般纳税人生效之日为超过规定标准的当期1日。

纳税人年应征增值税销售额未超过规定标准,办理一般纳税人登记的,一般纳税人生效之日为办理登记的当期1日。

VIP会员专享
很抱歉,本功能为VIP会员专享,您完整阅读会员类笔记的免费体验次数已经用完。

铂略VIP会员权限

  • •直播课、视频课、课堂笔记免费看
  • •线下课在线转播免费看
  • •全国财税精英免费为您提供在线答疑、电话答疑服务
更多会员权益,等您发现,马上 了解会员方案 或 联系客服
课堂笔记 全面贯彻落实增值税法——正式实施阶段疑难问题答疑会Ⅰ

全面贯彻落实增值税法 — 正式实施阶段疑难问题答疑会Ⅰ


课程介绍:


随着增值税法全面实施进入深水区,铂略近期调研多家企业发现,政策执行断层期的典型困境集中爆发在:

政策衔接断层:老项目、老合同如何适用新税率与新规则?

申报表填报迷茫:主表与附表逻辑变化,关键栏次如何准确填写?

发票管理风险:新系统下发票开具、抵扣、冲红操作是否规范?

税收优惠适用难:加计抵减、留抵退税等优惠条件与流程是否清晰?

稽查风险点增多:哪些行为可能在新法下成为稽查新重点?


本次答疑会将打破传统培训模式,特邀深耕税务领域20年+的专家老师坐镇,采用【1对1连麦诊断】模式,直击企业个性难题,现场答疑解惑,助力企业顺利渡过增值税法关键期。本课程重点介绍了最新出台的增值税法及其配套文件的政策解读,解答学员疑问。


讲师介绍:


高 老 师 

知名集团投资总监

高老师有着20年+税收业务工作实践,对税收理论有较透彻的理解,对税收实操有娴熟的技巧。高老师先后供职于河北交通银行审计部经理,富立房地产开发财务总监,金茂集团投融资总监、税务师事务所业务培训师等。由于各企业任职的经历,使高老师熟悉各种票据的使用,对财务领域有了深入的了解,对房地产项目也有自己独到的见解。高老师目前担任税务师事务所培训负责人,他能够很好的结合企业内部各岗位的特点,找出企业生产经营的薄弱点及筹划点,把理论和实际操作完美的结合。同时,高老师拥有中国注册会计师、中国注册税务师等证,在教学过程中,善于根据企业需求,理论结合实际,贴近学员需求,解决实务问题。

模块介绍: 


模块一:增值税法及配套文件重点条款解析 

本章节主要介绍了小规模纳税人转一般纳税人的具体标准、时间、流程等。


模块二:互动答疑 

本章节主要针对大家关心的补助对应的进项如何抵扣、开票是否有变化等问题做了答疑。


模块一:增值税法及配套文件重点条款解析


一、 起征点的适用范围和额度或发生调整

• 《增值税法》第二十三条 小规模纳税人发生应税交易,销售额未达到起征点的,免征增值税;达到起征点的,依照本法规定全额计算缴纳增值税。

前款规定的起征点标准由国务院规定,报全国人民代表大会常务委员会备案。

• 原《增值税暂行条例实施细则》第三十七条  增值税起征点的适用范围限于个人。

• ‌财税〔2016〕36号 第四十九条 个人发生应税行为的销售额未达到增值税起征点的,免征增值税;达到起征点的,全额计算缴纳增值税。增值税起征点不适用于登记为一般纳税人的个体工商户。

• 起征点范围扩大到所有小规模纳税人,具体金额需要待后续进一步明确。


二、 小规模纳税人登记为一般纳税人政策重大变化

• 《增值税法》第九条 本法所称小规模纳税人,是指年应征增值税销售额未超过五百万元的纳税人。 

小规模纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关办理登记,按照本法规定的一般计税方法计算缴纳增值税。

根据国民经济和社会发展的需要,国务院可以对小规模纳税人的标准作出调整,报全国人民代表大会常务委员会备案。

• 《实施条例》第七条 自然人属于小规模纳税人。不经常发生应税交易且主要业务不属于应税交易范围的非企业单位,可以选择按照小规模纳税人纳税。(相比以前范围缩窄,如果是企业单位,不能再选择按小规模纳税人纳税)

• 纳税人选择按照小规模纳税人纳税的,应向主管税务机关提交《选择按照小规模纳税人纳税的情况说明。


三、 什么情况下,达到500万依然可以选择小规模纳税人

• 《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告2026年第2号)

1. 年应征增值税销售额是指纳税人在连续不超过12个月或四个季度的经营期内累计应征增值税销售额。经营期是指在纳税人存续期内的连续经营期间,含未取得销售收入的月份或季度。

2. 纳税人偶然发生的销售无形资产、转让不动产的销售额,不计入年应征增值税销售额的计算。

【案例】某批发零售业小规模纳税人C,2026年1月至12月销售服装等货物销售额合计450万元,2026年5月偶然转让名下一处不动产,销售额为100万元,按照规定该100万元不计入年应征增值税销售额的计算,C在2026年1月至12月的年应征增值税销售额计算为450万元。(未达到500万)


四、 小规模纳税人达到500万当期就要成为一般纳税人

• 《实施条例》第三十六条  除本条例另有规定外,单位和个体工商户年应征增值税销售额超过小规模纳税人标准的,应当向主管税务机关办理一般纳税人登记,并自超过小规模纳税人标准的当期起按照一般计税方法计算缴纳增值税。

1. 小规模纳税人符合增值税法第九条第二款规定的,可以向主管税务机关办理一般纳税人登记,并自办理登记的当期起按照一般计税方法计算缴纳增值税。

2. 纳税人登记为一般纳税人后,不得转为小规模纳税人。


• 《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告2026年第2号)

六、除本公告第十一条规定外,纳税人年应征增值税销售额超过规定标准的,一般纳税人生效之日为超过规定标准的当期1日。

纳税人年应征增值税销售额未超过规定标准,办理一般纳税人登记的,一般纳税人生效之日为办理登记的当期1日。

退出专注模式

大 中 小

进度 %
  • APP下载
APP

Android/iOS

微信分享

打开微信扫一扫,点击弹出
页面右上角的分享按钮,
即可分享给朋友~

没有账号?立即注册
提示

重置密码成功

已重置该账号登录密码
确定
提示

短信验证码发送成功

验证码已发送到您的手机,请查看手机短信后填写。
(短信验证码30分钟内有效)
确定
提示

邮箱验证码发送成功

验证码已发送到您的邮箱,请
(短信验证码30分钟内有效)
确定
选择登录账号

该手机号对应多个账号,请选择

选好了,确认登录
提示

一个铂略账号只能关联绑定一个微信账号。
您的铂略账号已关联绑定过其他微信账号,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前微信账号进行绑定。

知道了
提示

一个铂略账号只能关联绑定一个QQ账号。
您的铂略账号已关联绑定过其他QQ账号,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前QQ账号进行绑定。

知道了
提示

一个铂略账号只能关联绑定一个新浪账号。
您的铂略账号已关联绑定过其他新浪账号,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前新浪账号进行绑定。

知道了
提示

一个铂略账号只能关联绑定一个手机号码。
您的铂略账号已关联绑定过其他手机号码,您可登录铂略PC官网、
APP或拨打铂略客服电话(400-616-3899)解除绑定。解除绑定
后,请再与当前手机号码进行绑定。

知道了
360浏览器谷歌浏览器

学习时长规则说明

1、学习时长指用户看课所用的实际时间,也就是说一个用户一天的学习时长最多为24小时。

2、一个用户一天中的同一时刻如果播放多门课,只有最先进入的一门课计入该时刻的学习时长,如例1。

3、用户倍速播放时产生的学习时长以实际时间为准,如例2。

例1:用户某天9点到10点在PC上看了A课,9点30分到10点30分在手机上看了B课,那么学习时长为1.5小时,其中A课1小时,B课0.5小时。

例2:用户以2倍速观看了1小时的课程,那么学习时长为0.5小时。

*学习任务的完成情况统计与学习时长无关,是以在整个课程内容中,已观看部分的覆盖情况来判定的。