


从恒大案看财会监督新逻辑—财务合规风险识别与责任防线落地
课程介绍:
本课程旨在系统梳理财会监督在重点领域的实践路径,帮助财务人员掌握企业财会监督的关键方法与工具。
讲师介绍:
王老师
20年+内控、风控、审计实战经验
注册会计师、注册税务师、国际内审师
历任多家大型/上市企业财务高管
王老师拥有二十余年丰富的内控、审计、风控、财务实战经验,曾在普华永道、中国北方工业公司(中国最大的军贸企业)、惠通嘉华投资公司(中国最大的豪车经销商集团)、A股上市公司华夏幸福股份有限公司、港股上市公司中国旭阳集团(世界最大的独立焦化企业)任职审计经理、财务总监、风控总监、审计总经理等职,是中国商业会计学会审计风控分会副秘书长,上海国家会计学院内部审计课程顾问,中国反舞弊联盟专家委员。王老师擅长从企业价值创造的角度思考企业内部审计、财务管理、风控合规工作,不落窠臼,视角新颖。同时,王老师是注册会计师、注册税务师、国际内审师,也是国内首部案例式审计小说《商业迷城之审计卫士》作者。
模块介绍:
模块一、案例导入:恒大财务造假案
主要介绍恒大汽车造假的一些细节。
模块二、最新财经法规解读
本章节主要介绍十五五规划关于财会监督的要求以及相关文件解读。
模块三、问题再审视:为什么合规防线频频失守
本章节主要分享财务原则的局限、企业现实情况以及相关案例等内容。
模块四、破局实战:以责任链重构风险防控.
本章节主要分享事前、事中、事后控制以及财会监督体系建立等内容。

模块一、案例导入:恒大财务造假案
一、恒大风险导火索事件
1、2023年1月16日,中国恒大、恒大物业和恒大汽车同步发布更换核数师公告,普华永道辞去核数师,恒大财务风险正式对外暴露。
2、风险事件源头发生在2020年12月28日至2021年08月02日期间,恒大物业旗下六家附属公司,通过银行为多家第三方公司做融资质押担保;相关融资资金,经过被担保方以及多层通道公司流转,在扣除通道费用之后,最终资金划转至中国恒大主体。担保到期后中国恒大无力偿还对应债务,直接导致恒大物业名下134亿元银行质押存款被银行划扣,该事件成为恒大系列风险的直接导火索。
二、恒大两大典型违规举动
1、债务累累的背景之下仍然实施高额分红
(1)财报分红数据:2020年实现每股分红0.653元,2021年每股分红0.152元,2021年7月为2021年度分红派息日。
(2)时间线风险:134亿质押存款被划扣事件发生在2021年8月2日之前,也就是说企业已经暴露出巨大偿债危机、资金链紧张的情况下,依旧开展分红操作,企业通过粉饰财务报表,给巨额分红行为做财务掩护。
2、恒大汽车暴露出的资产运作乱象
(1)主体背景:恒大汽车前身是恒大健康,完成更名之后,在资本市场累计融资接近1000亿元。这笔本应当投入汽车研发制造的资金,大量被投向房地产项目,主要为恒大养生谷、文旅类资产,恒大汽车实质上充当了恒大地产的资金白手套,并且相关康养文旅资产均属于高价收购。而地产行业内,如深山地块的文旅资产属于劣质资产,大量项目极易发生烂尾。
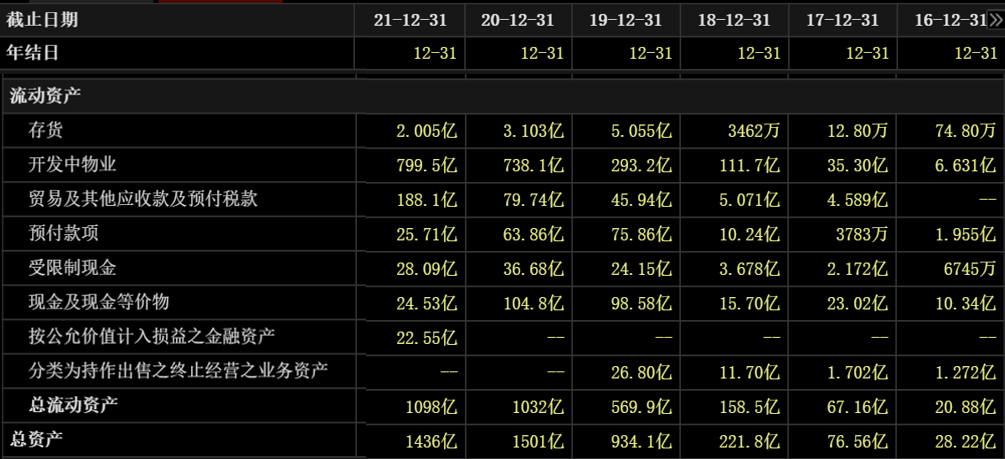
(2)财报数据异常:恒大汽车账面总资产高达1436亿元,但作为汽车制造企业,存货仅2.005亿元;报表占比最高资产项目是开发中物业,也就是尚未交付的地产楼盘,资产结构和汽车企业定位严重背离。
(3)大额减值与巨额亏损:审计机构更换进场之后,第一大工作就是对相关资产计提减值;针对恒大汽车持有的开发物业、康养文旅类资产,计提资产减值金额高达282亿元,后续仍存在继续减值空间。根据恒大汽车2023年中报,企业累计亏损已经达到1057亿元;2020年企业大幅加码养生谷康养业务,该类资产从2019年约300亿元规模,暴涨到740亿元左右,占企业总资产比重接近50%。
三、案例带来的核心启发
1、恒大案例引出思考:参与其中的财务人员、会计师事务所的专业人员,从专业能力层面完全可以识别风险,但依旧出具合规审计报告,说明财务造假很多时候并不是单纯专业技术问题,本质是道德风险问题。
2、风险底层逻辑:当违规可以获取的收益,远远高于违规需要承担的成本,部分主体就会不惜触碰法律红线开展违规操作。因此财会合规约束永远不能放松,合规建设永远在路上。
模块二、最新财经法规解读
一、财会监督正式纳入党和国家十大监督体系
1、概念升级:从“会计监督”升级为“财会监督”
(1)传统会计监督,聚焦核算层面,只要求财务数据真实、准确,这仅仅是底线;即便数据真实准确,依旧掩盖不了贪污、资产流失等问题。
(2)财会监督的内涵更大,包含财政监督、财务监督、会计监督三大板块,会计监督只是财会监督实现手段当中的其中一项。
2、“五位一体”协同监督体系:财政部门主责监督、部门单位内部监督、中介机构执业监督、行业协会自律监督、社会监督。
3、十五五规划当中对财会监督提出四大方面要求