某头部创新药企业子公司,因研发费用相关问题被要求补税4.46亿元;某连锁眼科医疗集团,补税5.24亿元。
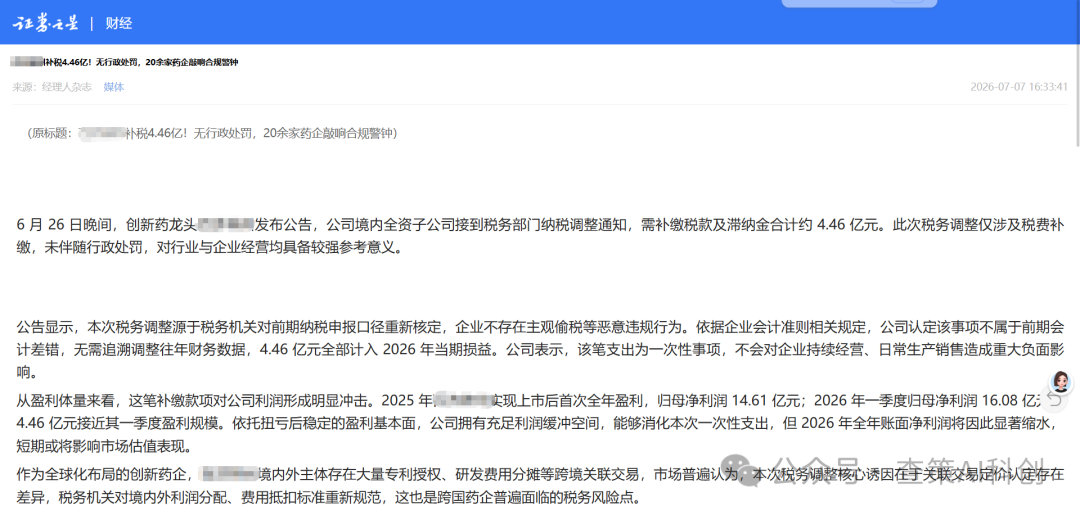
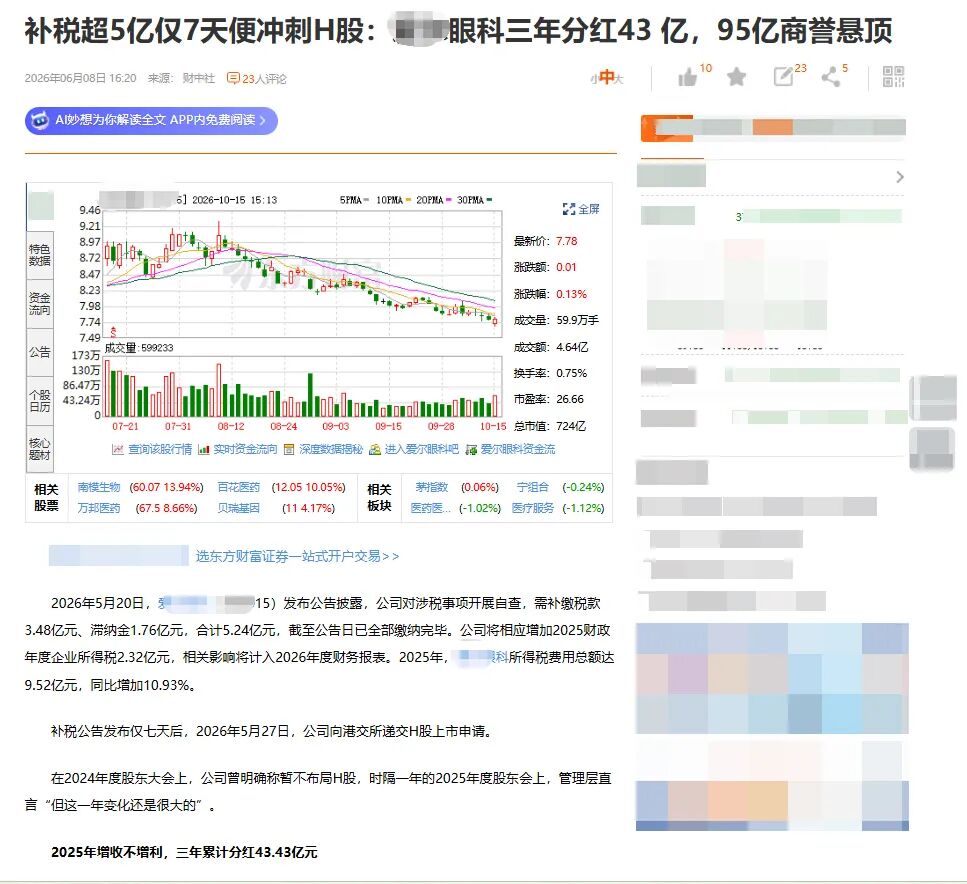
近两年医药与医疗服务行业的这两笔大额追补,把一个信号放得很清楚:金税四期上线后,研发费用加计扣除的核查方式已经变了。
不再是看申报表上的数字对不对,而是拉通六类数据源做交叉验证——立项决议、研发辅助账、个税申报明细、社保缴纳记录、工资发放数据、委外合同与发票。企业即使财务账上的研发支出记对了,只要辅助账口径、人员分摊依据、委外合同实质三者之间存在不可解释的差异,就会触发预警并进入核查环节。
申报期结束后,一家科技企业收到税务事项通知书:请提供2023年度研发项目人员工时分配表、社保缴纳明细和研发费用辅助账。财务翻出三套表——工时表是项目组自己填的,社保明细从人事系统导出,辅助账按会计口径归集。三张表放在一起,研发人员名单对不上、工时比例和工资分摊对不上、辅助账里的费用类别和申报表对不上。问题不在“有没有记账”,而在“数据之间能不能互证”。
比对一:
立项决议vs辅助账归集口径
项目是不是“真研发”
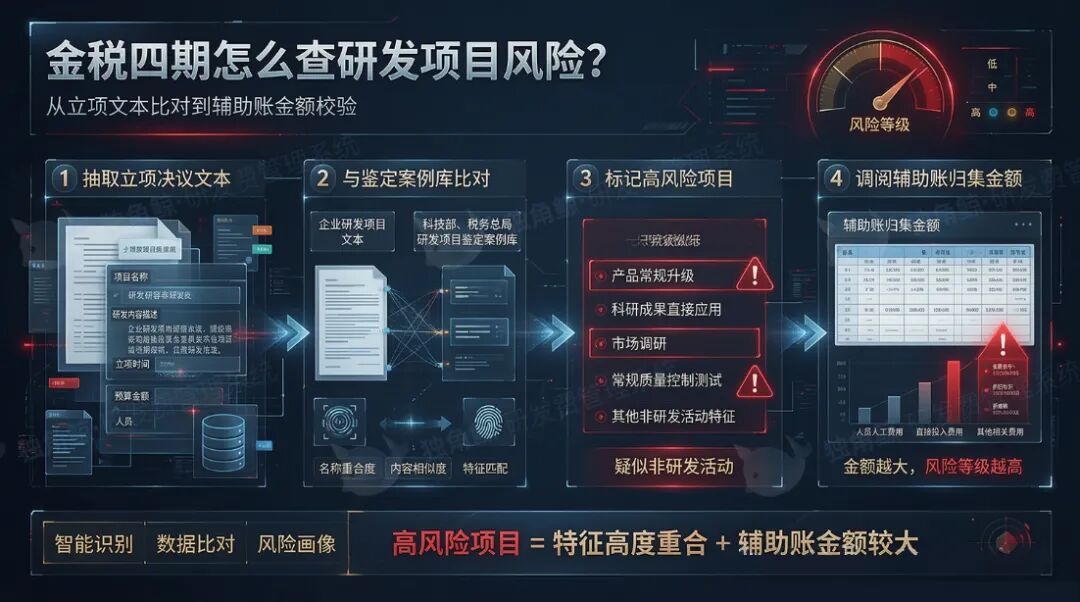
金税四期怎么查:系统先抽取企业所有研发项目的立项决议文本,与科技部、税务总局发布的研发项目鉴定案例库做比对。如果项目名称、研发内容描述与已知的“非研发活动”特征(产品常规升级、科研成果直接应用、市场调研、常规质量控制测试)高度重合,自动标记为高风险项目。再调该项目下的辅助账归集金额——金额越大,风险等级越高。
为什么重要:会计口径、高新技术企业认定口径、加计扣除口径的可归集范围不同。同一笔费用,财务账里记为“研发支出”,但税收口径下可能不属于研发活动而不能加计。
不做的后果:立项时没做研发活动认定审查,后面归集再多也站不住。前述头部创新药企业子公司4.46亿元的补税争议,公开报道中涉及研发费用归集口径问题——项目性质和费用归集对不上,是大额补税的常见起点。
立刻能做。 每个立项项目先过一遍研发活动三要素(明确创新目的、系统组织形式、成果不确定性),再按税收口径建辅助账,而不是按会计口径建完再调整。
比对二:
人员工时表vs个税社保数据
人员人工费用归得对不对
金税四期怎么查: 系统拉通个税申报系统的人员名单、社保缴纳记录、工资发放数据,与企业提交的研发人员名单做比对。如果研发人员名单中有未在本公司缴纳社保的、或者社保缴纳单位是关联公司的,自动标记异常。再核工时分配表——同一员工在多个项目间分配工时的,如果月度总工时超过法定上限,或者工时分配比例与工资分摊比例不一致,触发预警。
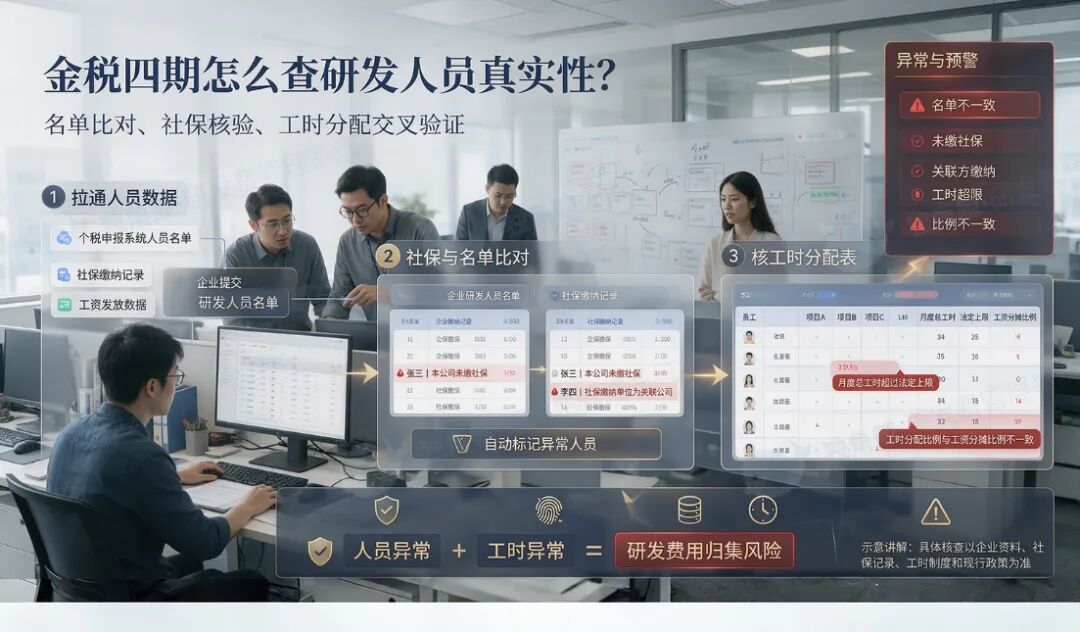
为什么重要:可加计扣除的人员人工费用,只限于直接从事研发活动的人员,且只能是实际从事研发工作时间对应的薪酬部分。“全员工资都归研发”的做法在数据比对下无所遁形。
不做的后果: 共用人员(研发兼生产、研发兼管理)的薪酬如果没有合理分摊依据,整笔费用都可能被剔除。某中型科技企业申报前自查,12名研发人员中有5人同时承担生产管理职责,工时分配表与社保申报人数偏差达40%,对应可加计扣除金额需调减约320万元。
立刻能做: 按项目建立工时分配记录,共用人员按月度工时占比分摊薪酬,分摊依据留痕备查。
比对三:
委外合同vs发票付款数据
是委托研发还是外购技术
金税四期怎么查: 系统比对委外研发费用的合同内容、发票类目、付款节奏。如果合同名称是“技术开发”,但发票开的是“技术咨询”或“服务费”,或者付款是一次性付清(委托研发通常按里程碑分期付款),系统会标记为“实质可能是外购技术成果”。再看委外费用占研发费用总额的比例——占比超过20%的项目,会被列为重点核查对象。境外委托还要额外核:80%计入后是否超过境内符合条件研发费用的三分之二。
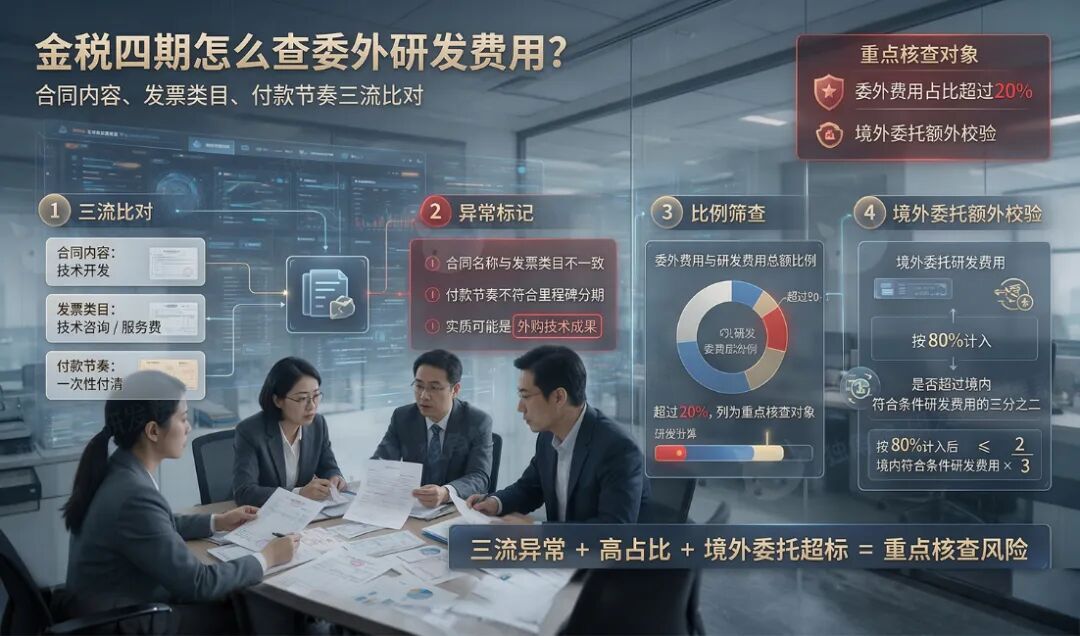
为什么重要: 委托研发和购买现成技术成果,税务处理完全不同。委托研发可以按实际发生额的80%加计扣除;外购技术成果要按无形资产摊销,不能加计。
不做的后果:合同里写的是“技术开发”,实质是购买已有技术,被认定后整笔费用不能加计。境外委托超出三分之二上限的部分,也不能申报。
立刻能做: 每笔委外合同先判断实质(有无研发过程、技术指标、验收标准),再去科技行政主管部门做技术合同认定登记。
比对四:
资本化vs费用化
阶段划分有没有书面依据
金税四期怎么查:系统比对研发支出资本化的时点和金额。如果某项目突然在年末将大额费用从“研发支出—费用化”转入“研发支出—资本化”,或者资本化时点没有对应的里程碑节点(如临床试验获批、样品检测报告、技术验收单),系统会标记为 “人为调节利润”嫌疑。再核企业是否有书面的研发阶段划分标准——没有书面标准的,费用化和资本化的划分全部不被认可。
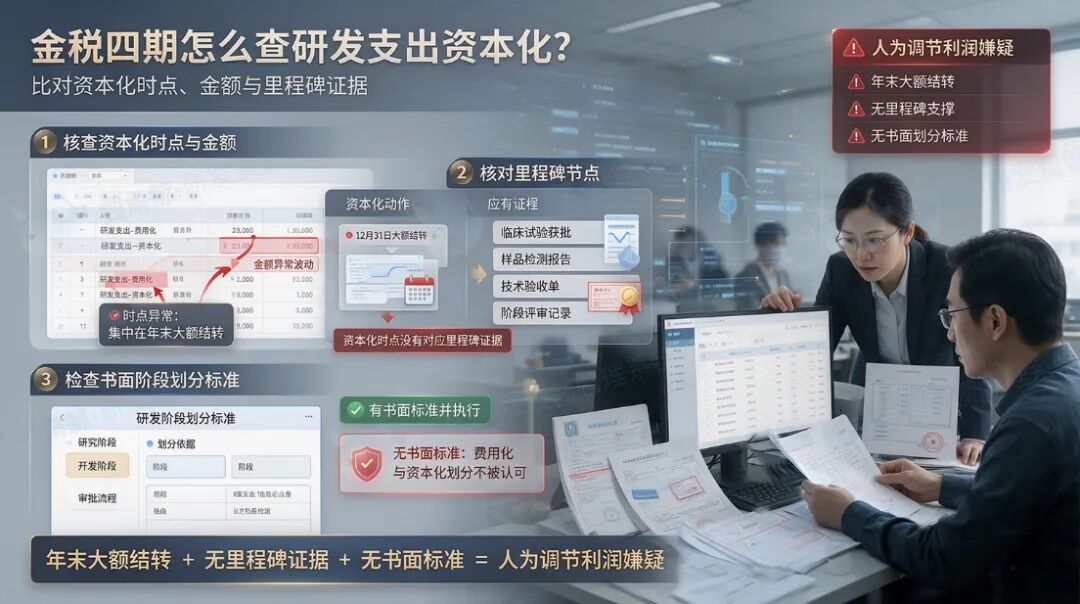
为什么重要: 资本化和费用化的划分直接影响当期应纳税所得额。费用化可以当期加计扣除,资本化要在无形资产摊销时才能加计。两者的时间差,就是税款的时间差。
不做的后果: 没有书面划分标准、没有里程碑证明材料,税务会要求将已资本化的支出全部转为费用化,追溯调整以前年度应纳税所得额,补税加滞纳金。
立刻能做:制定书面的研发阶段划分标准,每个阶段转换节点留存对应证明材料(立项报告、中期评审报告、验收报告)。
比对五
辅助账vs备查资料
每一笔加计扣除有没有证据支撑
金税四期怎么查:系统从辅助账中抽取大额费用项,反向核对备查资料是否覆盖。比如抽一笔50万元的物料领用费,看有没有对应的领料单、研发项目名称、领用人员签字;抽一笔30万元的设备租赁费,看有没有设备使用记录、工时分摊表。备查资料缺一项,该笔费用就从可加计扣除金额中剔除。
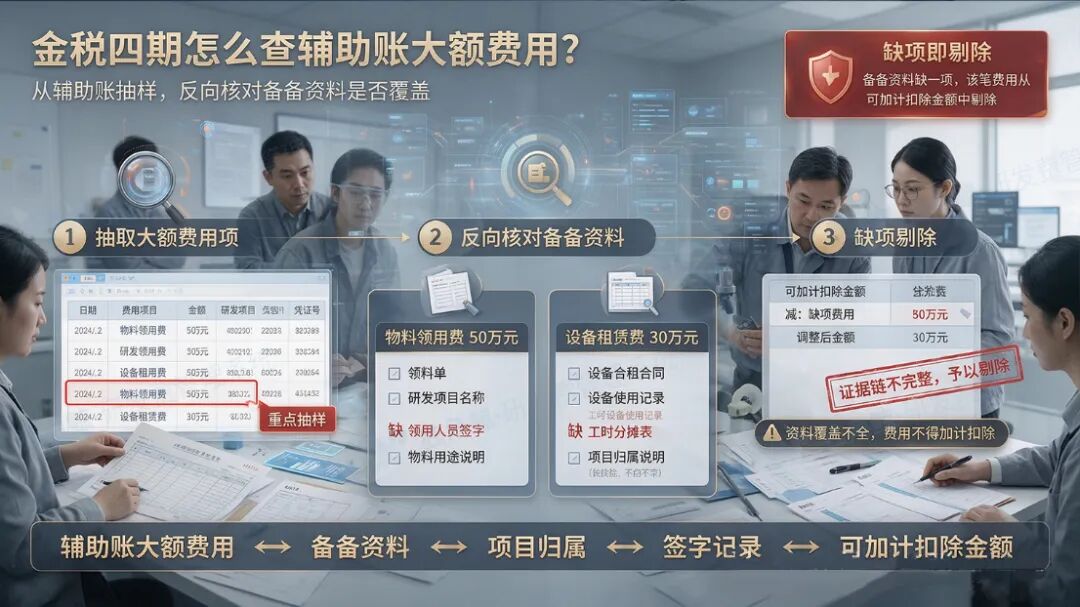
为什么重要:研发费用加计扣除已经实行“真实发生、自行判断、申报享受、相关资料留存备查”。企业无需事先备案,但对申报的真实性、准确性负全部责任。备查资料不是“有空再补”,是申报时就必须齐备。
不做的后果: 备查资料不完整,核查时被剔除的费用不是个别几笔,而是整个项目的研发费用都可能被重新认定。某制造企业被查时,因物料领用单缺少项目编号,整个在研项目1200万元研发费用被要求全部调减。
立刻能做:按项目建立备查资料清单,每笔费用对应至少两类原始凭据(财务凭证 + 业务凭据),确保随时可调取。
税务稽查时,
研发费用按三层顺序核查
企业被抽到研发费用核查,税务通常按三层顺序走:
第一层:项目真实性:看立项决议、研发活动三要素、成果证明。项目本身不属于研发活动,后面费用归集再规范也没用。
第二层:费用归集口径:看辅助账是否按税收口径建立、三口径差异是否有调整说明。会计账上的“研发支出”和税收口径下的“可加计扣除研发费用”是两个数,差异必须能说清。
第三层:数据互证:人员工时表与个税社保能不能对上、委外合同与发票付款能不能对上、物料领用与设备使用记录能不能对上。这一层是金税四期数据比对的主战场,也是多数企业被问倒的地方。
企业自查也按这三层走,顺序不要反:先盘项目真不真,再盘口径对不对,最后盘数据能不能互证:资本化和费用化的阶段划分标准、分摊依据、原始凭据,全部归入第三层备查。
按上述三层口径逐项梳理、把三口径差异落到一张表上,这类工作可以借助研发费管理系统完成,系统按现行口径预设归集规则,直接输出申报所需口径的台账与备查资料清单。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号