今天看看农产品的抵扣问题。
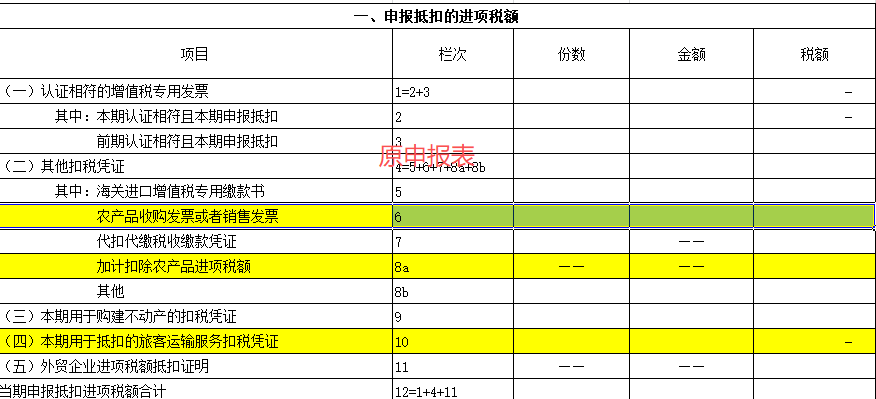
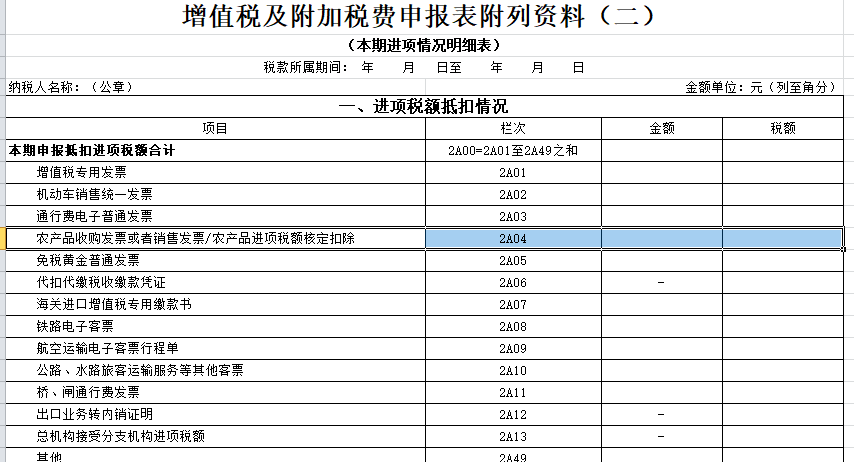
对于农产品发票来说
变化1:新申报表取消了加计抵扣的栏次
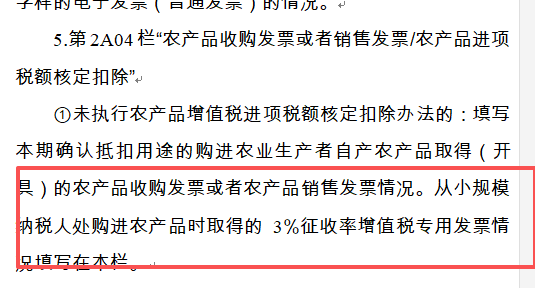
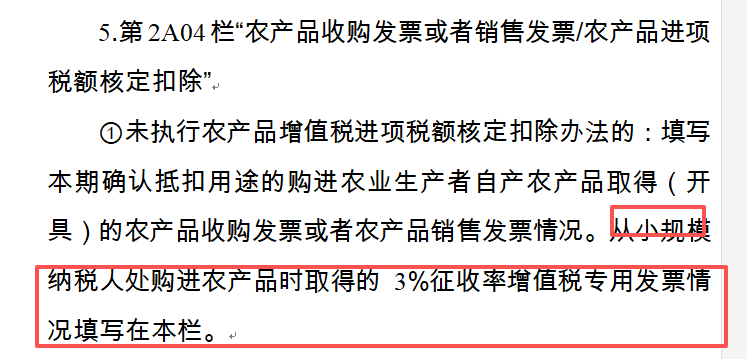
变化2:填表说明明确了只有从小规模取得3%的专票才可以按9%抵扣
现在可以抵扣的农产品相关的抵扣凭证种类有哪些(主要是不同发票载体下的农产品发票)?
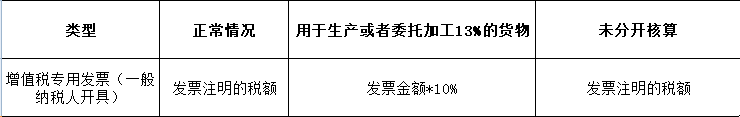
这个根据咱们现在开票发票平台不同,小编给大家看看下面这张图,你就清楚了。
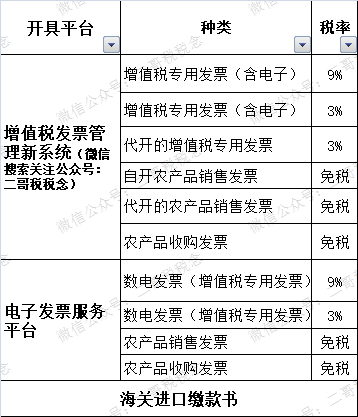
因为开具平台不同,所以大家看着种类划分也复杂了一些。
传统的就是我们增值税发票管理新系统开的专票和普通发票,农产品税率9%,小规模纳税人开3%(2027年前可以开1%,但是1%目前口径是无法按9%抵扣)
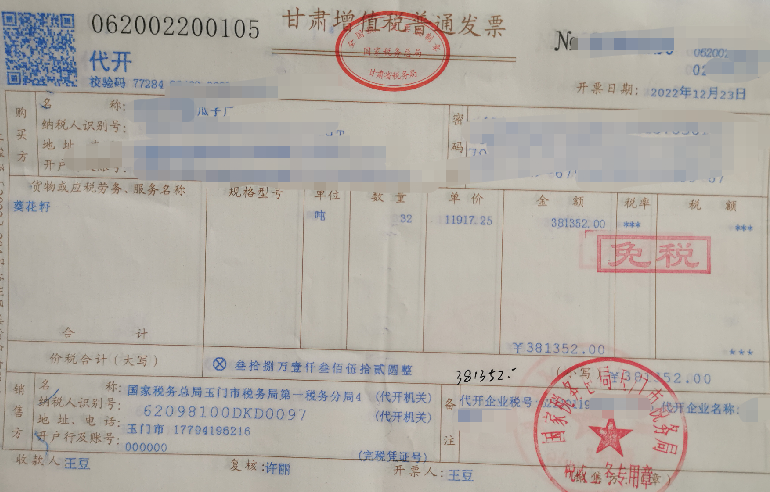
农业生产者自产农产品开具的销售发票和收购发票也是抵扣凭证,农业生产者自产农产品是免税的,开的普通发票。
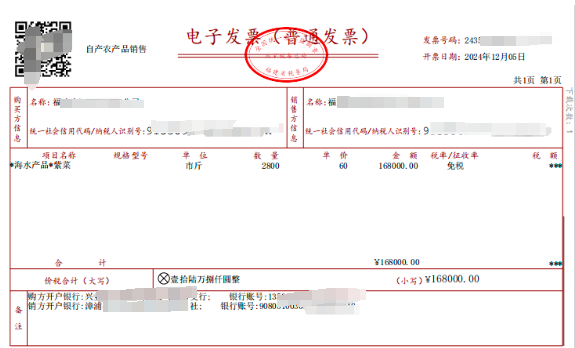
如图:农产品销售发票(代开的)
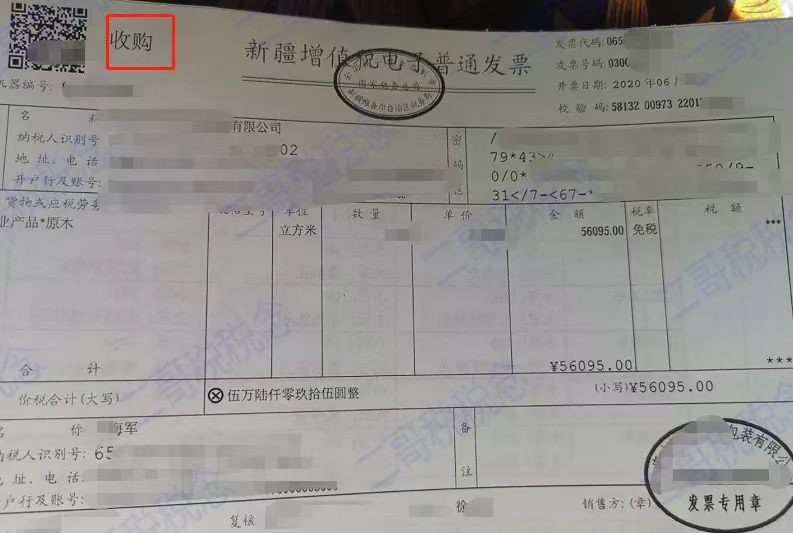
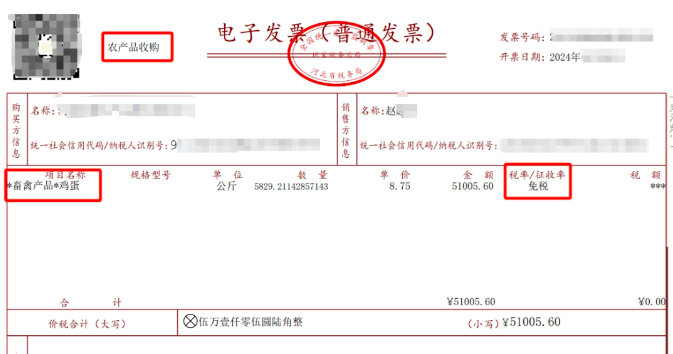
农产品收购发票
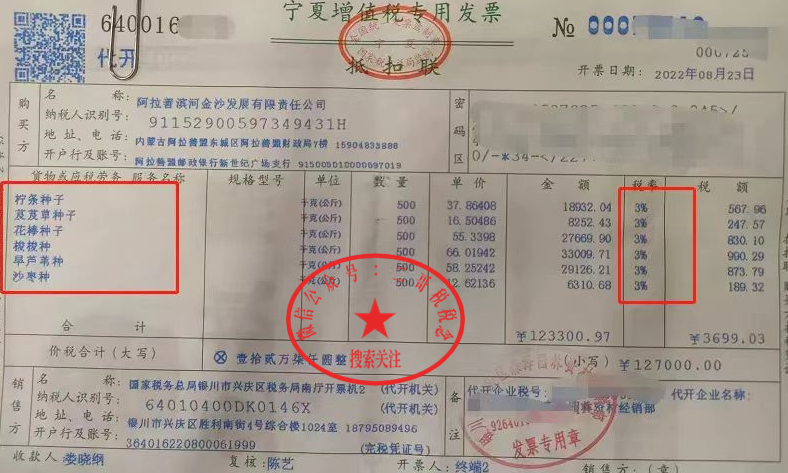
小规模纳税人开的3%的专票
数电发票下,开的农产品的发票就又不一样了。
如下图:9%或3%数电发票(增值税专用发票)
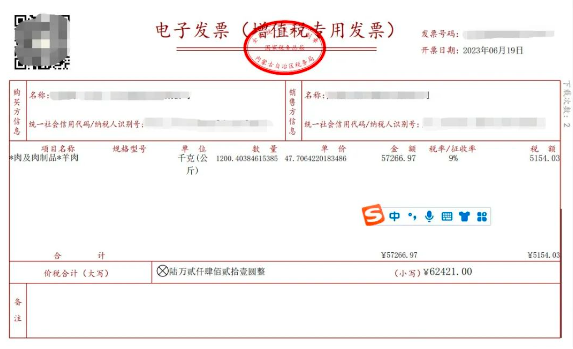
农产品销售发票
农产品收购发票
弄清楚了农产品抵扣凭证的种类后。
结合小编的举例,大家就更清晰了。
1、取得9%的增值税专用发票(包括9%的数电专票)
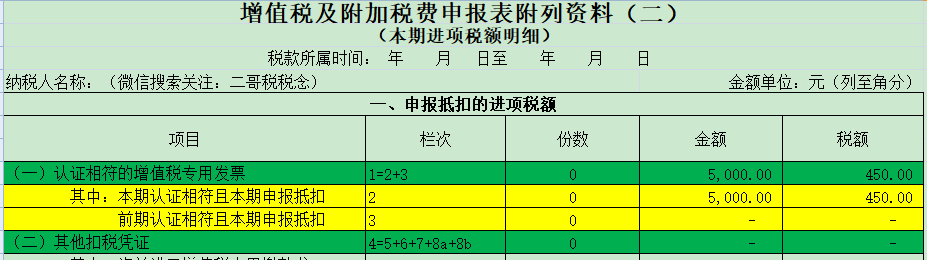
小编公司是增值税一般纳税人, 2023年10月1日从水果经销商(一般纳税人)处购买水果,取得了一张9%的增值税专用发票,注明金额5000元,税额450元。
如果小编公司也是经销商,购进水果用于直接销售,那直接按照发票票面税额抵扣进项税即可,专票做勾选抵扣处理。
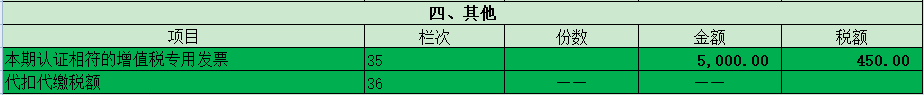
勾选后申报表填写附表二第1、2、35栏。

如图:
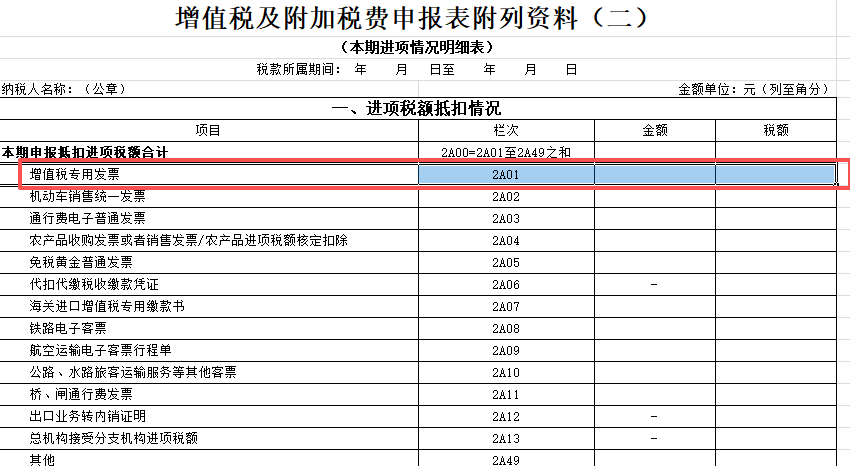
新申报表下,填写到2A01栏次。
2、取得3%的增值税专用发票(包括3%的数电专票)
从小规模纳税人手里购买农产品,取得其开具的3%的专用发票,需计算抵扣进项税。
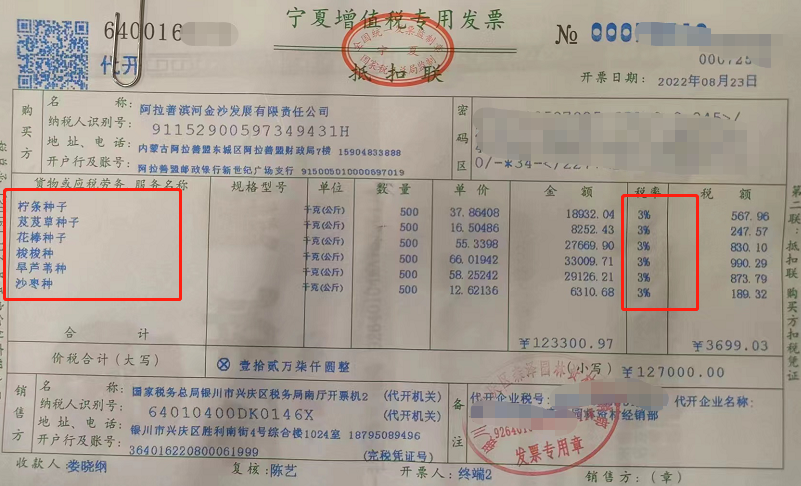
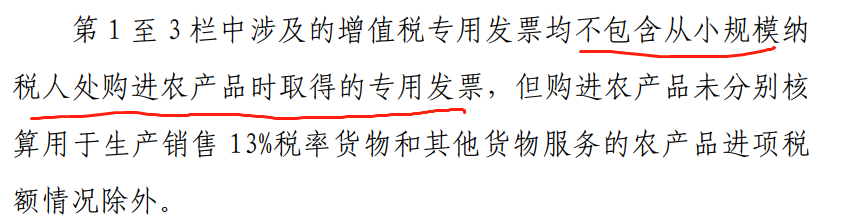
目前从小规模纳税人手里购买农产品,取得其代开的3%专用发票,分开核算下,以增值税专用发票上注明的金额和9%的扣除率计算进项税额(低率高抵)。
如果是从小规模纳税人购买,它销售农产品给您代开了征收率为3%的专票含税价103块,即,金额为103÷(1+3%)=100元,税额为100×3%=3元。
您取得这张专票以后,不是按照票面注明的税额3元抵扣,而是按照票面金额100元乘以9%计算抵扣,即税额为9元。
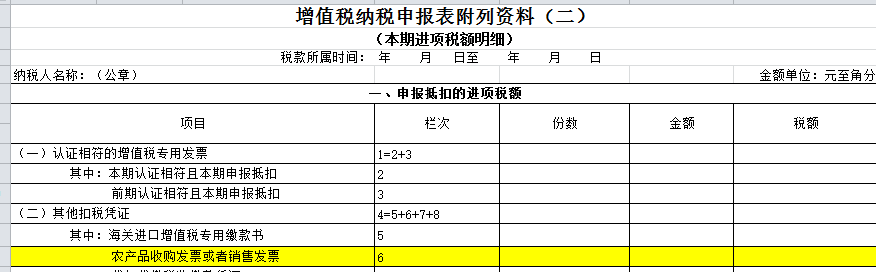
计算出税额后,我直接把税额9填入《增值税纳税申报表附列资料(二)》(本期进项税额明细)第6栏“农产品收购发票或者销售发票”栏。
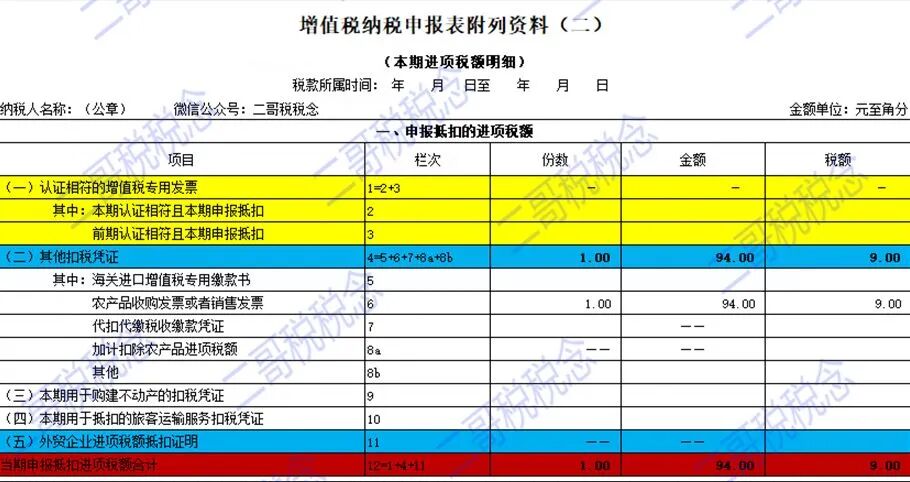
借:成本 94
借:应交税费-应交增值税(进项税额) 9
贷:银行存款 103
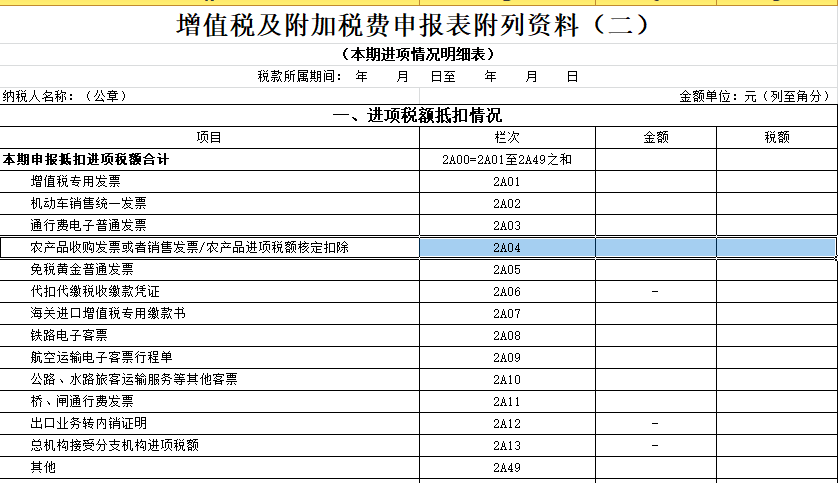
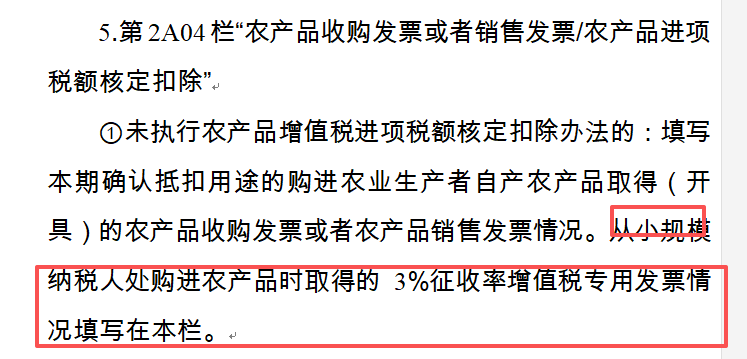
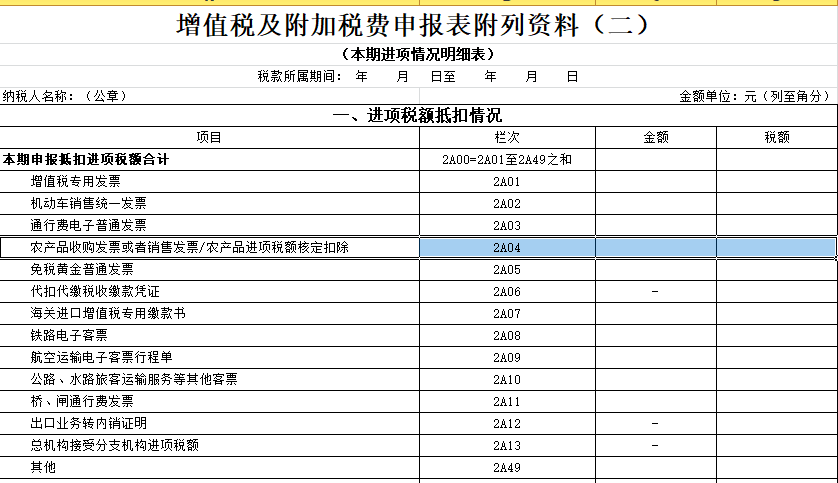
新申报表下,填写到2A04栏次。
3、取得免税农产品收购发票或者免税农产品销售发票
a、农产品收购发票
该发票是指收购单位向农业生产者个人(不包括从事农产品收购的个体经营者)收购自产免税农业产品时,由付款方向收款方开具的发票。
收购企业从农产品生产者个人手中收购其自产农产品,由于生产者自身无法开具发票,而由收购企业“自己给自己”开的一种发票。
农产品收购发票是计算抵扣,在增值税发票综合服务平台下,不是认证或者勾选抵扣。
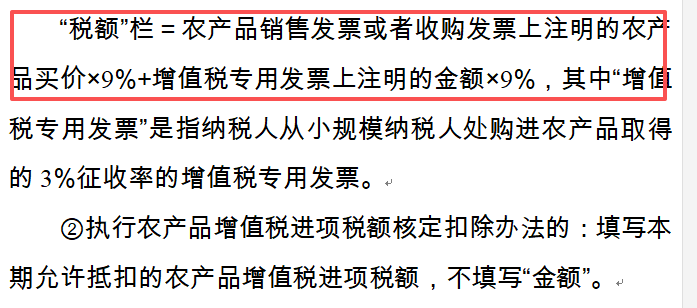
取得(开具)农产品销售发票或收购发票的,以农产品销售发票或收购发票上注明的农产品买价和9%的扣除率计算进项税额
买价×9%就是进项税额
申报时候填入《增值税纳税申报表附列资料(二)》(本期进项税额明细)第6栏“农产品收购发票或者销售发票”栏。
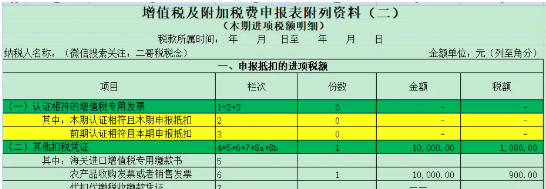
小编公司 2023年6月1日向农业生产者收购树木,支付现金10000元并开具了一张农产品收购发票,购进的树木于6月份全部领用生产加工税率为13%的产品且分开核算清楚。
根据现行增值税政策规定,纳税人购进农产品,在购入当期,应遵从农产品抵扣的一般规定,按照9%计算抵扣进项税额。
申报属期是6月份的申报表时,按买价*9%计算的可抵扣进项税额:10000*9%=900(元),将填写增值税纳税申报表附表二第6栏。
新申报表下,填写到2A04栏次。
b、农产品销售发票
农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。跟上面收购不同的是,这类农业生产者是单位性质,可以自行开具发票或者代开,所以无需再由收购者代开。
进项税额的计算抵扣跟收购发票相同,不再赘述。
4、海关进口缴款书
海关进口增值税专用缴款书是一种增值税扣税凭证,增值税扣税凭证,是指纳税人购进货物、加工修理修配劳务、服务、无形资产或者不动产时取得或开具的记载所支付或者负担的增值税额,并据此从销项税额中抵扣进项税额的凭证。
一般纳税人进口农产品,取得海关缴款书,按照缴款书上的税额进行勾选抵扣。符合加计的可以加计抵扣。
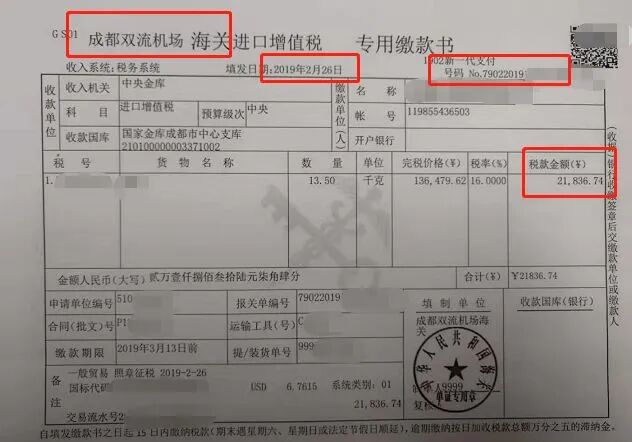
缴款书的抵扣勾选和专票一样,不再详细说明。
税务数字账户下,农产品抵扣凭证其实都是需要勾选了。
区别就是,有些你要先在待处理农产品模块进行判断一下(比如3%的专票)
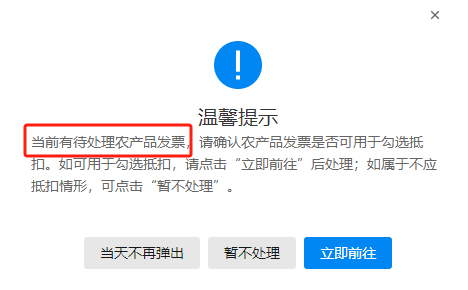
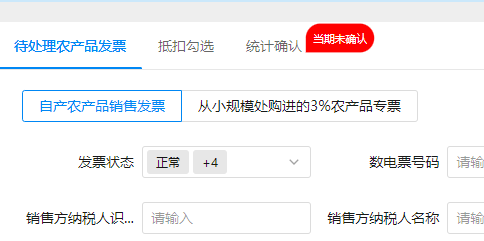
有些凭证比如代开的发票你还需要先录入相关信息再勾选。
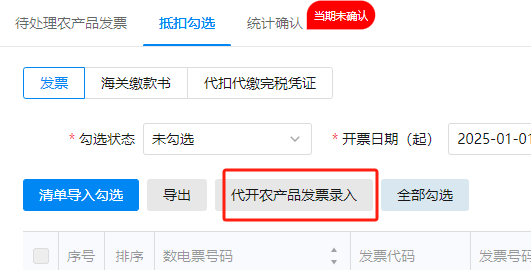
总之最后的结果都是需要勾选。
如果企业取得农产品收购发票、电子发票服务平台开具的自产农产品销售发票、从一般纳税人处取得的9%农产品专用发票、海关缴款书,无需预先处理,可直接进入【抵扣类勾选】模块进行勾选。
如果企业取得的是税务机关代开的农产品发票,需要先进行补录操作,再进行勾选。
如果企业取得税控系统开具的自产农产品增值税普通发票、从小规模纳税人处购进的3%农产品专用发票,需要预先处理后再进行抵扣勾选。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号