企业经营中,购买酒水用于招待、赠送客户十分常见,但若简单计入“业务招待费”,很可能埋下增值税、所得税、个税等多重隐患。近期就有企业因礼品账务处理不当,被追缴税款及罚款合计超2000万元。
01
先判场景,再下笔,
酒水账务处理的“分水岭”!
酒水入账,第一件事不是翻科目,而是判断使用场景。不同企业类型(一般企业vs商贸企业)和不同用途(招待vs送礼),处理截然不同。
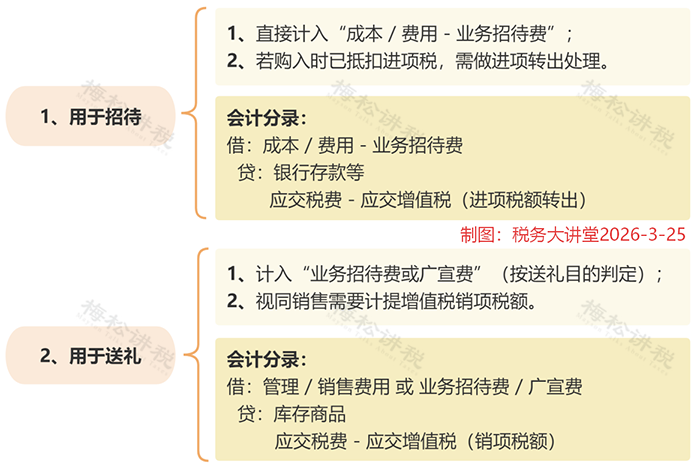
一、一般企业-酒水即买即用
二、商贸企业,从库存商品中取用酒水
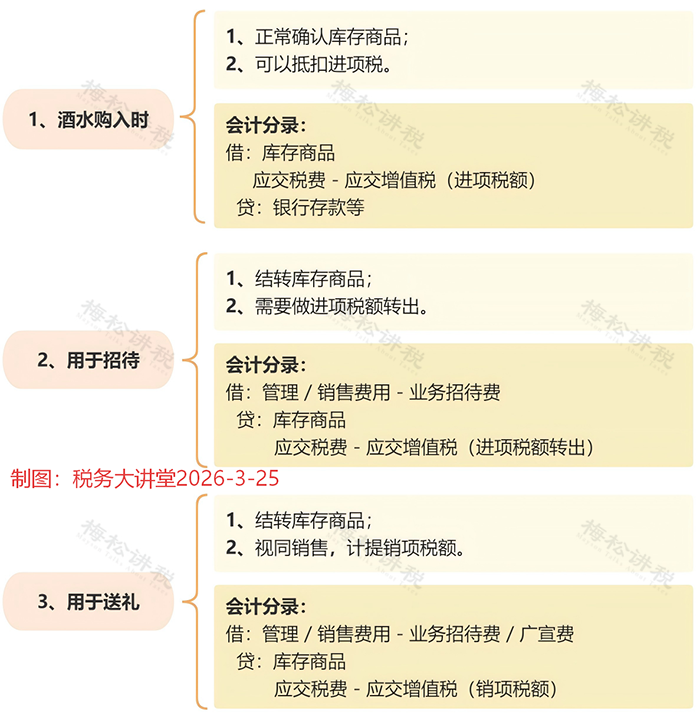
核心提醒:若公司外购的酒水用于送礼,是计入“业务招待费”还是“广宣费”呢?还是要看具体的业务情景:
• 用于维护老客户关系→计入业务招待费(所得税前双限扣除);
• 用于市场推广、拓展新客户→计入广宣费(所得税前单限额扣除)。
两者扣除限额不同,不得混淆!
02
重点!
三大税种,场景决定命运!
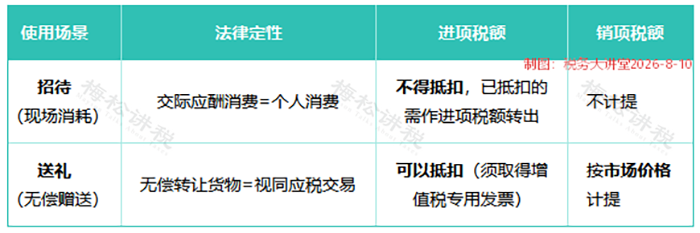
公司购买酒水用于招待和送礼,酒水使用场景不同,三大税种的处理规则差异显著。
一、增值税:招待“不得抵扣”,送礼“视同应税交易”
• 视同应税交易:根据《增值税法》第五条,单位和个体工商户无偿转让货物,属于视同应税交易,应当依照本法规定缴纳增值税;
• 进项税额不得抵扣:根据《增值税法》第二十二条第(四)项,购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额,不得从销项税额中抵扣。《增值税法实施条例》进一步明确:纳税人的交际应酬消费属于增值税法所称个人消费。
按照视同应税交易处理的情况下,需要按照以下顺序确定销售额:
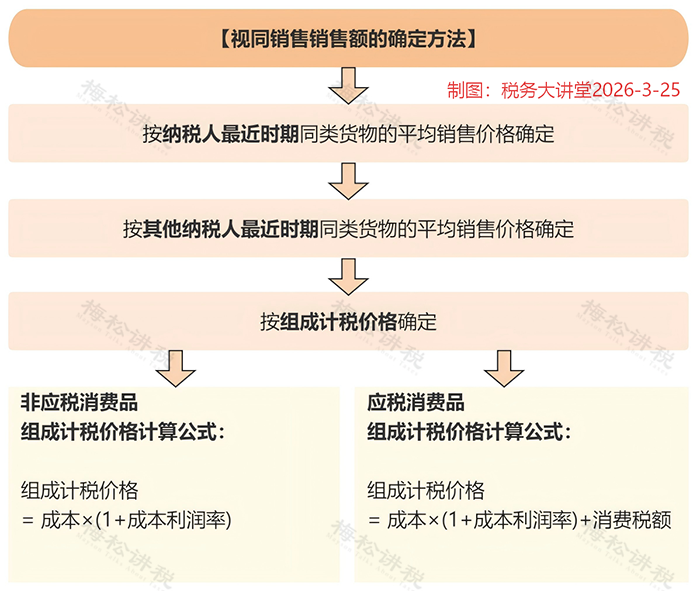
实操要点:视同应税交易需按市场价格确定销售额。若市场价高于购入价,销项税额将大于进项税额,产生实际增值税税负。只有在市场价格恰好等于购入价格时,才“税负为零”。
二、企业所得税:视同销售+扣除限额,汇缴必填两张表
根据所得税规定,外购货物用于交际应酬、市场推广、无偿赠送的,均需视同销售确认收入;会计上不确认收入,仅计入成本费用中,由此产生税会差异,需在所得税汇缴时纳税调整。
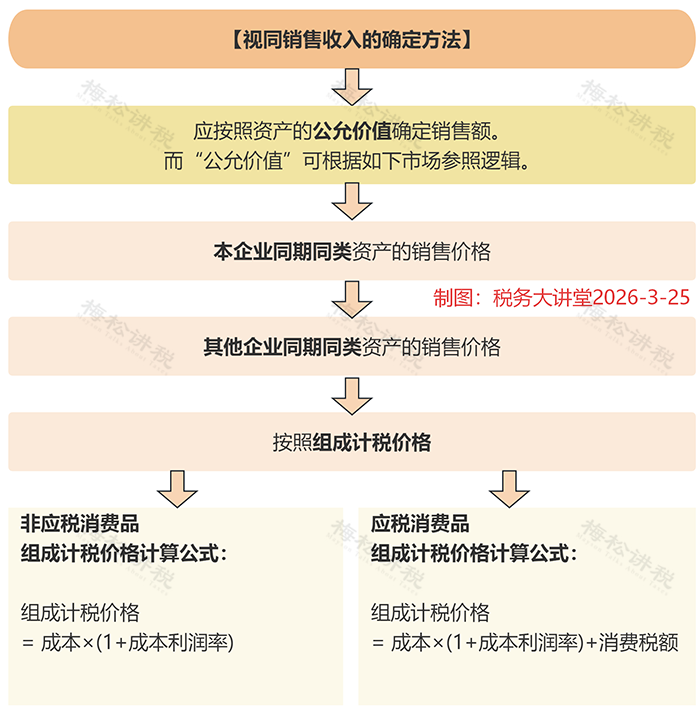
1、视同销售收入按公允价值确认
企业发生视同销售行为,应按照资产的公允价值确定销售额。确定“公允价值”时,可遵循以下市场参照逻辑:
2、税前扣除规则
会计上,计入业务招待费/广宣费的金额,按对应费用的税前扣除限额扣除;若赠送对象与企业业务无关,相关费用不得税前扣除。
业务招待费:发生额60%且不超过当年销售/营业收入5‰;
广告宣传费:一般企业不超过当年销售/营业收入15%,特殊行业按规定比例)。
3、汇算清缴必填表
《A105010视同销售和房地产开发企业特定业务纳税调整明细表》
《A105000纳税调整项目明细表》
4、案例解析
举例:A商贸企业将库存的礼品赠送给客户,该礼品的购入价格是6万元(不含税),适用的税率是13%,假设赠送时,A企业该礼品的同期平均售价为10万元。
① 会计分录这样写
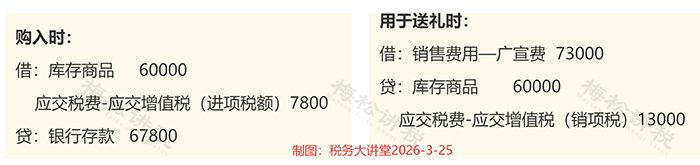
注:计算销项税额时,销售额取值“该企业同期同类商品的平均售价”,即销项税额=100000*13%=13000元。
② 所得税处理
企业所得税上应视同销售确认收入,因此产生税会差异,汇缴时填报数据如下:
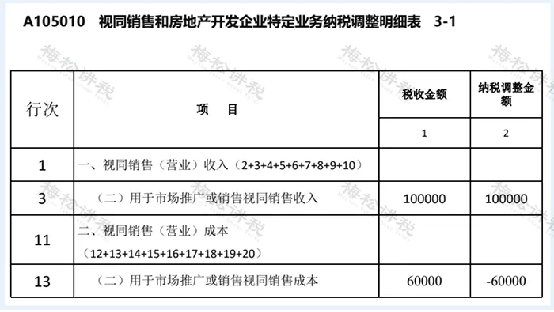
■《A105010视同销售和房地产开发企业特定业务纳税调整明细表》:
第3行“用于市场推广或销售视同销售收入”:税收金额100000元,纳税调整金额100000元;
第13行“用于市场推广或销售视同销售成本”:税收金额60000元,纳税调整金额-60000元。
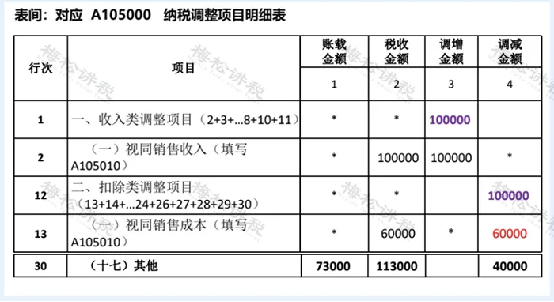
■《A105010》数据自动带入《A105000 纳税调整项目明细表》:
第2行“视同销售收入”:调增金额100000元;
第13行“视同销售成本”:调减金额60000元;
合计纳税调增:40000元。
关于视同销售基数的影响:
视同销售收入100,000元全额计入广告费和业务宣传费、业务招待费的计算基数,可能有利于提高扣除限额。
但需注意,视同销售行为本身已产生应纳税所得额调增(案例中调增4万元)。最终是“有利”还是“不利”,取决于企业是否存在亏损、费用限额是否已充足等因素,需结合企业实际情况综合判断,不能一概而论。
三、个人所得税:招待不扣,送礼分情况
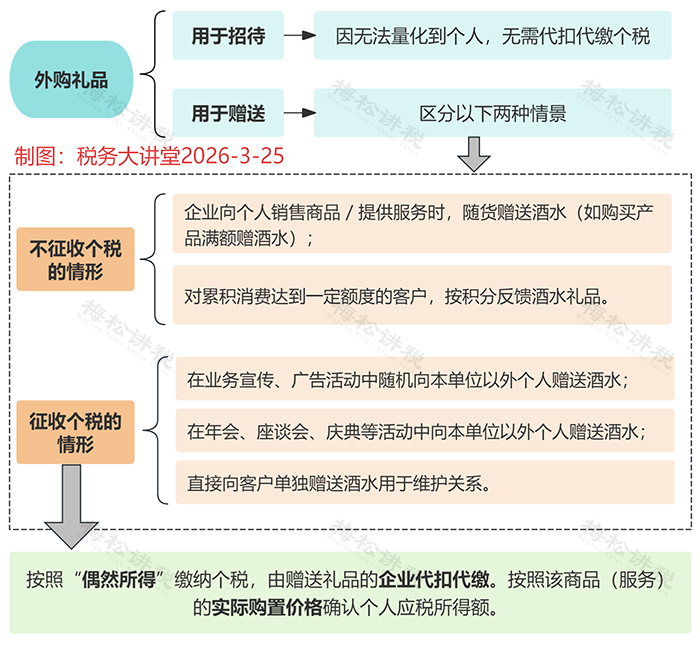
酒水用于招待时,因礼品无法量化到具体个人,无需代扣代缴个人所得税;用于送礼时,需根据赠送场景判断是否缴纳个税,由企业代扣代缴,具体区分如下:
03
企业送礼常用购物卡,
财税处理 + 风险防控全要点
除了酒水,购物卡因灵活性高、发票特殊,更容易被税务系统预警。金税四期下,必须严格按场景处理。
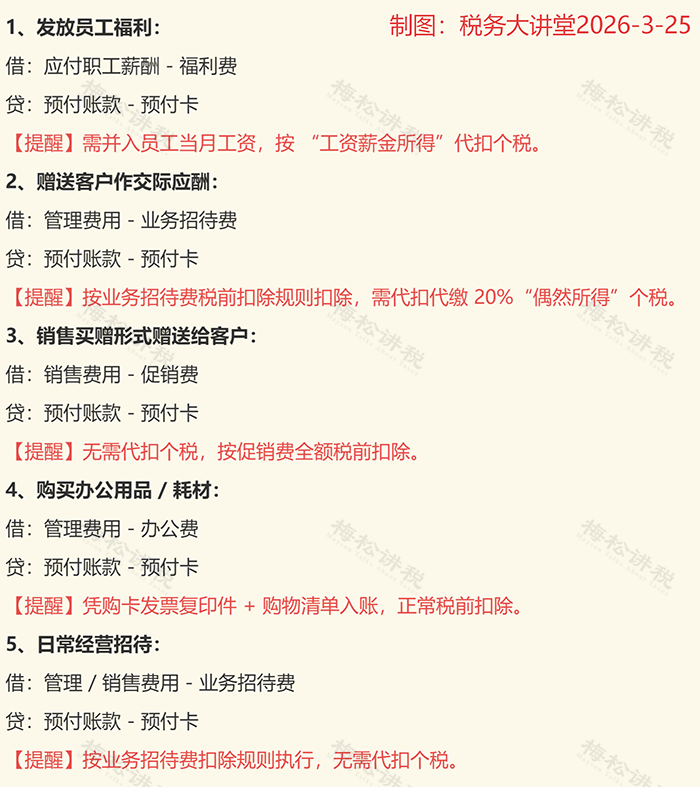
一、购物卡分场景账务处理
二、购物卡入账及涉税风险防控
1、入账风险防控
• 大额购卡易触发税务预警,需留存购卡合同、资金流水、用途说明等资料,证明业务真实性;
• 购卡时不得直接计入成本费用,需按实际用途结转,未实际使用的不得税前扣除;
• 发放员工、赠送客户的,必须按规定代扣代缴个人所得税,避免漏缴风险;
• 送礼用购物卡需把控尺度,避免涉嫌商业贿赂。
2、涉税风险防控
① 发票开具:不得要求售卡方开具“办公用品”、“劳保用品”等与实际用途不符的发票,购卡/充值环节仅能取得不征税预付卡普通发票,持卡实际消费时,销售方不得再另行开具发票;
② 增值税:购卡发票为不征税发票,不得抵扣进项税额;后续按用途结转后按对应规则处理(如招待不得抵扣、促销无销项);
③ 企业所得税:不得将购物卡费用虚假计入“办公费”、“劳保费”,规避业务招待费/福利费扣除限额;发卡方对确属无需兑付的预付卡沉淀资金,应依法计入应税收入缴纳企业所得税;
④个人所得税:严格区分场景判断是否代扣个税:发放给本单位员工的,并入工资薪金代扣代缴个税;在业务宣传等活动中随机向个人赠送的,按“偶然所得” 代扣代缴个税;与销售商品、服务直接相关的捆绑赠送,不征收个人所得税;
⑤凭证留存:购卡后结转费用时,需留存购卡发票复印件+实际用途凭据(如员工领取签字单、客户赠送证明、购物清单等),确保税前扣除凭证完整。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号