香港财税系列之香港上市与ODI实务
课程介绍:
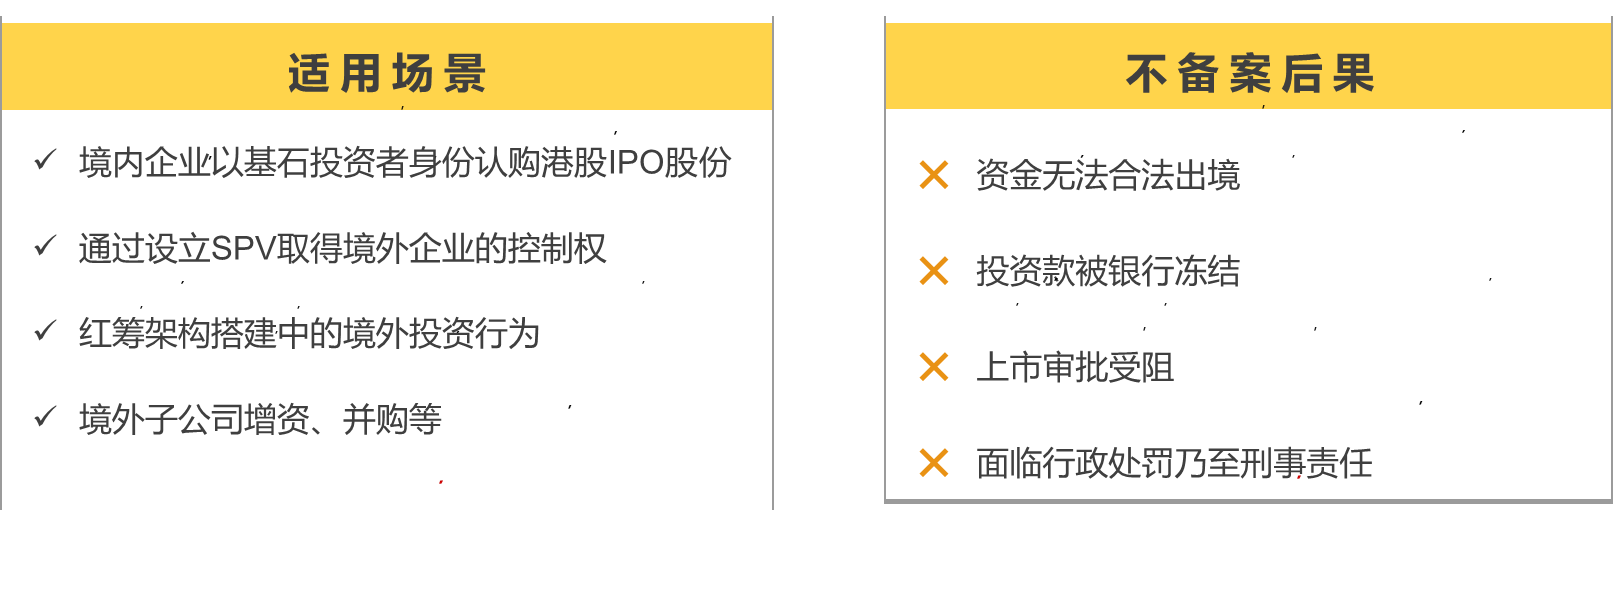
境内企业赴港上市,资金合规出境是必须先迈过的一道硬门槛。ODI备案(对外直接投资备案)作为企业股东资金出境的法定通道,涉及发改委、商务部、银行外汇登记三大环节,任一环节卡顿都可能延误上市整体节奏。与此同时,红筹架构搭建中,企业股东需完成ODI备案,个人股东需同步完成37号文登记,两者缺一不可。
近年来,因ODI手续不完整导致资金滞留境内、上市时间表被迫推迟的案例屡见不鲜;而在基石投资场景下,境内机构参与港股IPO认购,同样需要走通ODI路径。2025年ODI政策持续优化,数字化申报与试点地区“绿色通道”为合规企业提供了更高效的审批通道,但如何合理安排ODI与上市架构搭建的时序,仍然是财务团队必须谨慎对待的问题。
本课程聚焦香港上市中的ODI合规实务,系统讲解ODI备案的法定前提与适用场景、基石投资的ODI操作路径、三部门全流程审批要点,以及红筹架构中ODI与37号文的协同办理要求。同时,针对财税咨询公司服务客户的实际场景,提供合规检查清单、可行性研究报告撰写要点、政策动态跟进等实操建议,帮助境内企业及中介机构高效完成资金合规出境,为赴港上市扫清障碍。
讲师介绍:
郑老师
翼新集团高级合伙人
20年+跨国公司管理经验
超15年企业家海外身份规划及全球税务合规实操经验
郑老师拥有20年+跨国公司管理经验,曾分别就职于金光集团、家乐福、金融街、华联集团等多家国资外资等企业;曾参与多地政府海外项目引进;协助中资企业海外收并购等项目。郑老师现在为企业提供国际化服务,擅长企业国际化架构与税筹设计、落地实操与解决方案;海外投融、收并购、IPO前期工作;为超200家国资、上市公司、中小企业提供出海及跨境税筹服务。同时,郑老师也参与多地政府跨境投资服务平台的建设。
模块一、ODI备案——法定前提与监管框架
一、ODI 备案的法定必要性
香港为中国领土,在外汇管理上视为“境外”。核心原则为:境内资金赴港投资,必须先完成ODI备案,否则资金无法合法出境。受“一国两制”制度安排影响,内地与香港适用两套外汇管理制度,因此,在香港设立经营主体、开展投资经营、推进赴港 IPO 等行为,均属于 ODI 备案的规制范围。
二、ODI监管框架:从部门规章到行政法规
2026 年 7 月之前,我国 ODI 监管主要由三部门规章构成:
发改委,依据《企业境外投资管理办法》(11 号令),负责境外投资项目核准与备案;
商务部,依据《境外投资管理办法》(3 号令),承担境外投资主体的核准、备案工作;
国家外汇管理局,依据《境内机构境外直接投资外汇管理规定》,办理境外直接投资外汇登记。
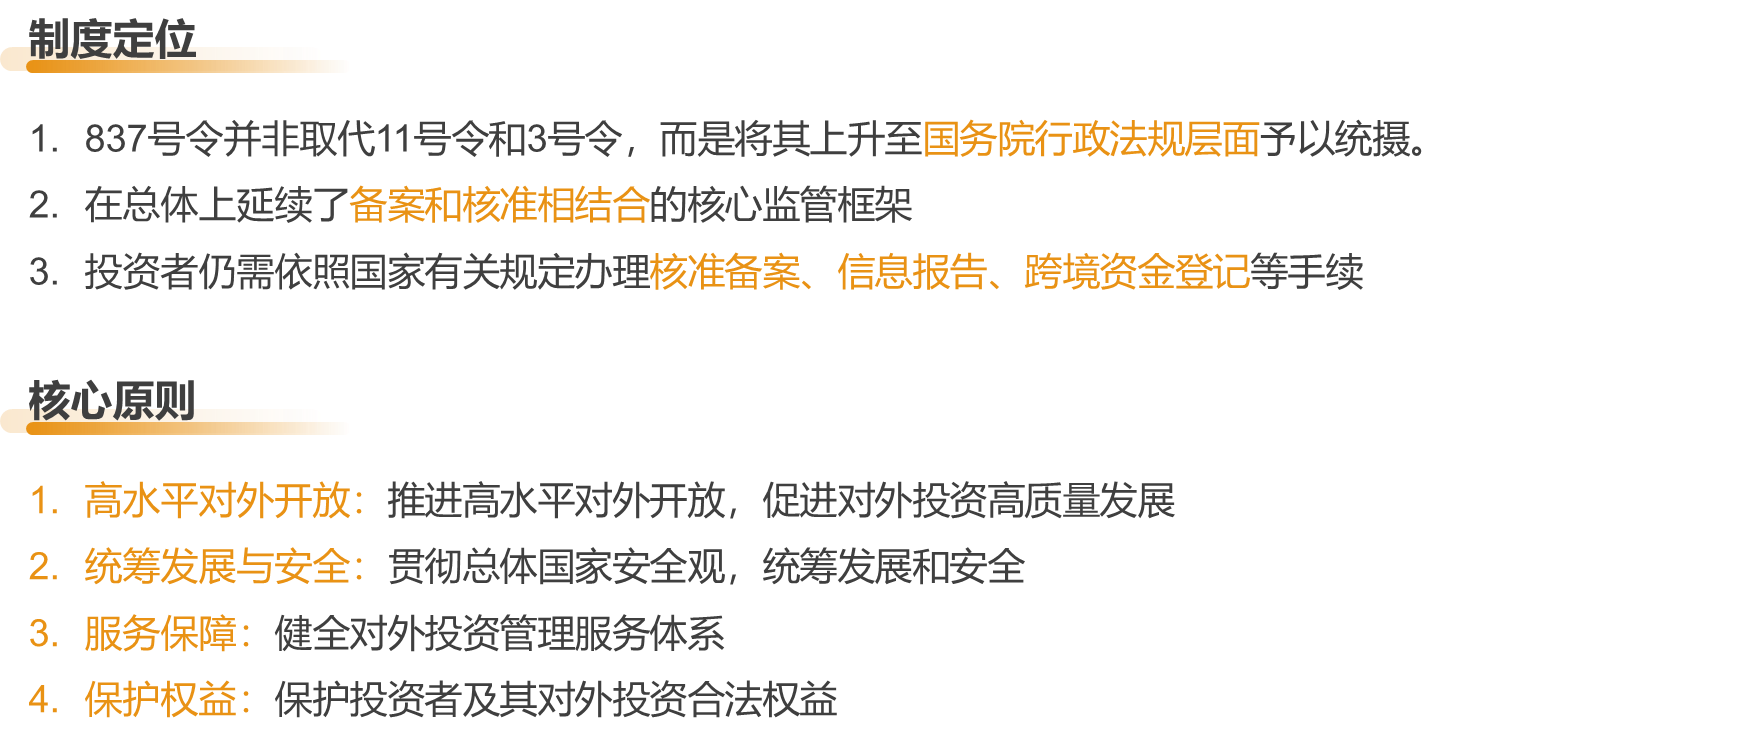
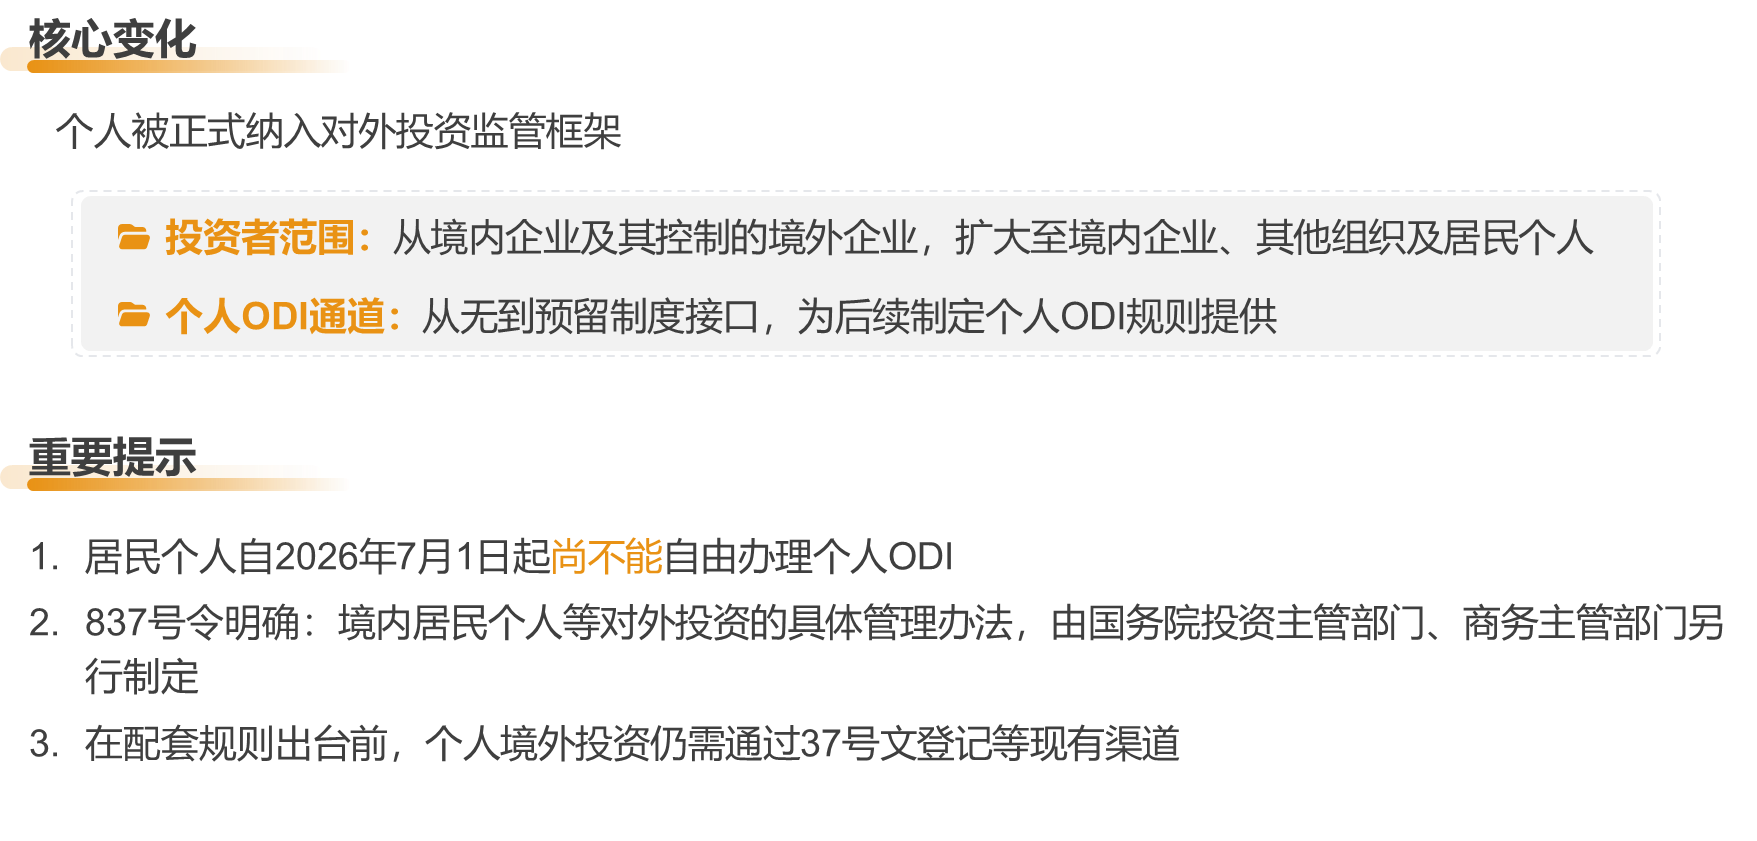
自 2026 年 7 月 1 日起,《国务院关于对外投资的规定》(国务院令第 837 号)正式施行,系我国对外投资领域首部综合性行政法规,标志 ODI 备案制度从部门规章时代迈入上位法时代,对外投资监管的法治化层级得到显著提升。
三、国务院令第 837 号:制度定位与核心原则
四、国务院令第 837 号:投资者范围扩大
五、国务院令第 837 号:安全审查与项目分类