财政部官宣!
2027年起利润表迎来结构性重塑!
财务人注意!企业财务报表列报体系迎来近十年来最大规模的结构性重塑。
2026年8月5日,财政部正式印发修订后的《企业会计准则第30号——财务报表列报》(财会〔2026〕11号,以下简称“新列报准则”)。这是该准则自2006年制定发布、2014年部分修订以来的又一次全面修订。
新准则核心对象只有一个——利润表。
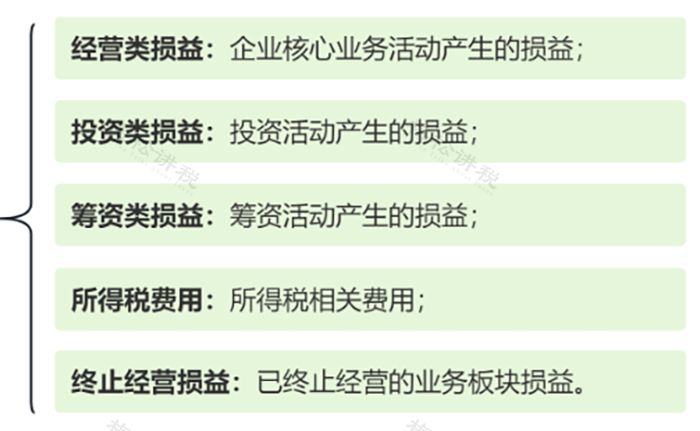
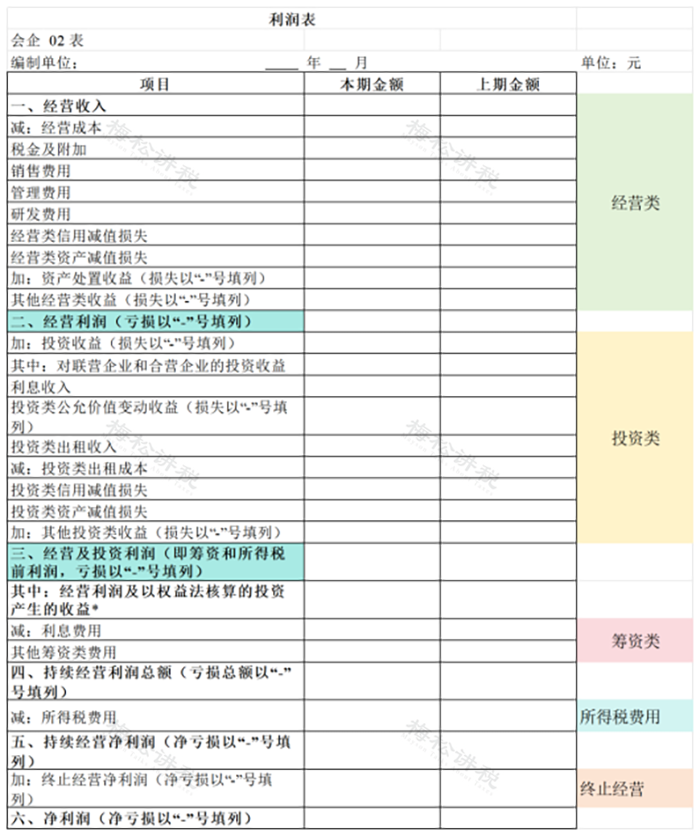
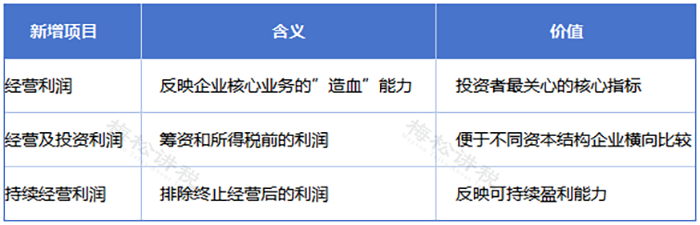
财政部会计司有关负责人明确表示,本次修订将企业利润表中的当期损益划分为经营、投资、筹资、所得税费用、终止经营五个类别,并新增“经营利润”“经营及投资利润”“持续经营利润”等合计项目,以便更加清晰有效地区分企业利润来源、分析企业财务业绩。
而最让财务人震动的变化是:“营业外收入”“营业外支出”将从利润表上正式消失。
赶紧转发收藏,提前学习适配新规。
02
先别慌!
“营业外收支”科目还在,做账照旧
消息一出,很多财务人的第一反应是恐慌——“营业外收支科目取消了吗?账以后怎么做?”
答案是:科目还在,但报表单列项目没了。
本次修订聚焦财务报表列示与披露的优化完善,不涉及会计确认和计量要求的调整。
翻译成大白话就是:
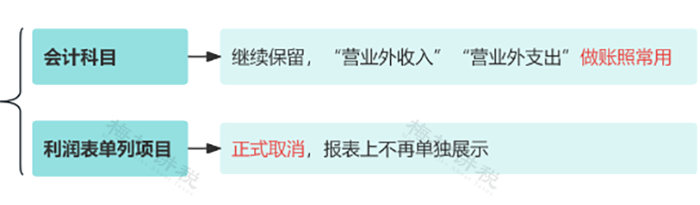
做账逻辑不变,变的是报表怎么“摆”。
旧利润表的逻辑是:营业利润+营业外收入−营业外支出=利润总额。
新规下,这个公式彻底作废——所有损益按业务本质重新归类,不再区分“营业”和“非营业”。
03
为什么改?改了啥?
四大核心突破速览!
先说说为什么要改——
过去几十年,营业外收支就像一个“万能垃圾桶”:资产报废、罚款滞纳金、捐赠支出、盘盈盘亏、偶然性政府补助……说不清、归不上类的损益,统统往里扔。
结果就是,投资者看不清企业真实的主业盈利能力。
本次修订核心动因有三个:对接国际准则(IFRS182027年全球实施)、压缩利润调节空间、提升报表信息有用性。
一句话概括——让利润表更真实地反映企业的“造血能力”。
再说说改了啥——核心突破主要体现在四个方面:
突破一:利润表结构分层列示
当期损益强制划分为经营、投资、筹资、所得税费用、终止经营五个类别,从底层厘清利润来源。
突破二:新增三个关键“小计”项目
新增“经营利润”“经营及投资利润”“持续经营利润”三个合计项目,让投资者一眼看清核心业务赚不赚钱。
突破三:取消“营业外收入/支出”单列项目
利润表上不再单独展示营业外收支,所有损益按业务本质各归其位。
突破四:引入管理层业绩指标披露要求
企业如使用“核心利润”“调整后EBITDA”等自定义业绩指标,必须在附注中说明口径与计算逻辑,压缩选择性披露空间。
04
新利润表长什么样?
五大分类×三大新增
新利润表到底长什么样?核心就两件事:
一、当期损益强制划分为五个类别
财政部在修订准则的同时,设计了统一的新利润表格式,“既有机嵌入IFRS18的‘五分类’原则,又继承现行利润表格式的基本架构,在保持报表样式基本稳定、降低实务适应难度的同时,提升会计信息的可比性和有用性”
新的利润表长这个样子:
二、新增三个关键合计项目
上海国家会计学院郭永清教授曾有一个精妙的比喻:“利润表就是用会计语言写的经济活动成败得失的总结文章。格式怎么编,不直接影响企业实际价值,但格式好坏会影响各利益相关方对企业的分析和判断。”
05
营业外收支去哪了?
一张表说清楚
以前扔进“营业外收支”的那些项目,以后去哪了?按业务本质各回各家:
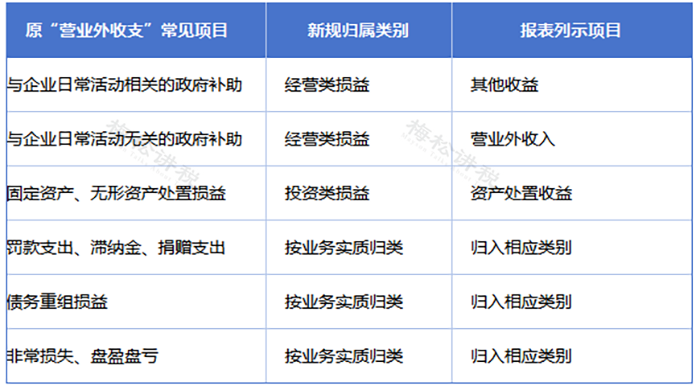
核心原则就一条:每一笔损益都要追溯到业务本质,按“经营、投资、筹资”三分法归类,不再有“万能垃圾桶”。
特殊提醒:对于从事特定主要业务活动的企业(如以投资为主要业务的企业),需将一般企业分类为投资或筹资类别的有关损益归入经营类别,以充分体现其主营业务特点。
06
执行时间表出炉!
分步实施,追溯调整
本次改革采用分步实施、允许提前实施的安排:
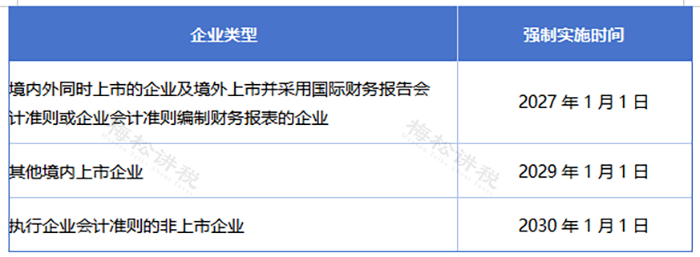
所有企业均可自愿提前执行。
执行《小企业会计准则》的中小微企业,本次改革完全不受影响。
新规设置梯度实施周期,以便企业有序做好衔接与实务调整。财政部还将加快推进应用指南编制、报表格式更新、会计科目修订等工作,上线免费线上培训课程,多措并举降低企业系统改造、人员培训等方面的执行成本。
首次执行需追溯调整!
企业首次执行本准则时,需对最近可比期间的利润表数据进行追溯调整,同时披露可比期间利润表单列项目的调节信息,并列报准则修订后的重述金额。
简单说——2027年执行时,2026年的对比数据也要按新格式重新列报。这意味着2026年的数据现在就要按照新分类口径整理,不能等执行当年再匆忙应对。
07
财务人怎么办?
四条实操建议
建议一:提前学习,别等最后一刻
新准则条文已正式发布,建议下载保存、逐条研读。新列报准则由2014版的45条扩展至71条,新增内容不少,越早学习越从容。财政部会计司有关负责人答记者问也同步发布,是理解准则精神的重要参考资料。
建议二:梳理现有账务,做好分类预案
提前梳理企业当前哪些损益项目未来需要重新分类,特别是历史遗留的“营业外收支”类项目,建立新旧分类对照表。
建议三:关注信息系统改造
利润表结构变了,财务软件、报表系统的取数公式和报表模板都需要相应调整。建议尽早与IT部门或软件服务商沟通改造计划。
建议四:提前预估税会差异扩大的影响⭐
新利润表分类口径更细,但税务处理口径并不会同步调整——利润表上的“经营利润”“投资利润”与税法上的“应纳税所得额”计算逻辑差异将更大,所得税纳税调整项目会明显增加。财务人需提前梳理各类损益的税会差异,做好纳税申报的衔接预案。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号