01
财政部明确
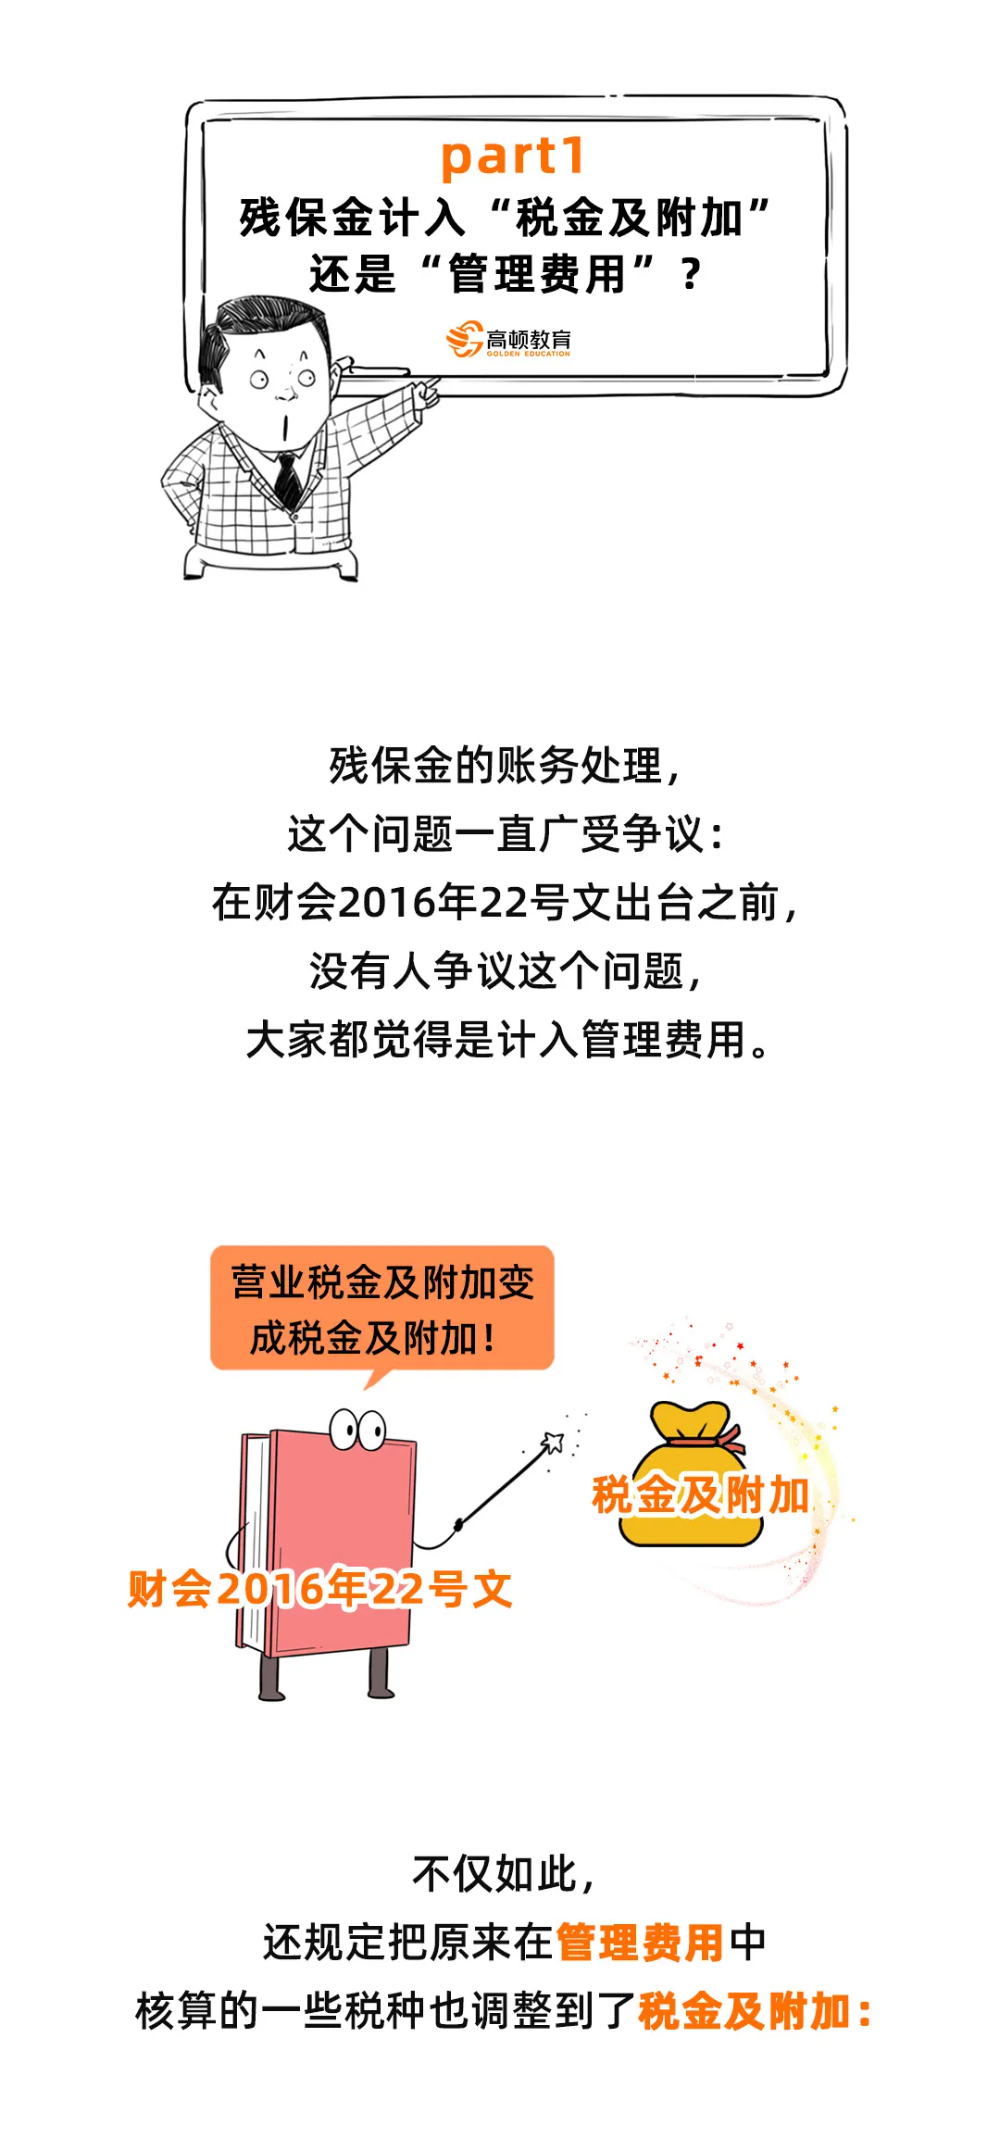
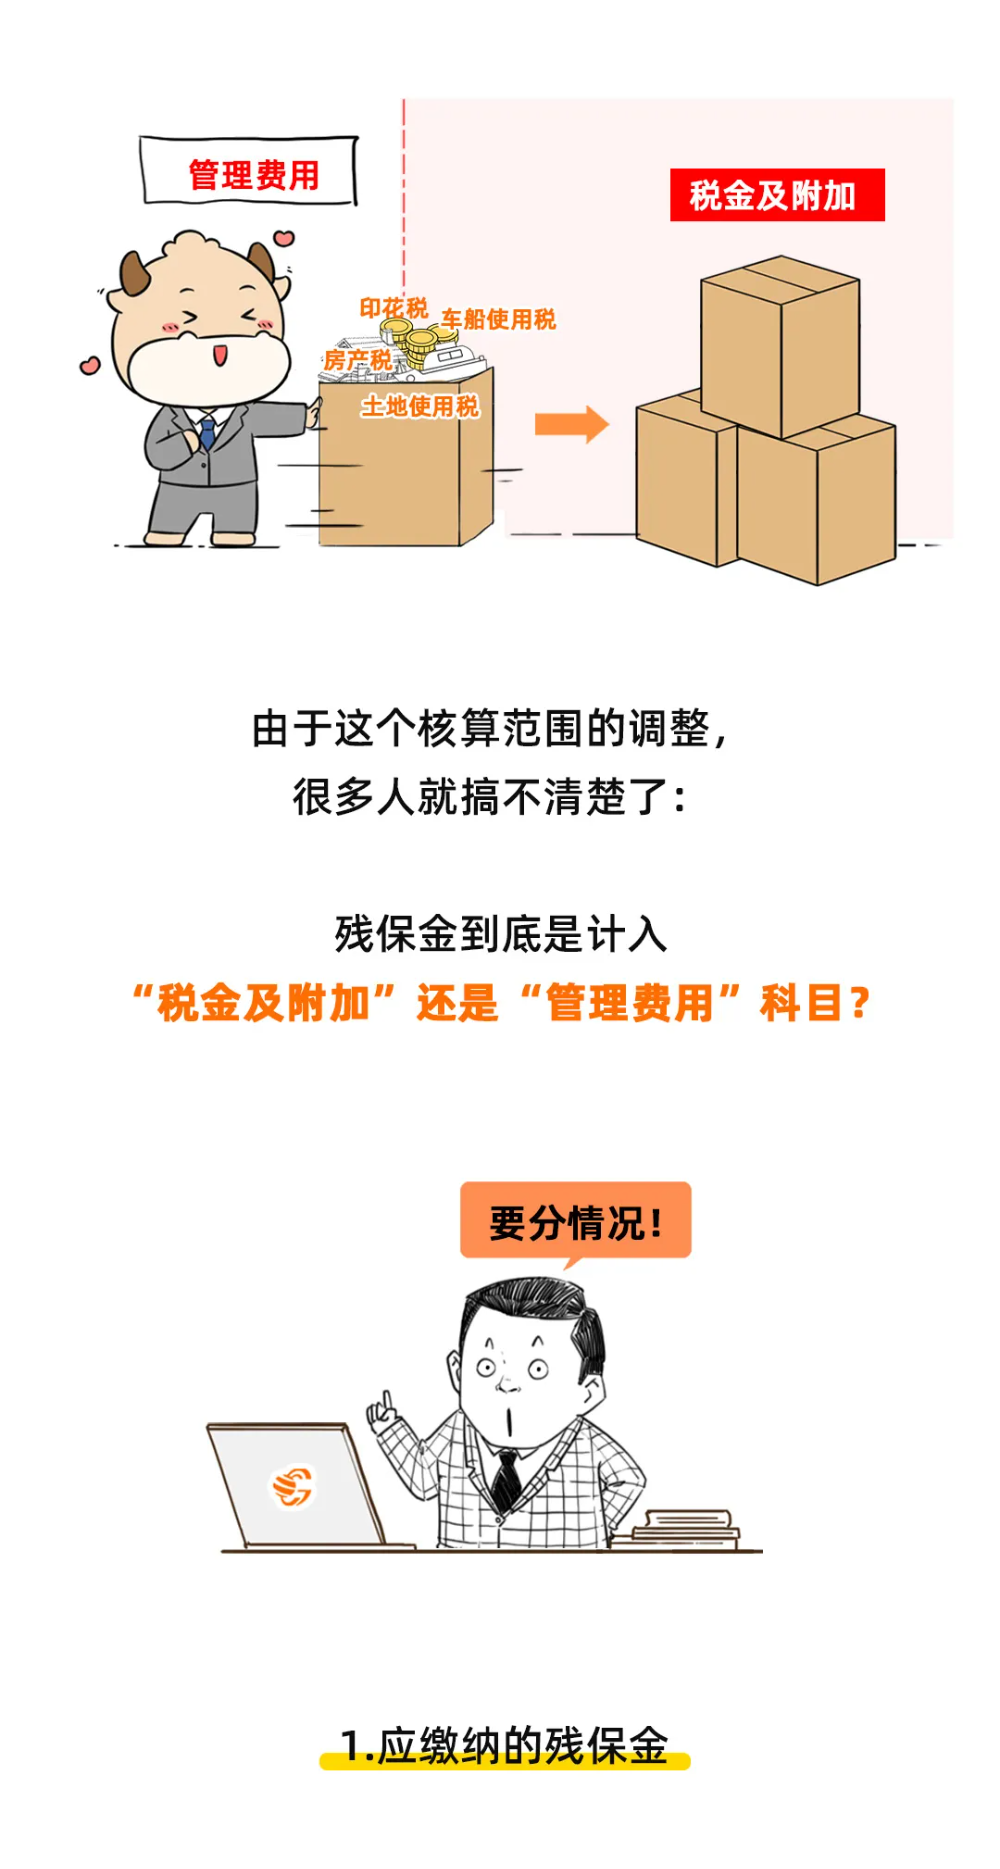
残保金计入“管理费用”
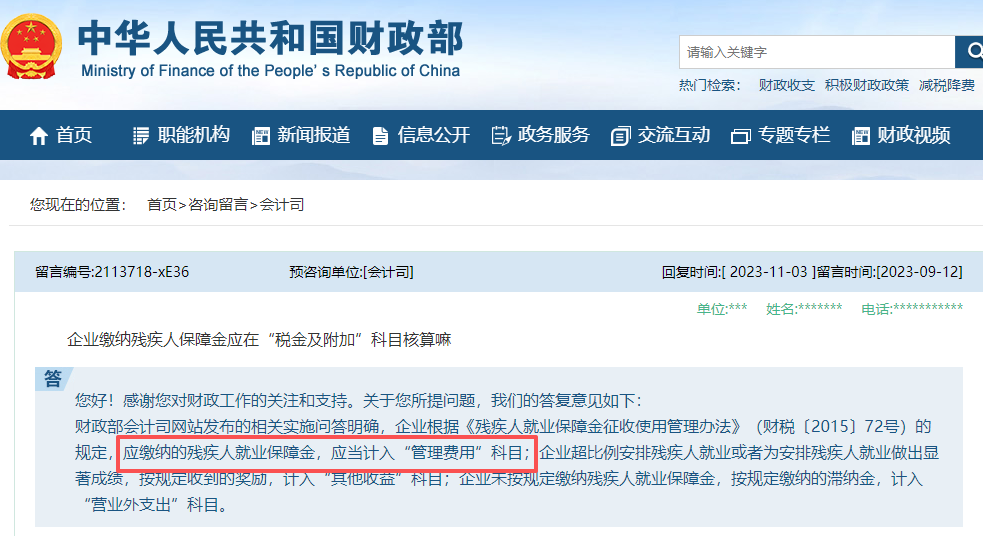
财政部在企业会计准则实施问答中,早就明确过残保金的会计处理:
企业根据《残疾人就业保障金征收使用管理办法》(财税〔2015〕72号)的规定:
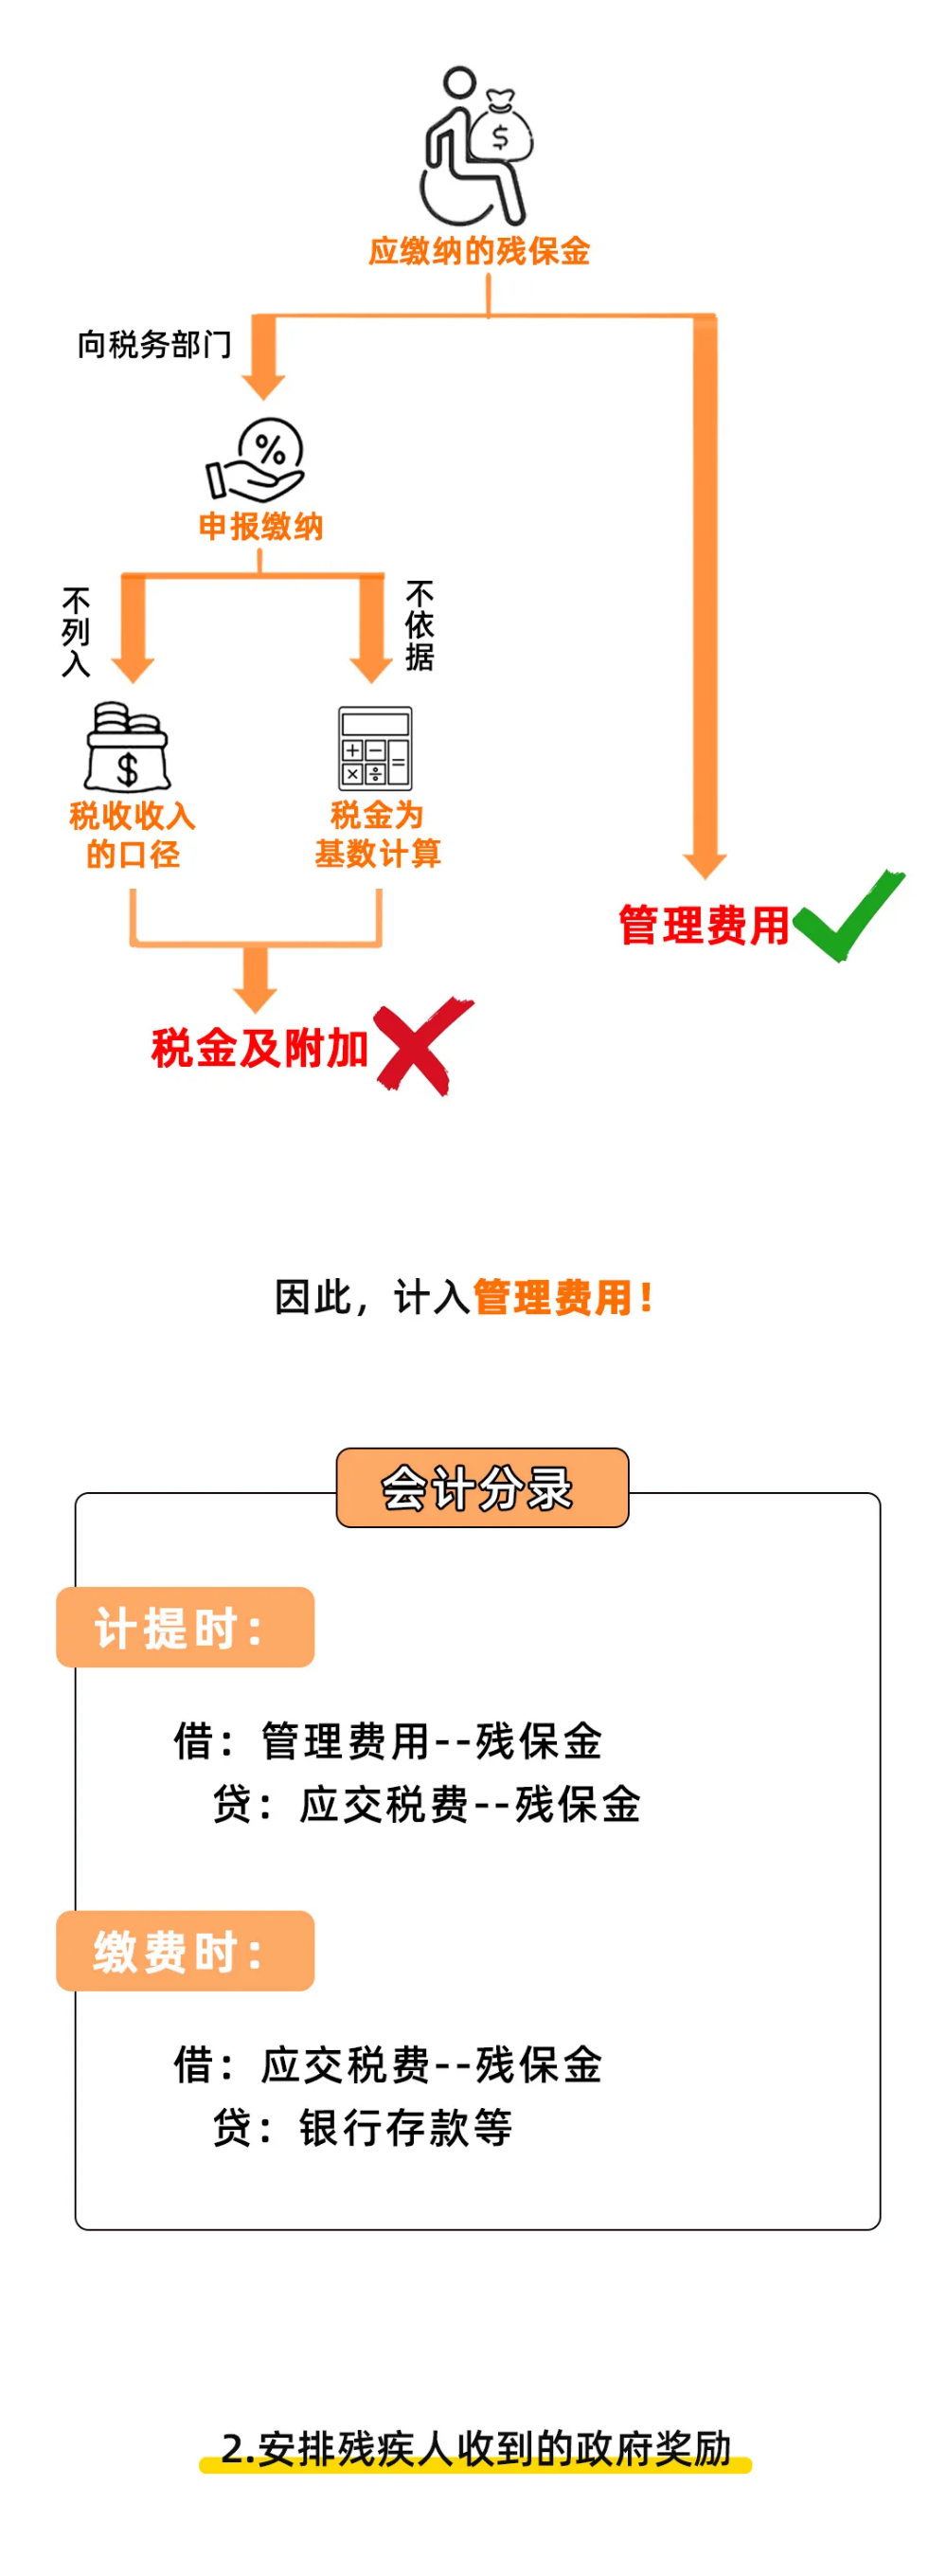
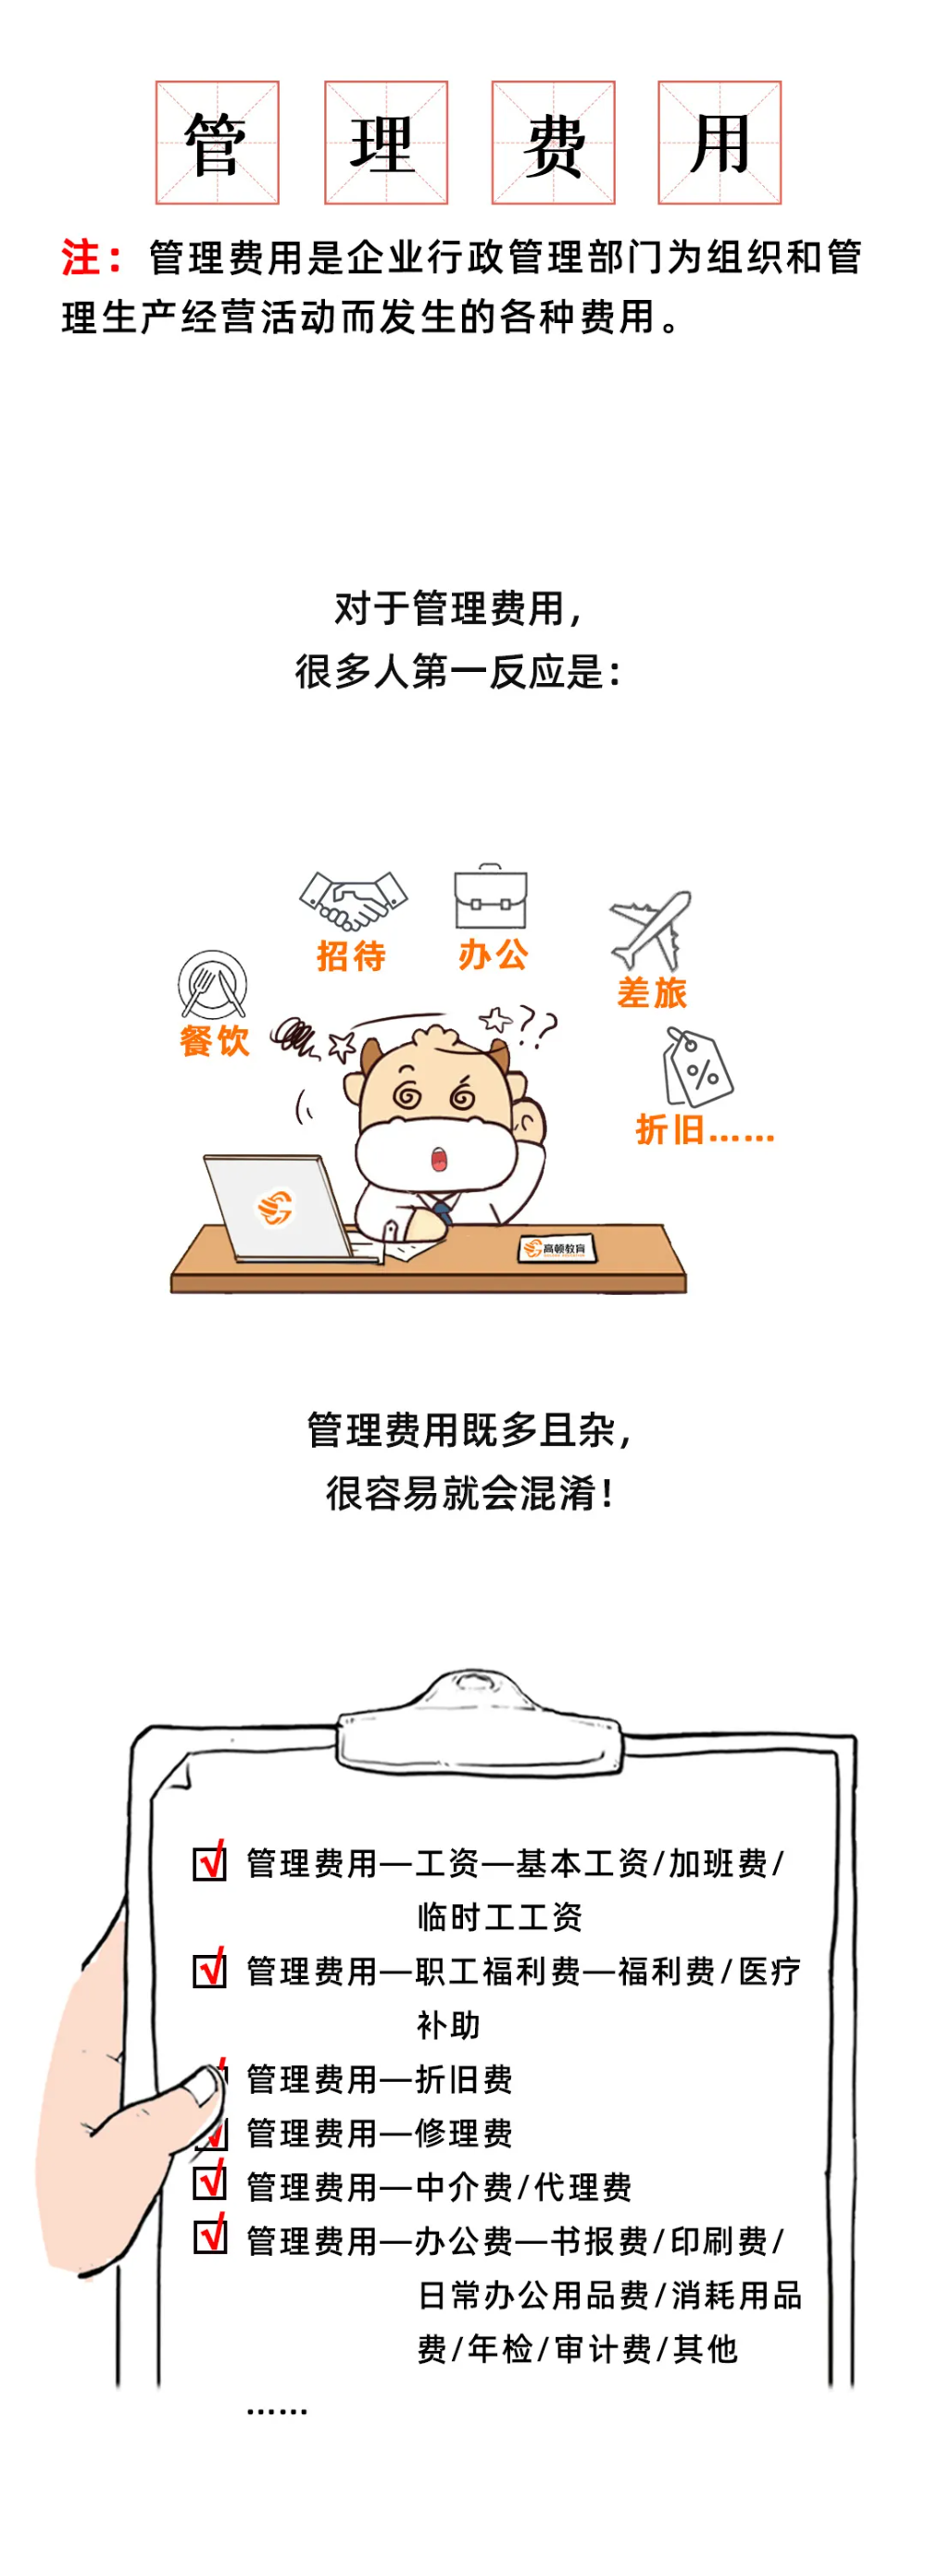
• 应缴纳的残疾人就业保障金,应当计入‘管理费用’科目;
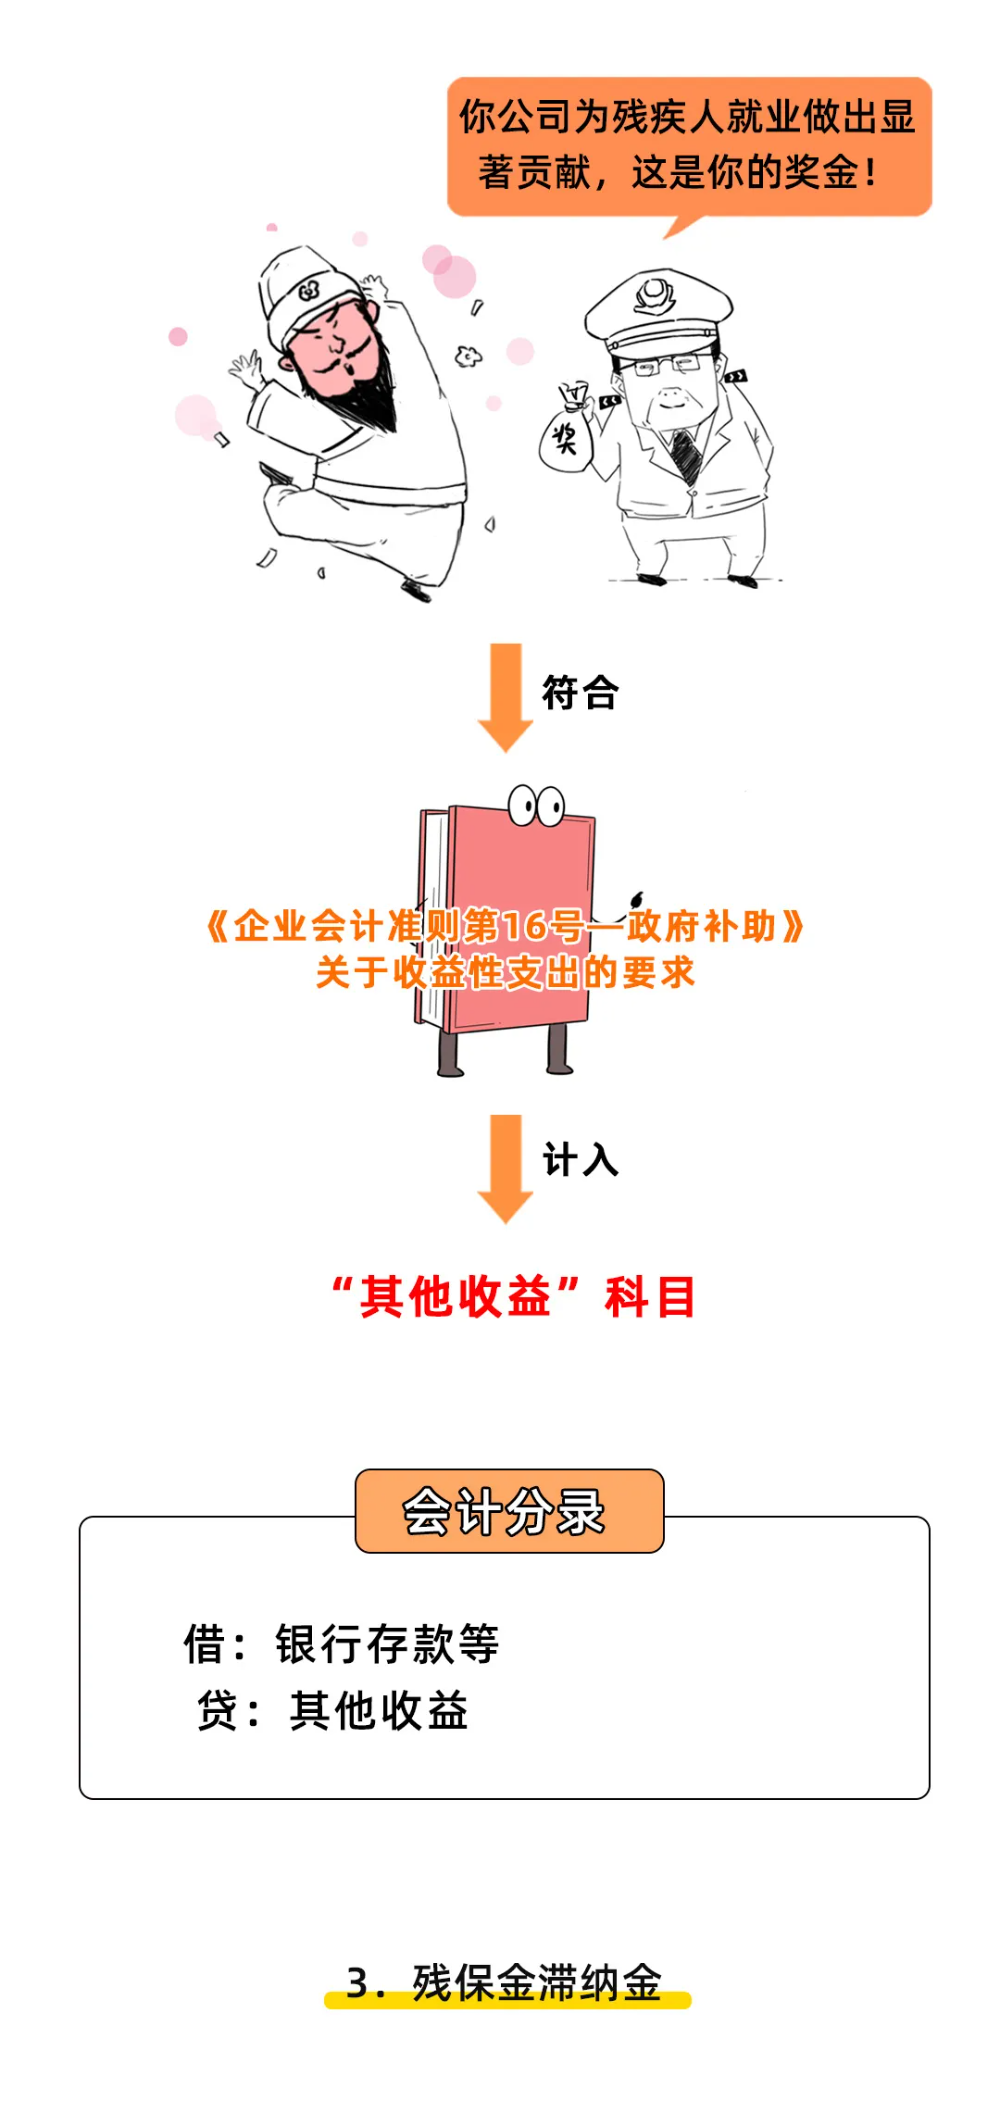
• 企业超比例安排残疾人就业或者为安排残疾人就业做出显著成绩,按规定收到的奖励,计入‘其他收益’科目;
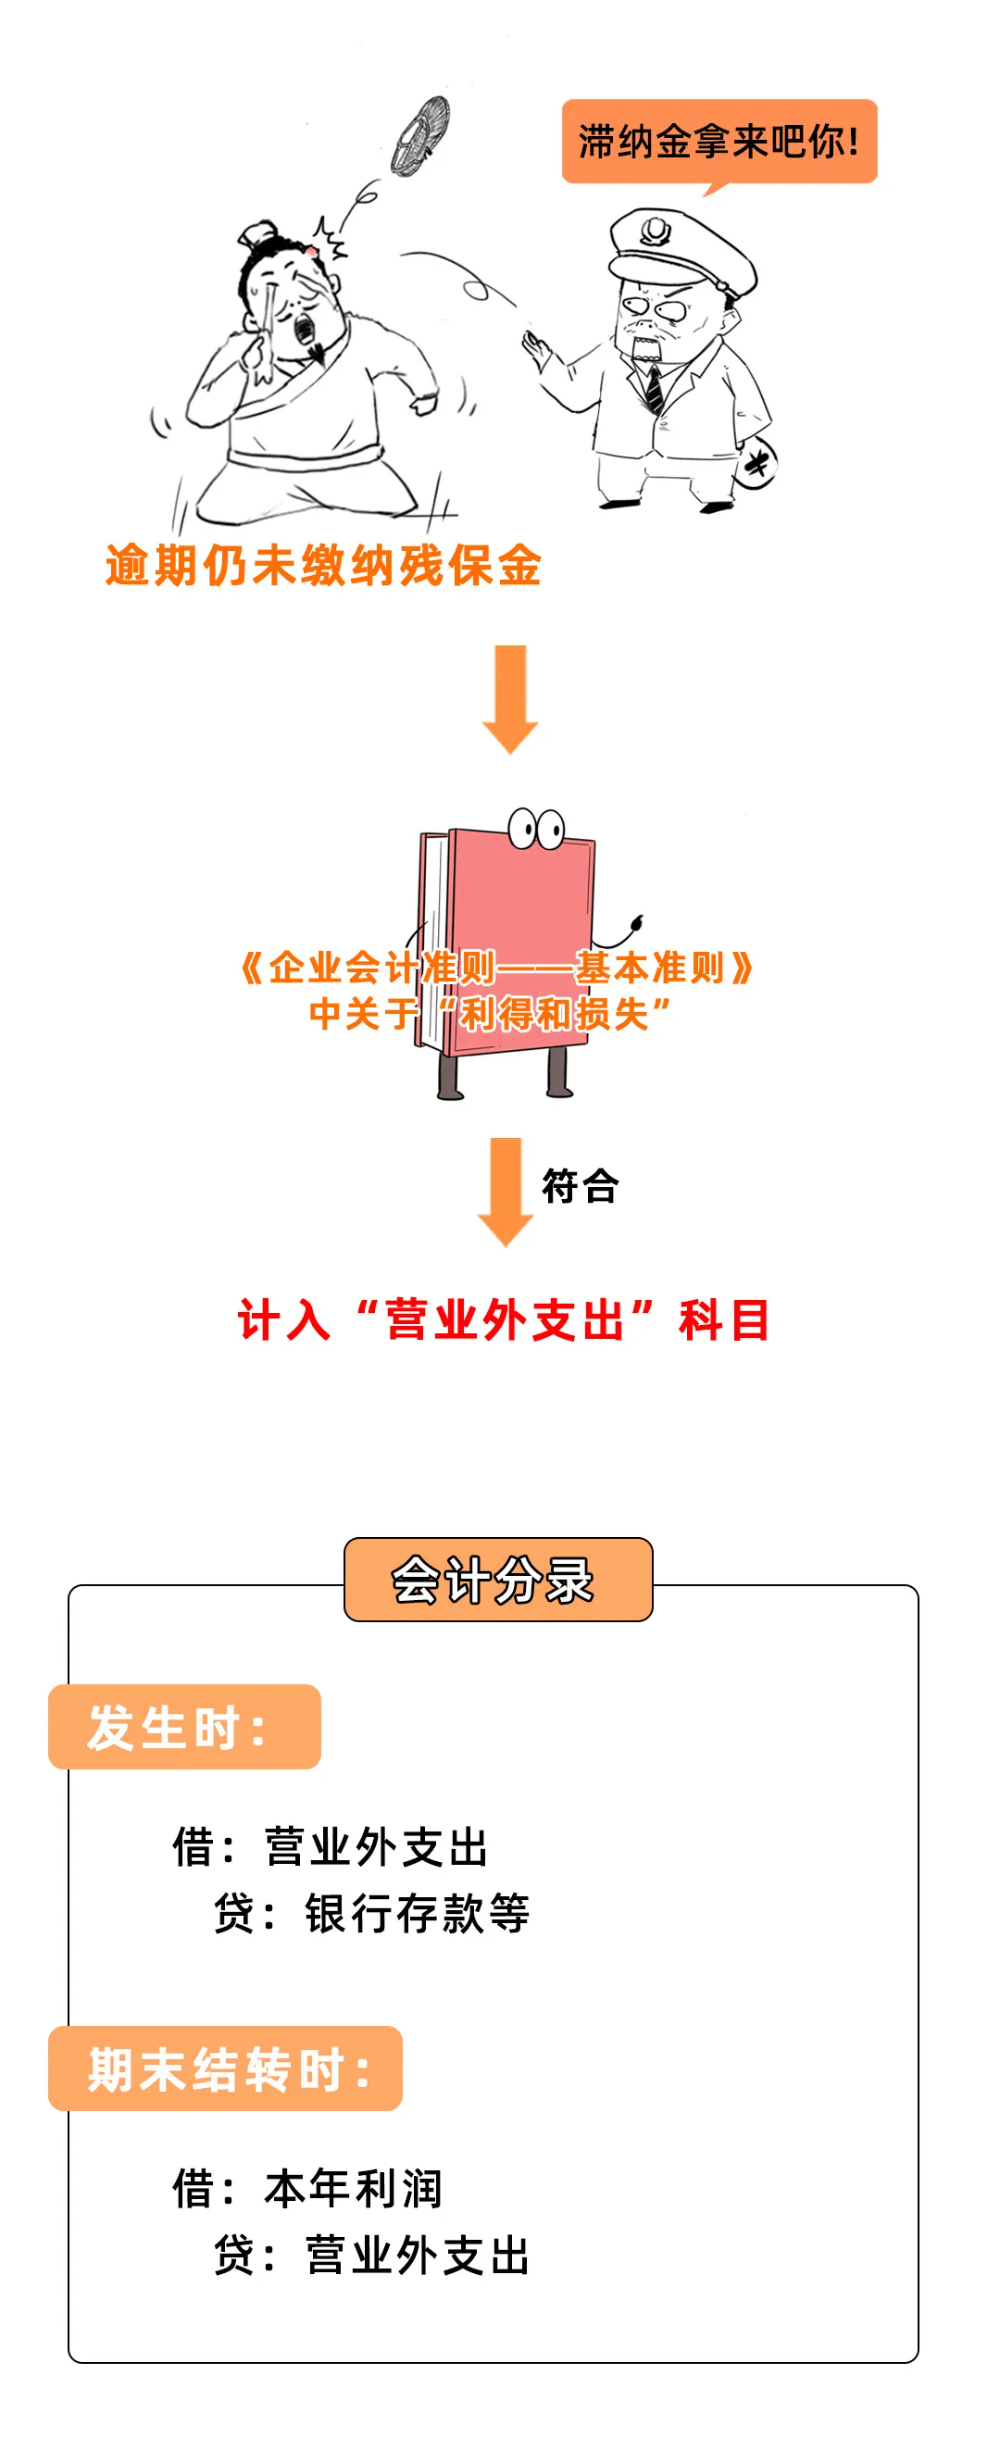
• 企业未按规定缴纳残疾人就业保障金,按规定缴纳的滞纳金,计入‘营业外支出’科目。
为什么不是“税金及附加”?3个关键原因:
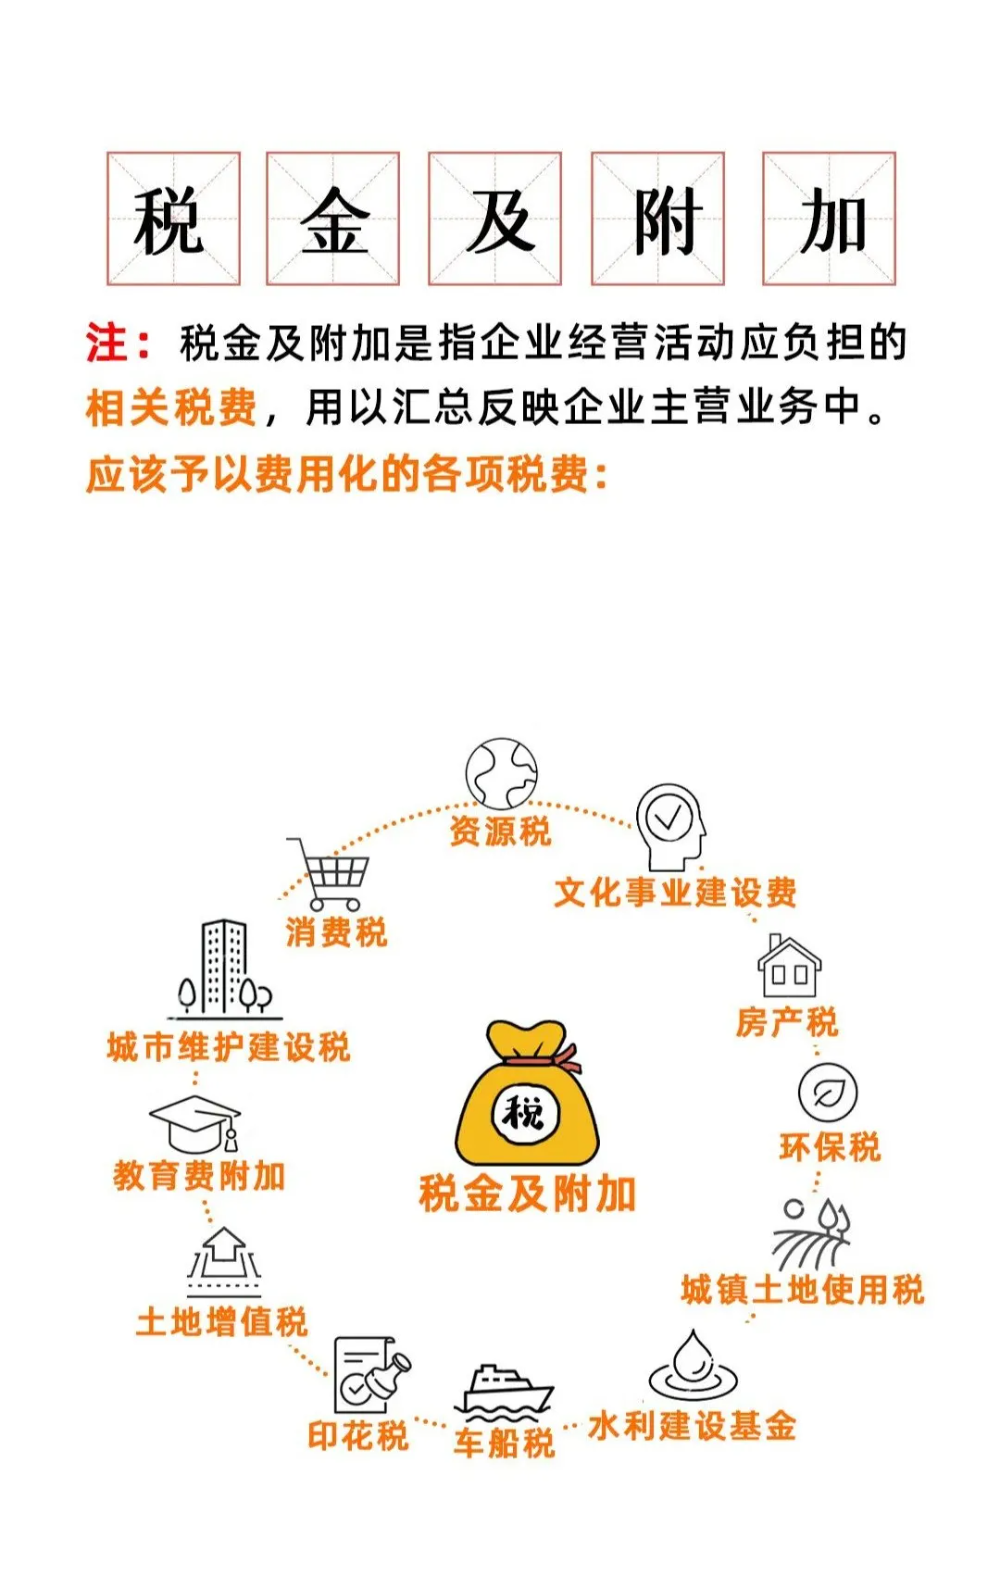
• 残保金是政府性基金,不属于税收,不纳入税收收入口径
• 虽由税务部门征收,但不以税金为基数计算
• 属于企业履行社会责任的管理类支出,与经营管理直接相关
02
收藏:
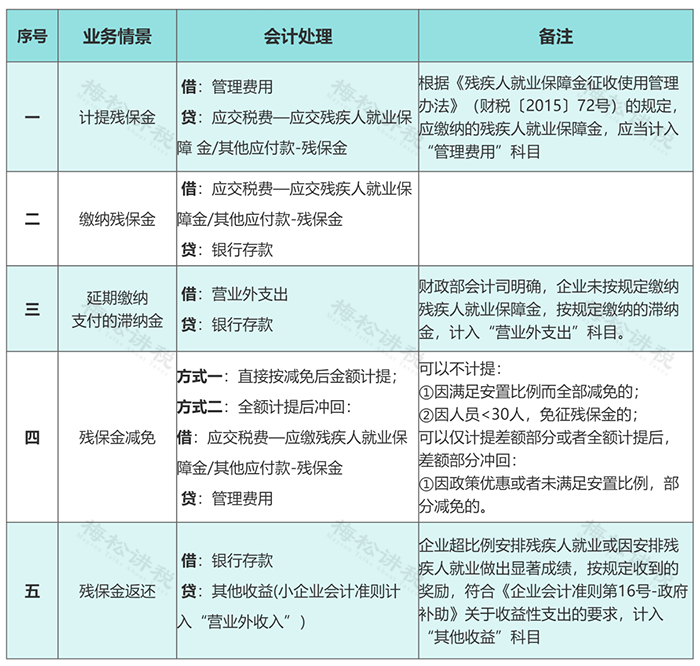
残保金全套账务处理
财政部明确残保金核心计入管理费用,滞纳金计入营业外支出,奖励返还分准则处理,具体分录如下:
03
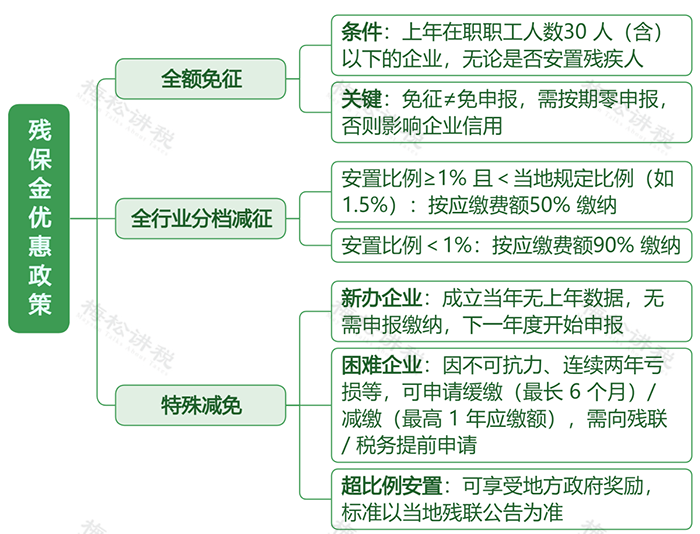
优惠政策延续至2027年底,
3类减免直接享!
残保金优惠政策统一延续至2027年12月31日,不同情形适用不同减免方式,核心优惠覆盖小微企业、未达比例企业及特殊情况企业:
04
“漫”说:
残保金到底如什么科目?
文字太无聊,不想看?
没关系,下面给大家梳理了漫画,印象更深刻!
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号