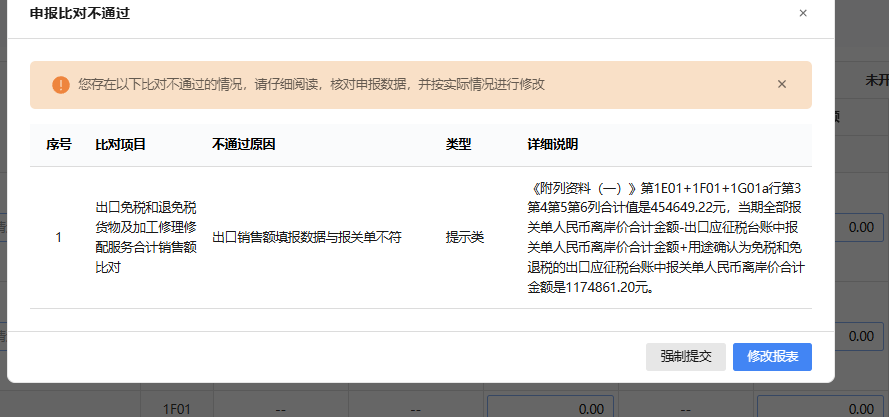
(增值税)
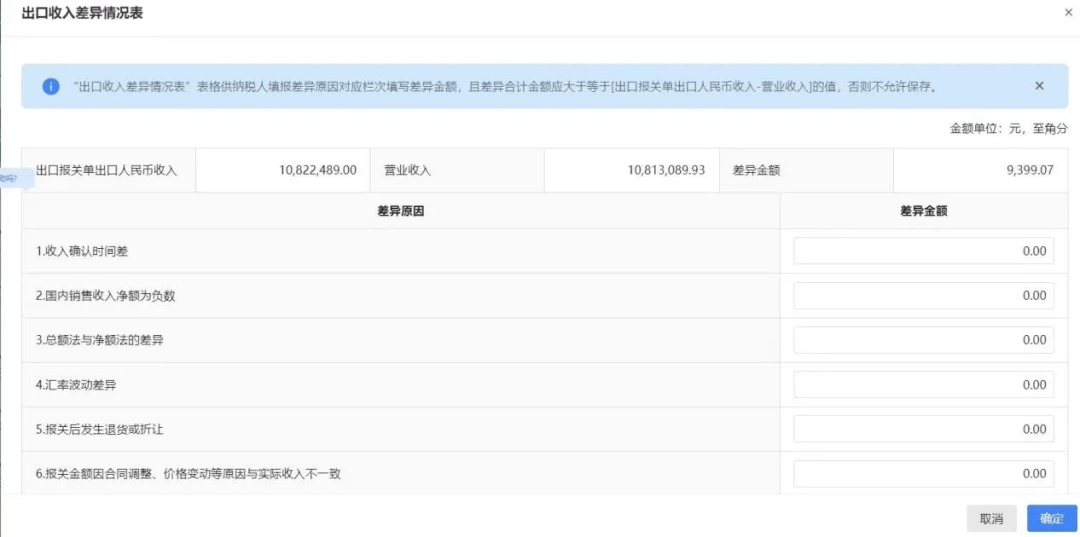
(企业所得税)
弹窗提示差异,不等于申报错了。在 10 月大征期,跨境电商 9x10 出口出现“报关单数据与增值税、企业所得税申报收入对比差异”,绝大多数情况是海关统计口径、收入确认时点、汇率折算标准三者天然不一致造成的。处理原则是:属于口径性、时间性差异的,做好台账和说明备查,不强行改申报表;属于确实少报收入的,才需要更正申报。
01
先搞清楚:
海关推给税务的数据是怎么算的?
海关换算汇率:一般为出口月上一个月第三个星期三中国人民银行授权中国外汇交易中心公布的汇率中间价,遇节假日顺延。
报关单成交金额:先转化为统计美元价(FOB 离岸价),取整后再换算成人民币 FOB 价格。
这里的关键是:海关用的是“上上月第三个星期三”的汇率,而企业财务通常用出口当月首日或出口当日汇率。两套汇率必然不同,这是差异的最主要原因之一。此外,海关统一折算为 FOB 价,而企业按 EXW、CIF 等成交方式核算收入时,运保费、杂费的处理口径也可能不同,进一步产生金额差。
接下来我们按不同的报关单贸易方式(监管方式)给大家一一说明。
02
9710:差异逻辑与传统 B2B 类似
情况一:收入确认时间差。 实务中月末几天申报的报关单,财务在当月还拿不到出口日期或退税联,就把收入确认到了下个所属期。建议做好跨期记录,或按规定申报未开票收入。注意:不能以“没查到报关单”为由不确认收入,如果纳税义务已经发生,该确认的必须确认。
情况二:运保费口径差异。 企业按 FOB 价确认收入,但实际发生的运保费与报关单申报金额不一致,导致海关统计的 FOB 价与企业账上收入出现差额。留存运保费发票和核算记录。
03
9610:天然存在“清单与汇总报关单”的时间差
9610 的模式:本月订单生成清单申报至单一窗口,下月才汇总成报关单。
举例:2026 年 9 月清单申报金额折人民币 10 万元,汇总报关单的出口日期落在 2026 年 10 月 19 日。按货权转移原则,增值税和企业所得税应在9月所属期(三季度)确认这 10 万元,但报关单比对数据会出现在10 月所属期(四季度)。
这是模式本身决定的,不是申报错误。留存清单与汇总报关单的对应关系备查。
04
9810:最复杂,需要分情形说清楚
9810 海外仓的业务属性决定了:报关出口 ≠ 平台已经卖掉。企业所得税按平台实际销售确认收入,天然会与报关单金额不一致;增值税如果按报关单申报,也会与企业所得税收入产生差异。
实务中存在的几种申报现象:
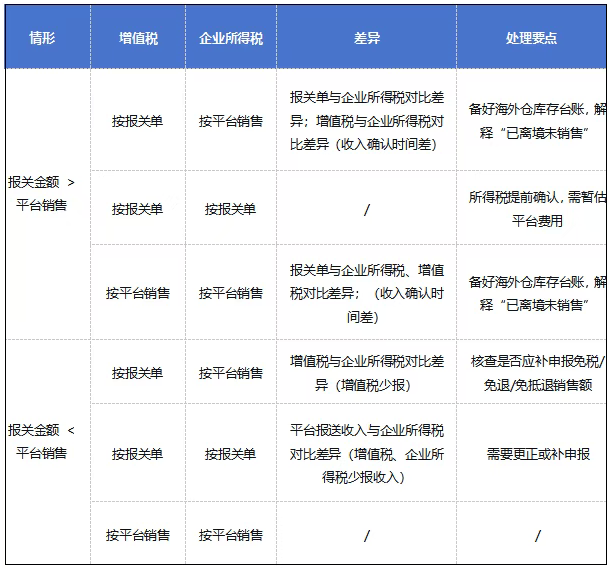
关键提醒:如果报关单是按“预计销售价”申报的(报关金额 > 平台实际销售),当期增值税、企业所得税按报关单申报会导致销售额虚高。后续可调整报关策略,按进货成本 + 国内费用 + 合理利润或预计可回款金额申报。(政策依据:中华人民共和国海关进出口物报关单填制规范第三十七条:单价填报同一项号下进出口货物实际成交的商品单位价格。无实际成交价格的,填报单位货值。第三十八条:总价填报同一项号下进出口货物实际成交的商品总价格。无实际成交价格的,填报货值。)
05
10月申报期具体怎么做
1.增值税申报:按账面确认的收入(或平台实际销售)正常填报。即使收入与报关单有差异,只要差异是汇率、时间差、运保费口径造成的,保持账务真实即可,不需要强行调平。
2.企业所得税申报:遵循权责发生制。三季度(7—9 月)应确认的出口收入,按会计上符合收入确认条件的金额申报。如果 9 月报关但控制权在 9 月已转移,应在三季度确认;如果 9810 货物还在海外仓未售,按平台销售确认,与报关单的差异用库存台账解释。
3.备好差异说明(核心是“能对上”)
如果税务要求提供说明,不要只写“汇率原因”。建议做好台账或利用系统化工具把差异说清楚。
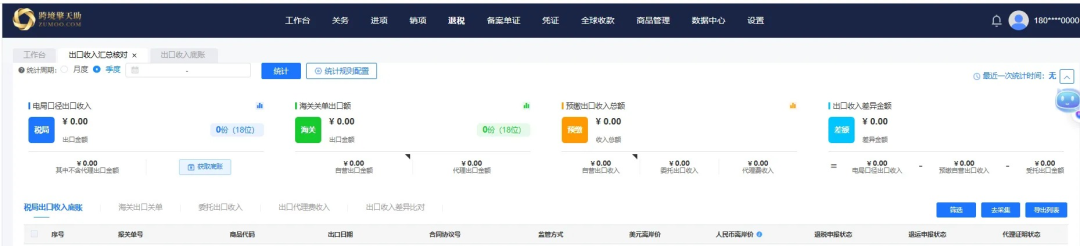
(擎天助出口收入汇总核对模块)
情况说明模板的核心段落参考:
“我司 2026 年 9 月所属期申报出口收入 XX 元,与海关传输报关单数据差异 XX 元。差异构成:①汇率折算差异 XX 元(海关采用 2026 年 8 月第三个星期三中间价,我司按 9 月首日汇率记账);②时间性差异 XX 元(报关单 XXX 出口日期 9 月 28 日,收入已计入 9 月,海关数据 10 月才传输比对);③ 9810 海外仓未售库存差异 XX 元(报关单 XXX 对应货物尚在海外仓,企业所得税按平台实际销售确认,增值税按报关出口确认,附库存台账及平台截图)。以上差异均非少报收入,相关合同、报关单、台账已留存备查。”
最后提醒
不要为了消弹窗而强行改表。 如果账面收入是真实的,把增值税或所得税收入硬调到与报关单完全一致,反而会造成账表不符,后续核查更难解释。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号