合同签了、发票开了、货款公对公转了、货也发了物流单留着——四流一致,这简直就是教科书级别的规范。
结果系统弹了个预警:"收入与成本变动逻辑不匹配",要求自查说明。
很多老板和财务还停留在"四流一致"的安全感里,觉得合同、发票、资金、货物流对得上就万事大吉。但金税四期上线后,税务、银行、社保、工商的数据全部打通,系统看的不是"这一笔业务单据齐不齐",而是"你这家公司全年的经营故事能不能讲圆"。
四流一致只能证明单笔交易"看起来真实";七流闭环才能证明企业全年经营"逻辑通顺"。 这就是2026年最严监管落地的核心变化。
01
四流是底线,七流才是新标准
传统的"四流一致"——合同流、发票流、资金流、货物流/服务流——是税务合规的法定基础,说明单笔交易的单据齐全。但问题是:单据齐全≠经营真实。
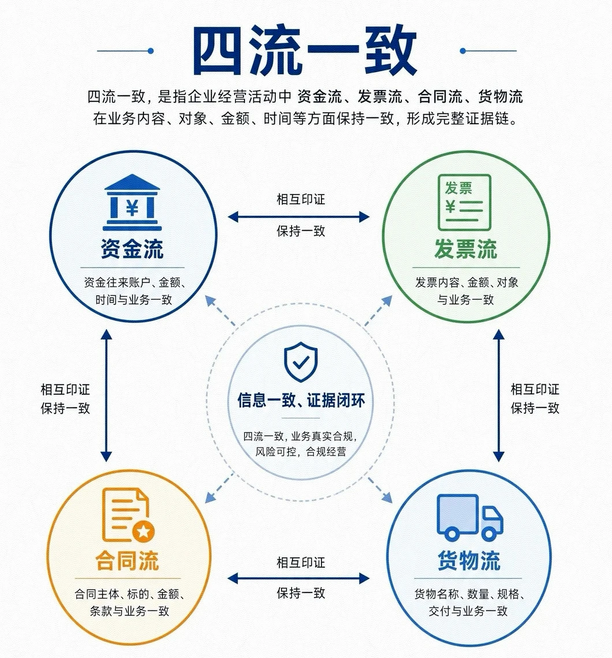
金税四期实现了税务、银行、社保、工商等11个部委70余个数据接口的互通。稽查视角从"看一张票"升级为"看一家公司全年的经营故事"。
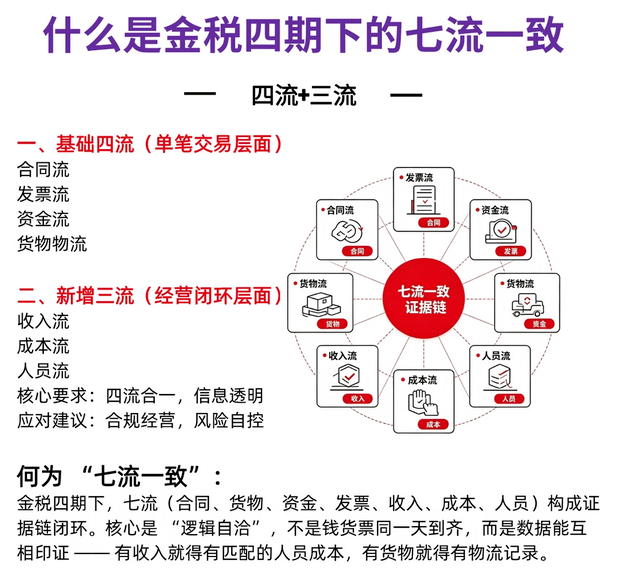
于是实务中衍生出了"七流一致"的合规逻辑:
• 四流(基础):单笔交易层面的单据合规
• 新增三流(升级):企业全年经营层面的数据逻辑自洽
下面小编把七流逐项拆开,告诉你每一流的核心要求、该留什么资料、以及最常见的踩坑点。
02
“七流一致”到底在查什么?
七个维度逐条拆风险!
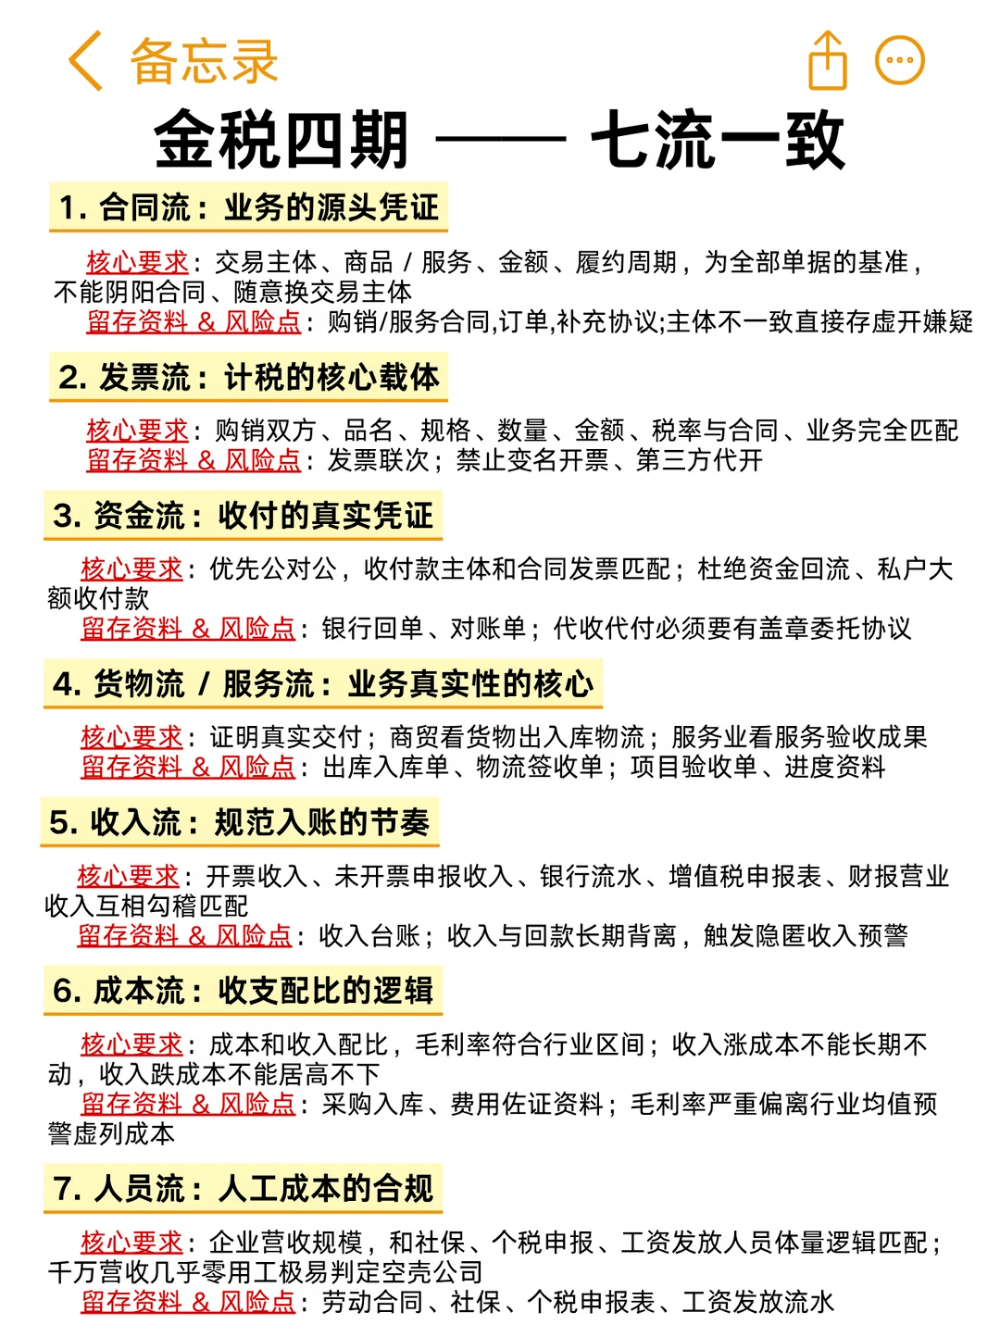
一、 合同流:业务的源头凭证
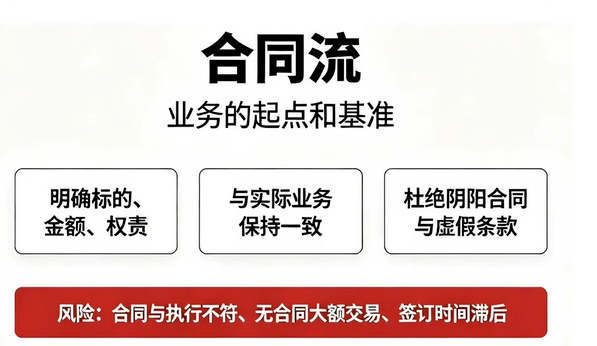
1. 核心要求: 交易主体、商品/服务、金额、履约周期,必须和后续发票、资金、履约记录一一对应。合同是所有证据链的起点。
2. 留存资料: 购销/服务合同、订单、补充协议、招投标资料。
3. 风险点: 阴阳合同(一份给税务看、一份实际执行)、合同主体与开票/收款主体不一致、大额交易无正式合同、先开票后补合同、代收代付没有三方盖章协议。
4. 提醒: 超过10万的业务,合同必须过财务预审。别等业务做完了让销售拿一张后补合同来入账,那种合同在税务眼里可信度几乎为零。
二、 发票流:计税的核心载体

1. 核心要求: 购销双方、品名、规格、数量、金额、税率,必须与合同、实际业务100%匹配。数电票时代,全票面信息实时上传,全程留痕不可篡改,以前那种"变个品名就能少交税"的操作已经彻底没戏了。
2. 留存资料: 发票联次、红冲/作废说明及对应原始凭证。
3. 风险点: 变名开票(比如把"礼品"开成"办公用品")、第三方代开发票、发票品名笼统模糊(只写"货物一批")、票实不符(开票100台实际只发50台)、仅凭发票直接入账不做任何配套佐证。
4. 提醒: 建筑服务发票备注栏必须写项目地址和项目名称,没写的抓紧让供应商重开。这个细节税务局监管很严。
三、资金流:收付的真实凭证
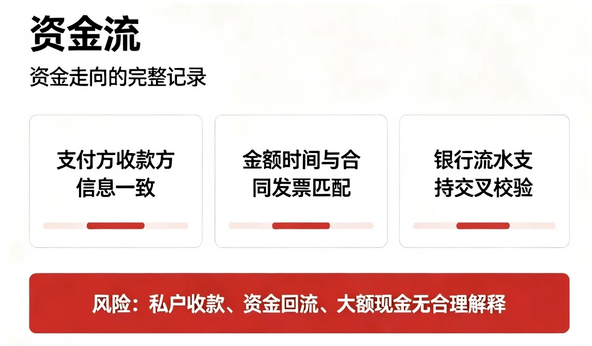
1. 核心要求: 优先公对公结算,收付款主体和合同、发票匹配;杜绝资金回流、私户大额收付款。
2. 留存资料: 银行回单、对账单、现金收据(如有)。
3. 风险点: 私户收取大额经营货款(比如用老板个人微信收客户50万)、公私账户混用、资金原路回流(A公司打给B公司,B公司又打回A公司关联账户)、无协议的代收代付、大额现金结算无合理说明。
4. 提醒: 零星小额私户代收不是完全不行,但必须在3个工作日内转入对公账户,并在银行回单备注业务名称。长期挂账的往来款定期清理,否则系统会直接标记"往来异常"。
四、货物流/服务流:业务真实性的核心
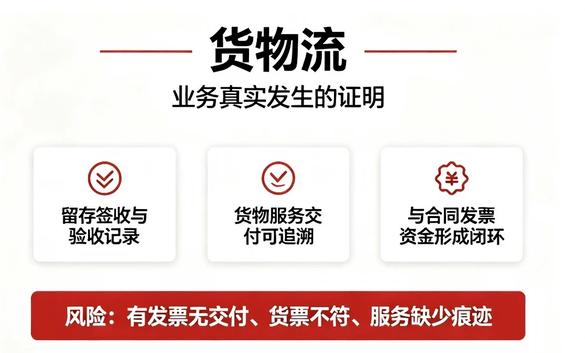
1. 核心要求: 证明真实交付。商贸企业看货物出入库和物流;服务业看服务验收成果和进度。
2. 留存资料: 出库单、入库单、物流签收单、仓储台账;项目验收单、进度资料、现场履约照片、沟通记录。
3. 风险点: 只开票不发货、只收费不服务的空转交易;物流签收单和合同地址不一致;出库数量与发票数量对不上;服务行业没有交付成果和验收记录。
4. 提醒: 按月装订履约凭证,别等业务做完了才发现"当时没让客户签验收单"。现在很多税务局会直接让企业提供服务现场的微信聊天记录、邮件往来作为辅助证明。
五、收入流:规范入账的节奏
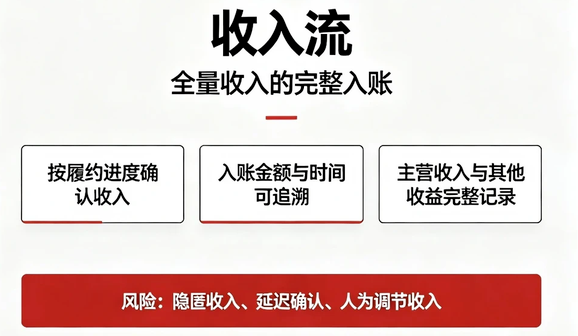
1. 核心要求: 开票收入、未开票申报收入、银行流水、增值税申报表、财报营业收入,五类数据必须互相勾稽匹配。收入确认时点必须匹配合同履约进度和实际交付成果。
2. 留存资料: 收入台账、合同履约进度表、回款记录。
3. 风险点: 私户收款体外循环(钱收了但没进账)、人为延迟确认收入(为了少交当期所得税)、提前列支收入(为了抢占税收优惠期)、增值税申报收入与企业所得税申报收入长期差额过大。
4. 提醒: 每月对账时做一个简单公式:「开票总额+未开票申报额=账面营业收入」。如果不等,必须找出差异原因并留痕。回款长期未开票的,单独台账标注原因,别让系统觉得你在隐匿收入。
六、成本流:收支配比的逻辑
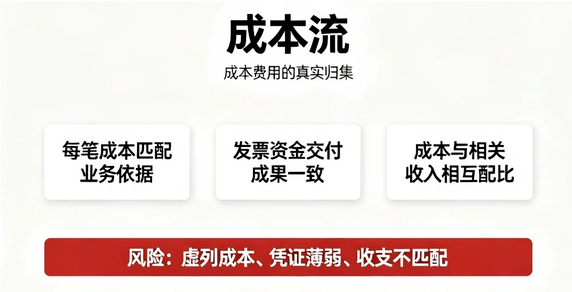
1. 核心要求: 成本和收入配比,毛利率必须符合行业正常区间;收入涨成本长期不动,收入跌成本居高不下都属于异常经营行为。
2. 留存资料: 采购入库单、费用佐证资料(差旅审批、会议通知、培训签到等)。
3. 风险点: 毛利率严重偏离行业均值(比如你卖建材毛利率75%行业平均25%,这就是在喊"来查我");虚列成本(拿无关发票充成本);成本结构异常(比如营收1000万的企业,只有2个员工却列了200万工资);有收入无成本或成本远超收入。
4. 提醒: 税务局系统里有一个行业毛利率数据库。你的毛利率如果长期偏离行业均值±20%以上,系统自动弹预警。别觉得"我做的是高端产品"就能解释过去,税务局会让你拿产品技术说明、定价依据、客户清单来佐证。
七、人员流:人工成本的合规
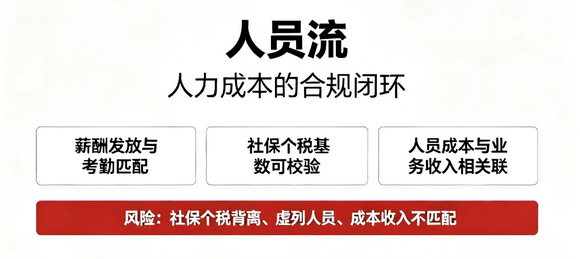
1. 核心要求: 企业营收规模,必须和社保、个税申报、工资发放、人员体量逻辑匹配。千万营收几乎零用工,系统极易判定为空壳公司。
2. 留存资料: 劳动合同、社保缴纳记录、个税申报表、工资发放流水、考勤记录。
3. 风险点: 社保和个税基数不一致(比如工资申报8000但社保按最低基数缴)、虚列人员(发工资给不存在的人)、人员数量与业务规模严重不匹配(年营收5000万只有3个员工)、工资长期由私户发放不走公账。
4. 提醒: 这条是2026年新增的监管重点。金税四期打通了社保和个税数据,系统会自动比对:你申报了多少员工 → 发了多少工资 → 缴了多少社保 → 申报了多少个税。如果任何两个数字对不上,直接预警。更不要想着用"个体户业主给自己发工资"来省税——个体户业主和个独投资人只能申报经营所得,不能申报工资薪金。
简洁重点版可以保存好这张图:
03
七流闭环到底怎么串?
七流不是要求所有单据在同一天到齐,而是数据逻辑必须自洽,能串成一个完整的"经营故事"。
举个例子:
合同流✓(合同签了)→发票流✓(发票开了)→资金流✓(公对公转账)→货物流✓(物流单有)→收入流✗(收入入账了但和银行流水对不上,有私户收款)→成本流✗(毛利率75%远超行业25%,解释不了)→人员流✗(年营收800万只有1个兼职会计,人工成本几乎为零)
看到了吗?四流全部没问题,但新增三流全部崩盘。这就是大数据穿透式监管的厉害之处——它不看单笔业务,它看整家公司全年的数据逻辑。
正确的七流闭环应该是:
合同定权责→业务证交付→发票留凭证→资金显走向→收入核总量→成本配支出→人员释人力
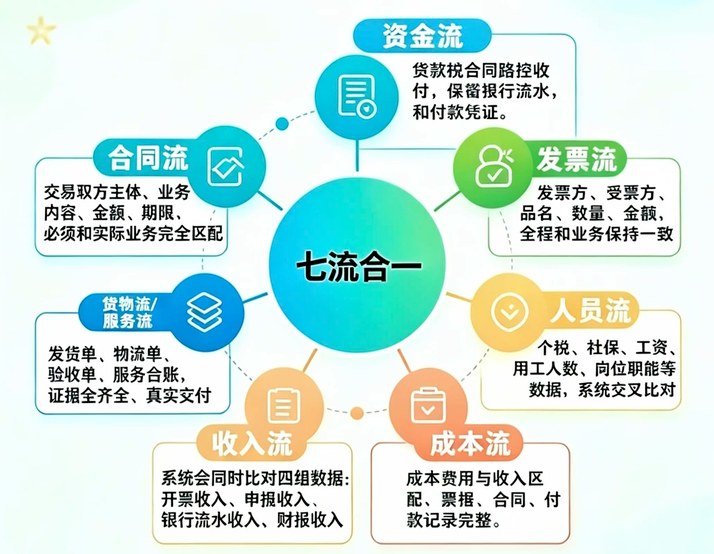
七个环节环环相扣,任何一个断点都会被系统标记为风险疑点。
04
给老板和财务的建议
企业不要只停留在"知道了",得落地,小编直接给你3个能立刻执行的动作:
动作1:每月做"五类数据对账"
• 增值税申报表上的销售额
• 企业所得税申报表上的营业收入
• 财务报表上的主营业务收入
• 银行流水里的经营回款总额
• 开票系统里的开票金额(含税)+未开票申报额
这5个数如果差距超过10%,必须找出原因并留痕。差距超过20%,你可能已经在税务系统的"重点关注名单"里了。
动作2:每季度做一次"毛利率健康检查"
去税务局官网或行业协会查一下你所在行业的平均毛利率区间。如果你的毛利率偏离行业均值±20%以上,准备一份书面说明:为什么偏离?是产品差异化?是高附加值服务?是季节性因素?
注意:提前准备,别等税务局来问才临时编。
动作3:把合规前置到业务流程里,不要事后补单据
很多公司的做法是:业务做完了→财务来收拾残局→发现缺合同、缺验收单、缺物流单→事后补。
在金税四期,事后补的单据在系统眼里可信度极低。正确的做法是:
• 采购部门:签合同前过财务预审,发货后24小时内上传物流单
• 销售部门:收款后3日内入账,客户验收后当场签验收单
• 财务部门:每月对账、每季毛利率检查、每年做一次七流全面自查
10条快速自查清单(打印贴桌上)
1.公司所有大额合同,签约主体是否与开票/收款主体一致?
2.发票品名、数量、金额是否与合同和实际交付一致?
3.是否有私户收取经营货款?如有,是否3日内转入公账并备注?
4.货物流单据(出库、物流、签收)是否按月归档?
5.增值税申报收入与企业所得税申报收入差距是否在合理区间?
6.毛利率是否偏离行业均值20%以上?如有,是否有书面说明?
7.工资、社保、个税三表数据是否一致?
8.人员数量与营收规模是否匹配?
9.是否存在长期挂账的往来款?是否定期清理?
10.是否存在"先开票后补业务"的情况?
这10条里如果踩了3条以上,建议立即整改。踩了5条以上,税务预警大概率已经在路上了。
2026年的税务监管已经彻底告别了"以票管税"的粗放模式,进入了"以数治税"的穿透式监管时代。
四流一致是基础门槛,七流闭环才是生存底线。
很多企业自以为账务规范,实际上存在七流数据不匹配、链路断点、收支失衡等隐形风险。这些风险在旧系统里不会被发现,但在金税四期的大数据交叉比对下,会立刻暴露。
赶紧把这篇文章学习起来,转发给老板和财务,主动规避税务风险、企业保障长远经营。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号