重磅政策连环落地,不少财务人直呼跟不上!
财政部、税务总局2026年第28号公告来了!伴随增值税法实施,代扣代缴配套文件《境内单位代扣代缴自然人增值税管理办法》正式发布,11月1日起施行,财务新增扣缴申报工作。
紧接着,税务总局同步出台2026年第19号公告,配套代扣代缴申报表一并公布!政策+申报表单一次性配齐,落地节奏超快。下面小编为大家逐一拆解新规要点!
01
11月1日起,
这7类服务,别忘了代扣增值税!
9月3日,财政部税务总局发布2026年第28号公告,正式出台《境内单位代扣代缴自然人增值税管理办法》。
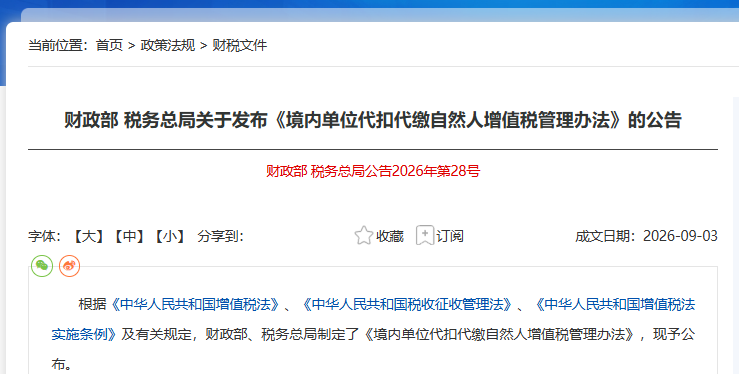
新规落地后,企业向自然人采购研发、软件、设计、咨询等7类特定服务,不只要代扣个税,增值税也要由付款单位代扣代缴!财务新增一项扣缴申报工作!
接下来,我们一起来看下政策核心要点 ..........
一、哪些服务需要“代扣增值税”?
公告明确,自然人提供以下七类特定服务,支付价款的境内单位负有增值税代扣义务:
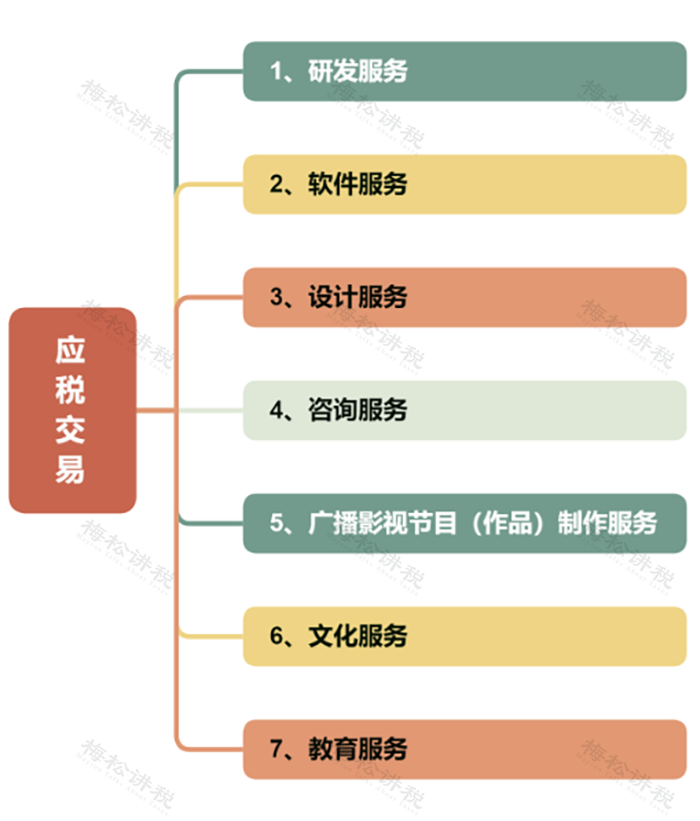
上述特定业务的具体业务范围按照财政部税务总局公告2026年第9号执行,后续政策调整同步更新;上述服务所称的价款包含货币+非货币形式全部经济利益。
例外提醒:互联网平台从业人员通过平台发生交易,由平台企业办理代扣申报,不适用本办法。
二、扣缴主体、税款怎么算?
扣缴义务人:支付价款的境内单位
计算公式:应扣缴增值税=销售额×规定征收率
同步扣缴:代扣增值税时,附加税费必须一并扣缴
三、申报时间与实操重点
扣缴义务人,应当在发生应税交易的次月1日起15日内,向主管税务机关办理扣缴申报、缴纳税款。
!!关于申报环节的几个重点提醒:
• 每次(日)销售额达到按次纳税起征点的,公司才需要代扣税款(2026年起按次起征点已提至1000元/次);
• 企业完成代扣后,自然人后续代开发票无需重复缴纳该笔增值税;
• 自然人如符合增值税免税优惠(小规模免税等),可主动向扣缴义务人提供资料,按政策享受减免;
划重点!!!
注意了!若自然人先行代开增值税发票并缴纳了增值税,结算单位无需再代扣代缴增值税,但仍须于次月15日前就该项价款填报增值税代扣代缴申报表。
四、时间节点
2026年11月1日:办法正式施行;
2026年1月1日至10月31日期间发生的应税交易,还是由自然人自己按《增值税法实施条例》第四十四条规定自行申报。
02
申报表同步上线,
官方填报指引请收好!
财政部、税务总局28号公告落地后,国家税务总局紧接着发布 2026年第19号公告,同步上线配套扣缴申报表!
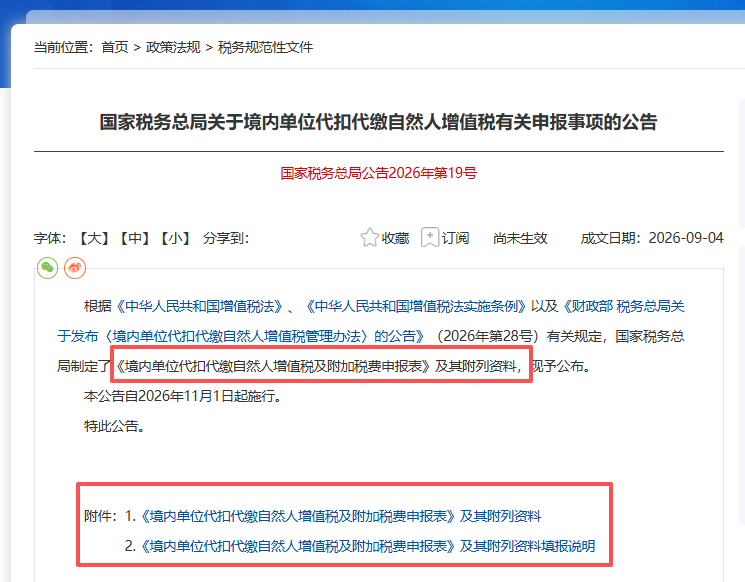
19号公告核心内容:
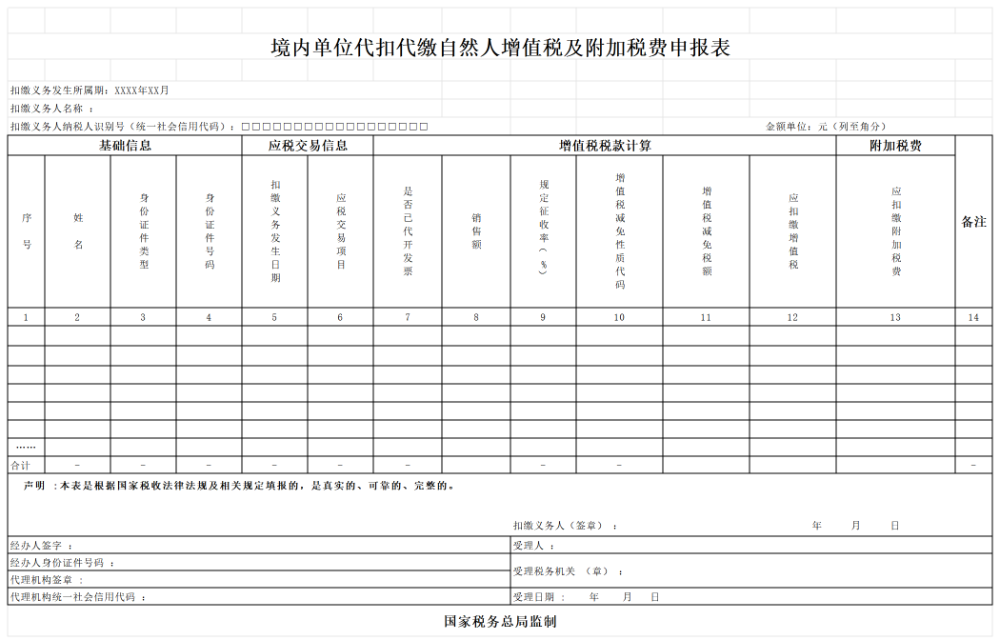
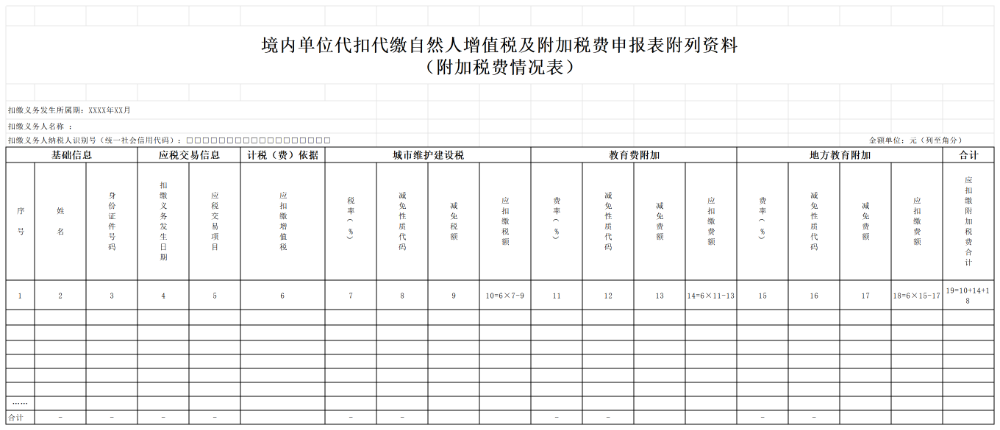
国家税务总局正式制定《境内单位代扣代缴自然人增值税及附加税费申报表》及其附列资料,自2026年11月1日起同步施行。
政策、表单配套到位,申报直接用这张表!
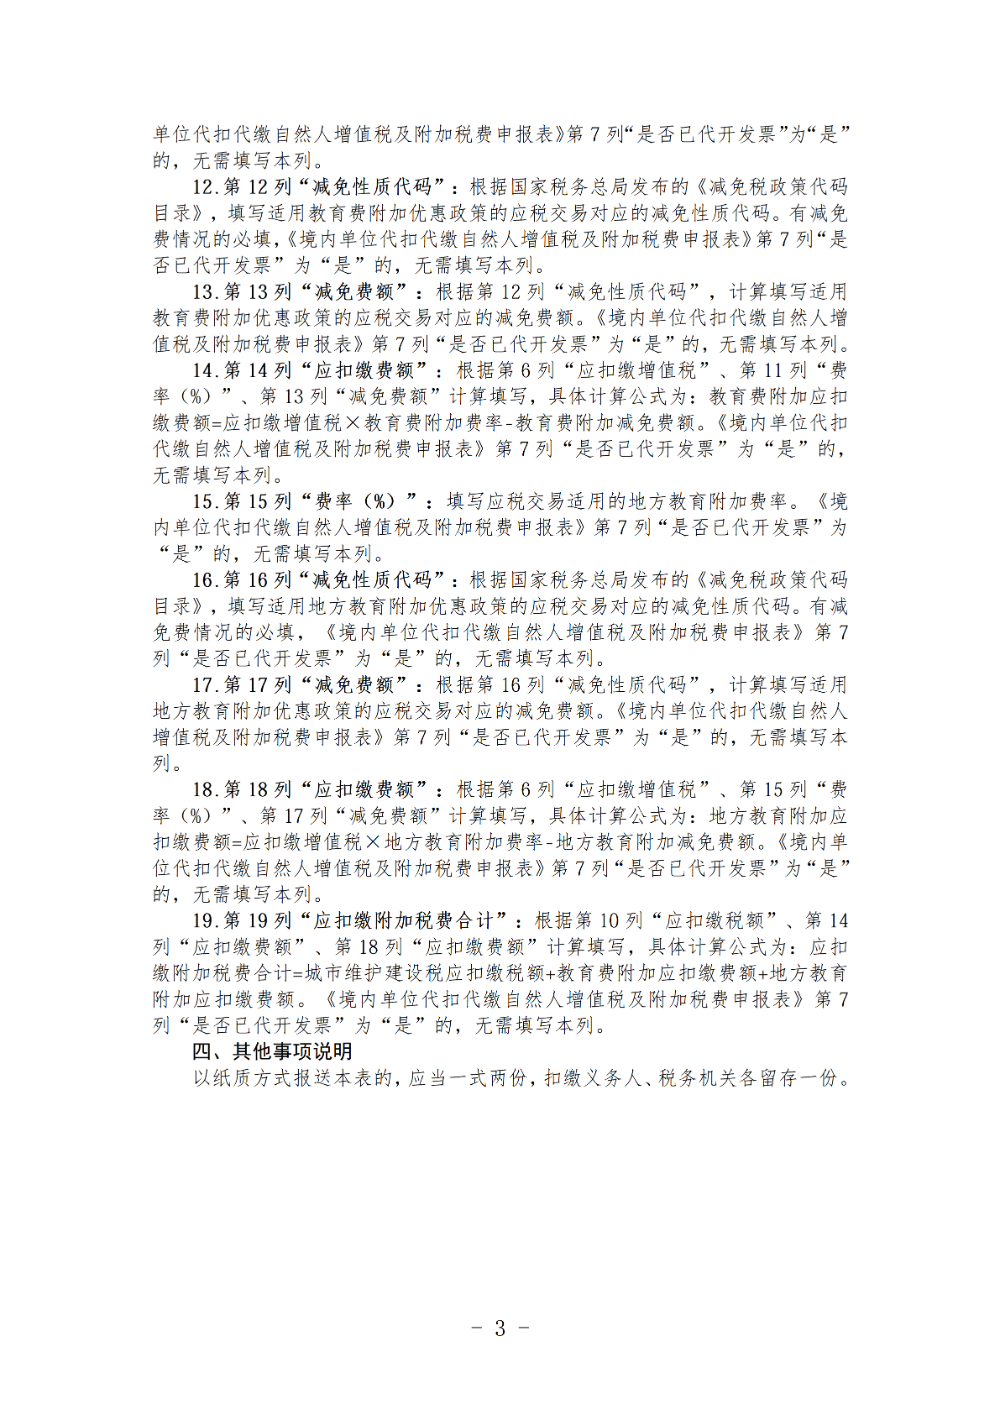
申报表长这样:
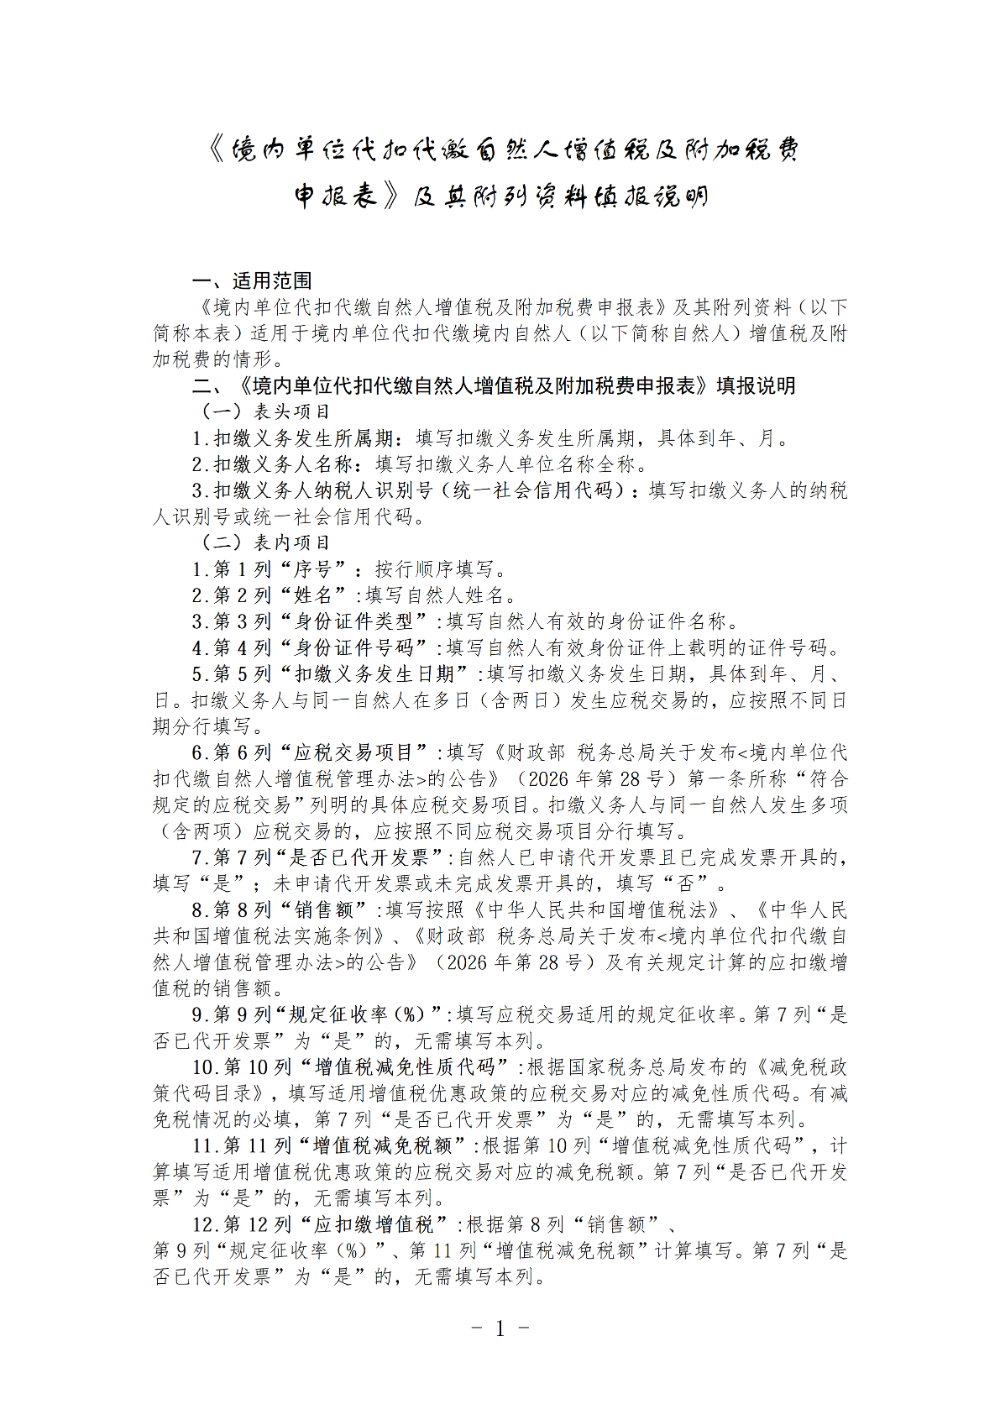
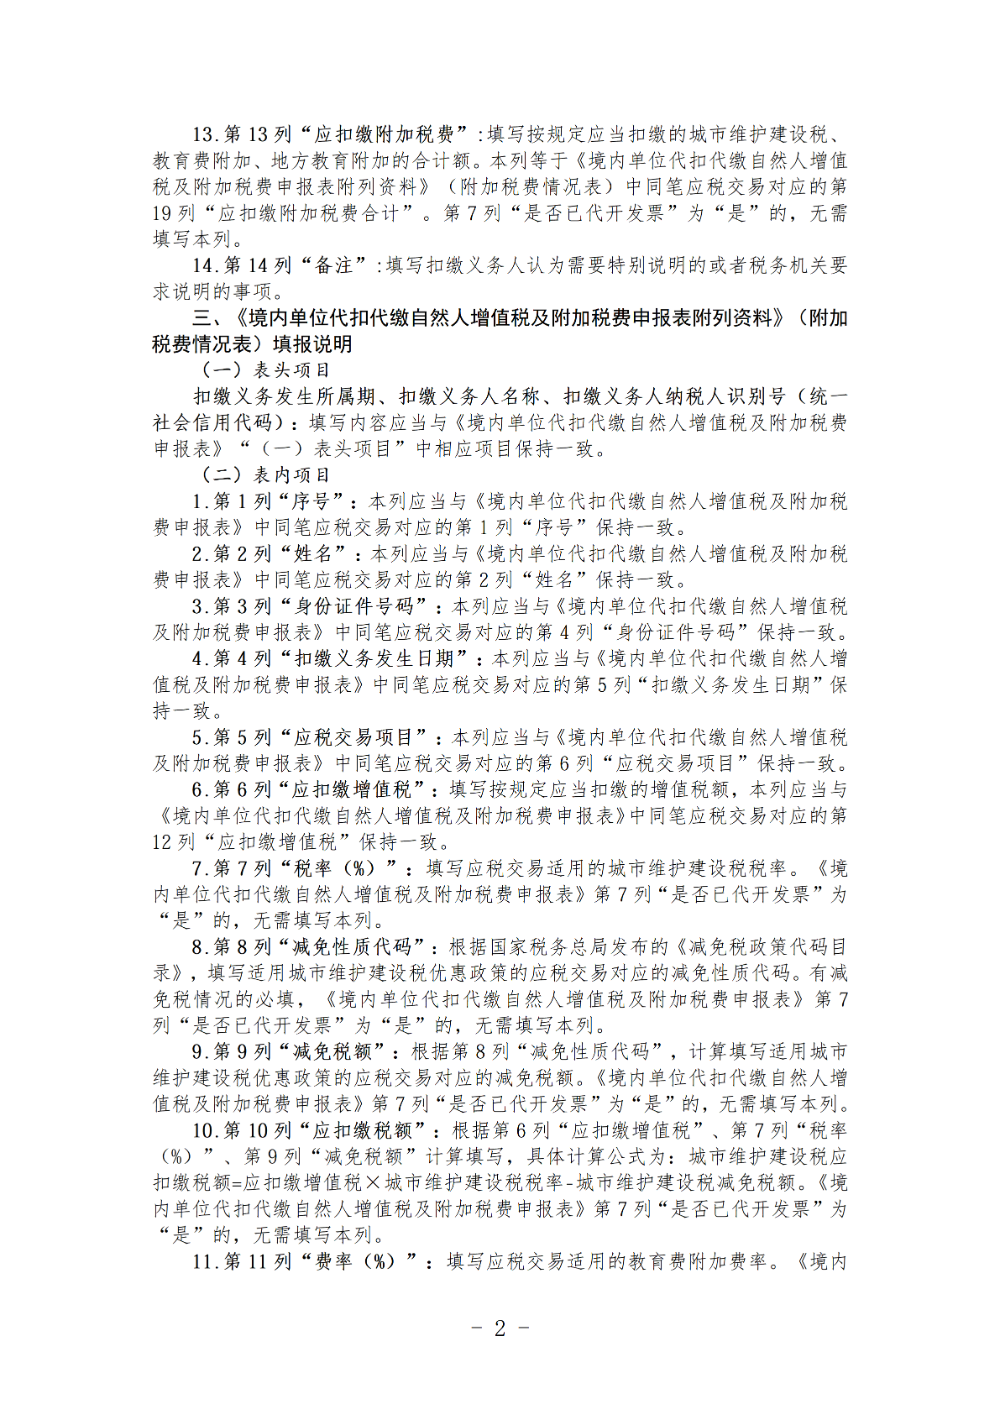
新版申报表如何填报?官方填报指南如下:
03
11月起,财务人必须警惕,
5项增值税代扣风险!
很多企业以往向外部个人支付咨询、设计、软件开发等服务费时,一般只代扣劳务报酬个税。2026年11月1日起,属于7类应税范围(研发、软件、设计、咨询、广播影视节目制作、文化、教育服务)的业务,增值税同样需要由付款方代扣代缴。增值税扣缴义务独立于个税,千万不能混为一谈。
下面梳理5项高频涉税风险:
风险一:代扣个税≠万事大吉,增值税扣缴义务独立存在
自2026年11月1日起,符合公告规定的7类应税交易(研发、软件、设计、咨询、广播影视、文化、教育),增值税同样须依法代扣代缴。
增值税扣缴义务是独立于个税的法定责任。
未依法履行扣缴义务的,依据《税收征收管理法》第六十九条,税务机关将向扣缴义务人追缴税款并处以应扣未扣税款百分之五十以上三倍以下的罚款;同时,未按期解缴税款的,还将按日加收万分之五的滞纳金。
风险二:起征点判断不可大意,“次”与“日”需精准把握
扣缴义务的触发条件是:当次(日)销售额达到按次纳税起征点。
实务中需特别注意三点:
1.起征点标准:目前按次纳税起征点为1000元/次(日),达标就要代扣;
2.分次收款:同一应税交易分次收取价款的,应合并判断是否达到起征点,不能拆分金额规避扣缴;
3.未达起征点:虽无需代扣增值税,但扣缴义务人仍须在次月15日内向税务机关办理申报(零申报/注明未达起征点),并留存相关记录备查。
风险三:资料留存,是税前扣除凭证与税务合规的双重防线
扣缴义务人需要妥善保管资料,既是应对税务检查的依据,也是企业税前扣除的支撑:
1.代扣代缴税款账簿及合法凭证;
2.自然人身份信息;
3.应税交易合同及结算支付记录;
4.自然人享受增值税优惠政策的证明材料(如适用)。
实务提示:上述资料既是配合税务核查的必备材料,也是企业税前扣除凭证合规性的关键支撑。同时,扣缴义务人对自然人身份信息及优惠政策资料负有保密义务。
风险四:已代扣税款≠无法取得发票,自然人可以正常代开
不少企业担心:我扣了税,个人不给发票怎么办?
公告第五条明确规定:已按本办法扣缴增值税的应税交易,自然人去代开发票时不再重复缴税。
因此,企业完成代扣代缴后,应主动提醒并配合自然人向主管税务机关申请代开发票,企业凭发票作为企业所得税税前扣除凭证。若自然人未主动申请,扣缴义务人可向其发起开票提醒。
风险五:过渡期切勿提前执行新规,应税时间判定是关键
此处的“过渡期”指2026年1月1日至10月31日,该期间发生的应税交易,仍由自然人依据《增值税法实施条例》第四十四条自行申报纳税,企业无需代扣代缴。
2026年11月1日起,新发生的应税交易才适用代扣代缴新规。
判定关键:以应税交易发生时间为准,而非付款时间。
例如:2026年10月签约、11月完工交付的服务,按交付时间(11月)判断是否适用新规,而非签约时间
04
必收藏!
官方发布代开流程指引!
新政下,企业和个人结算劳务报酬,主要有两种业务场景。不管哪种,最终都会涉及代开发票。下面按场景拆解流程,你属于哪种就看哪种。
场景一:企业发起代开,个人确认(新政下的“推荐模式”)
企业先代扣增值税并申报,然后发起代开申请,个人确认即可。
简单说就是,企业代扣增值税后,填写并发起发票开具流程,个人只需要对发票内容进行确认即可。操作步骤如下:
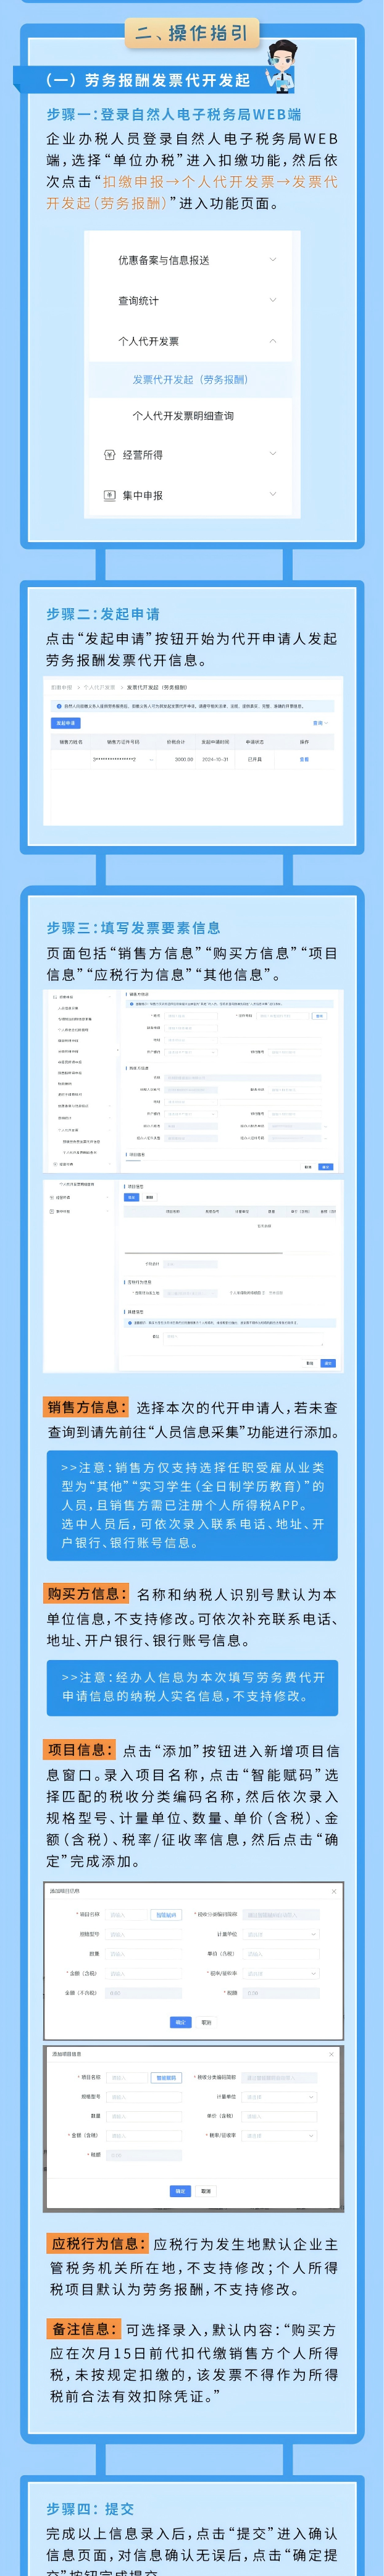
第一步:
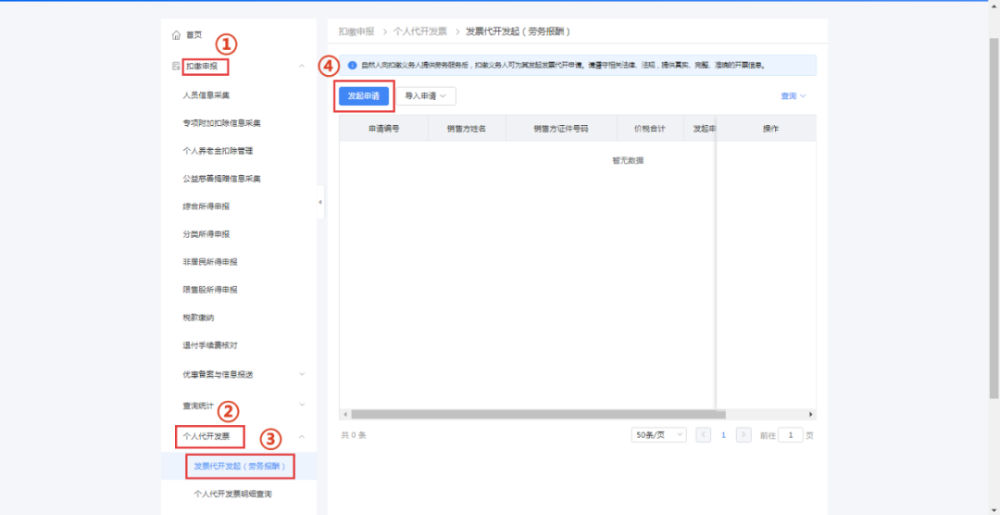
企业方登录自然人电子税务局WEB端,点击【单位办税】进入扣缴功能界面,依次点击【扣缴申报】-【个人代开发票】-【发票代开发起(劳务报酬)】-【发起申请】,为代开申请人发起劳务报酬发票代开信息。
第二步:
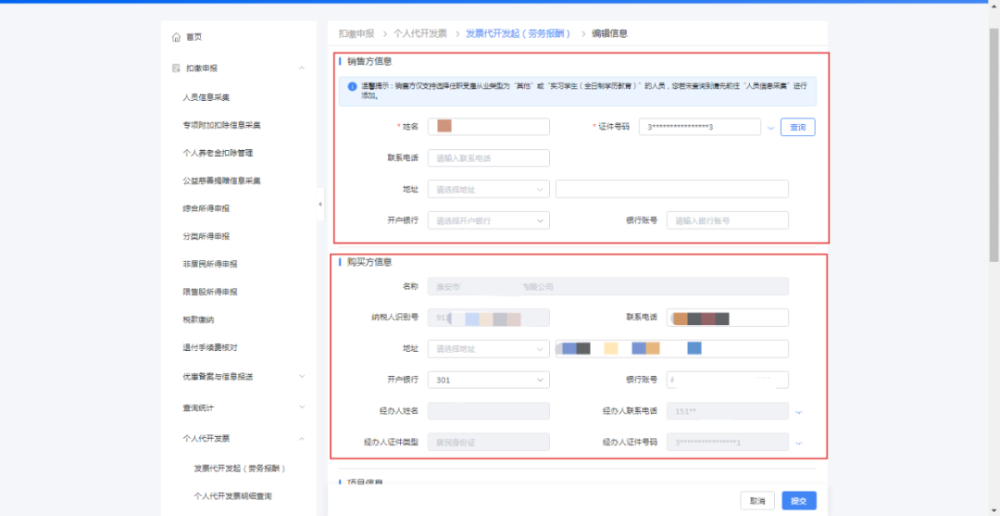
填写销售方(提供劳务自然人)、购买方(代开企业)信息,再填写项目信息,点击【提交】。
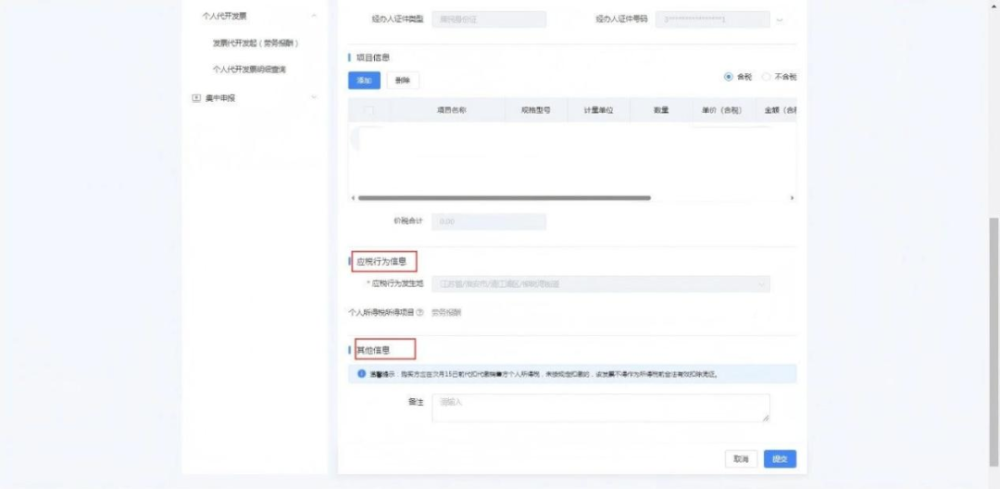
小贴士:
1.销售方信息(劳务提供自然人)
直接选择对应的代开自然人;查无人员的,需先在【人员信息采集】模块新增。
注意:人员从业类型仅限“其他”“实习学生(全日制学历教育)”且必须已注册个税APP。选好人员后,补充填写电话、地址、开户行银行卡号等信息。
2.购买方信息(本企业)
企业名称、纳税人识别号系统自动带入,不可修改;可按需补充企业联系电话、地址、对公账户信息。经办人信息为当前实名登录人员,固定不可修改。
第三步:
自然人确认代开发票申请。劳务提供自然人登录个人所得税APP,进入“待办”页面,点击底部【待办】,可查看到“劳务费发票代开申请”,点击【去处理】,进入发票信息确认页面。确认申请信息无误后,按指引进行税款计算与缴纳。税款缴纳成功后,系统将自动开具发票。
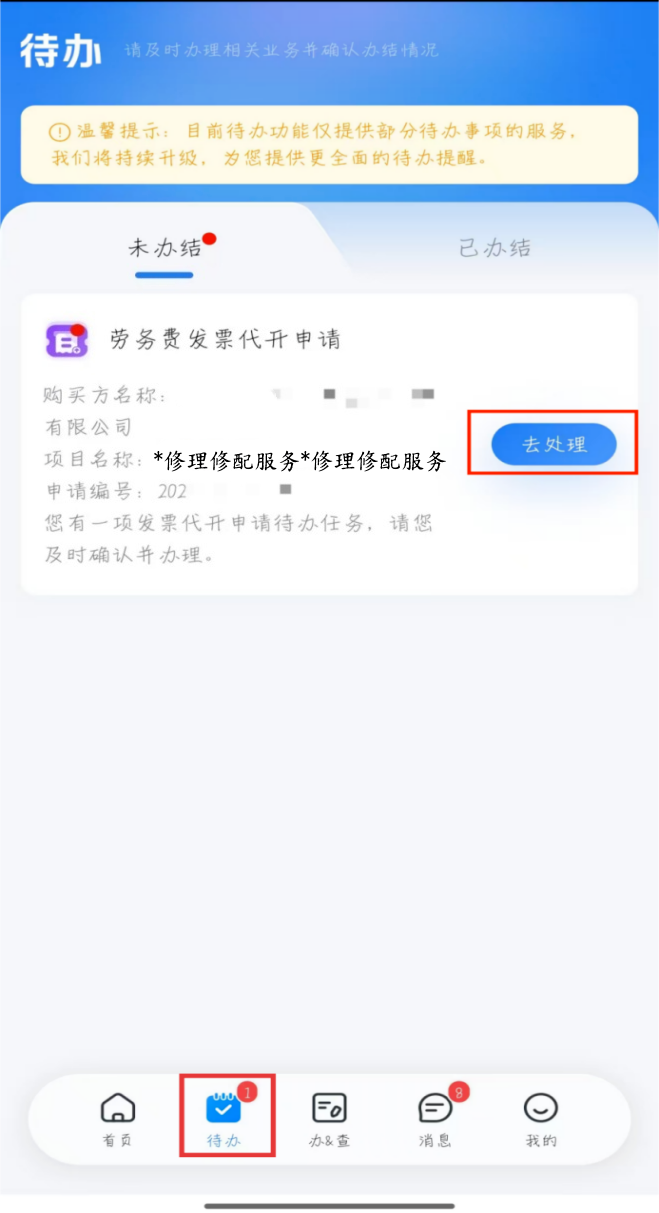
小贴士:购销双方如何查看发票?
发票开具后,购销双方可分别登录个人所得税APP查看已开具发票。
自然人销售方在“办&查”频道,点击【发票管理】→【我的票夹】→【我销售的】,可查看到已开具的代开发票。
发起发票代开的经办人也可登录个人所得税APP查看发票。经办人进入“我的票夹”功能,在“我经办的”页签下可查看到发票。点击发票卡片即可查看发票详情。
场景二:个人自行代开发票,企业扣个税
个人先自行代开发票并缴纳增值税,再将发票提供给企业,企业支付时代扣个税。
如果自然人已先行代开发票、自行缴纳增值税,企业不再需要代扣该笔增值税,付款环节仅需正常代扣个税。
重点提醒:扣缴义务免除,但申报义务不免除,企业仍需在次月 15 日前,就该笔交易填报增值税代扣代缴申报表。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号