近期,有不少个税新政陆续执行,今年以来都出台了哪些个税优惠政策?
一起来看看吧~
• 10月1日起,不提现也要开始扣税了
• 个税地方性支持政策,7月起执行
• 年终奖单独计税,延续到2027年12月31日
• 个税再添一项扣除,每年多抵扣12000元
01
个人提现新规:
10月1日起,不提现也要开始扣税了
近日,抖音发布《非对公合作主播计税时点变更通知》,明确自2026年10月1日起,调整非对公合作主播个税纳税义务发生时点。
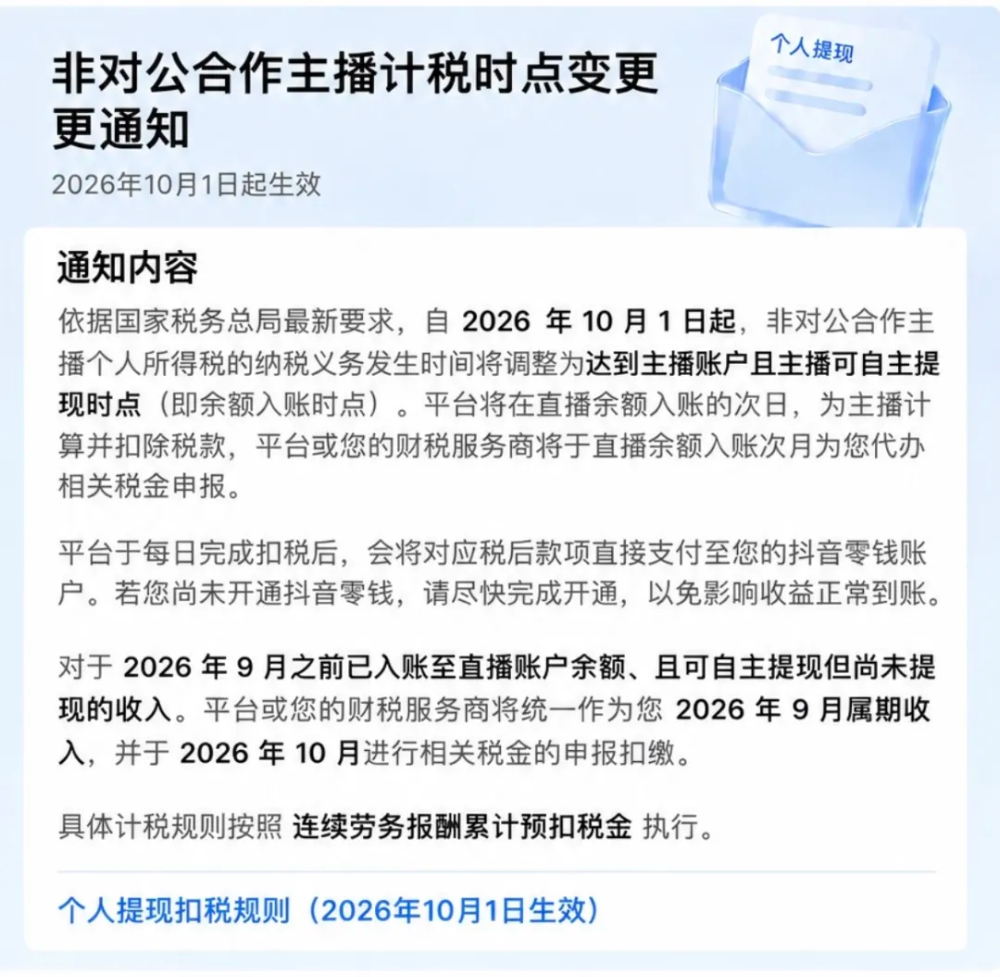
这份通知说了什么,和以前相比有什么变化?
其实很好理解:
• 旧规则:主播把收益留在直播账户里,只有在点击“提现”按钮时,平台才计算并扣除个人所得税。
• 新规则:直播收益进入可提现余额的那一刻,纳税义务就产生。平台会在余额入账的次日自动计算并扣除个人所得税,扣完税后的资金直接发放到主播的抖音零钱或贝壳账户。
划重点:纳税义务发生时间大幅提前,从“提现时”前移至“到账可提现时”,也就是说主播不提现也要交税!
政策拓展:
该通知是响应国家税务总局在2025年6月发布的《关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》。
新政策不仅影响抖音平台,所有互联网平台的内容创作者、自由职业者和服务提供者都会受影响。
1.公告明确:
从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(2018年第61号)规定的累计预扣法计算并预扣预缴税款。
2. 具体计算公式如下:
本期应预扣预缴税额=(累计收入-累计费用-累计免税收入-累计减除费用-累计依法确定的其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额
其中:累计费用,按累计收入乘以20%计算;累计减除费用,按照5000元/月乘以纳税人当年截至本月在本互联网平台企业连续取得劳务报酬的月份数计算。
02
个税降了,7月起执行!
今年7月,广西贵港税务局明确:受灾地区符合条件的企业和个人可享受增值税、企业所得税、个人所得税等方面的优惠。其中,个税方面主要有三类:
一是免征。
个人取得救济金、保险赔款,免征个人所得税。所称救济金,是指各级人民政府民政部门支付给个人的生活困难补助费。
二是减征。
因自然灾害遭受重大损失的,可以减征个人所得税,具体幅度和期限,由省、自治区、直辖市人民政府规定,并报同级人民代表大会常务委员会备案。需要注意,这里是“可以减征”,不是自动全额免征。
三是损失扣除。
个体工商户发生的损失,减除责任人赔偿和保险赔款后的余额,参照财政部、国家税务总局有关企业资产损失税前扣除的规定扣除。这属于计税损失扣除,不是“减征个税”,不宜和免征、减征混为一类。
依据《个人所得税法》第五条:
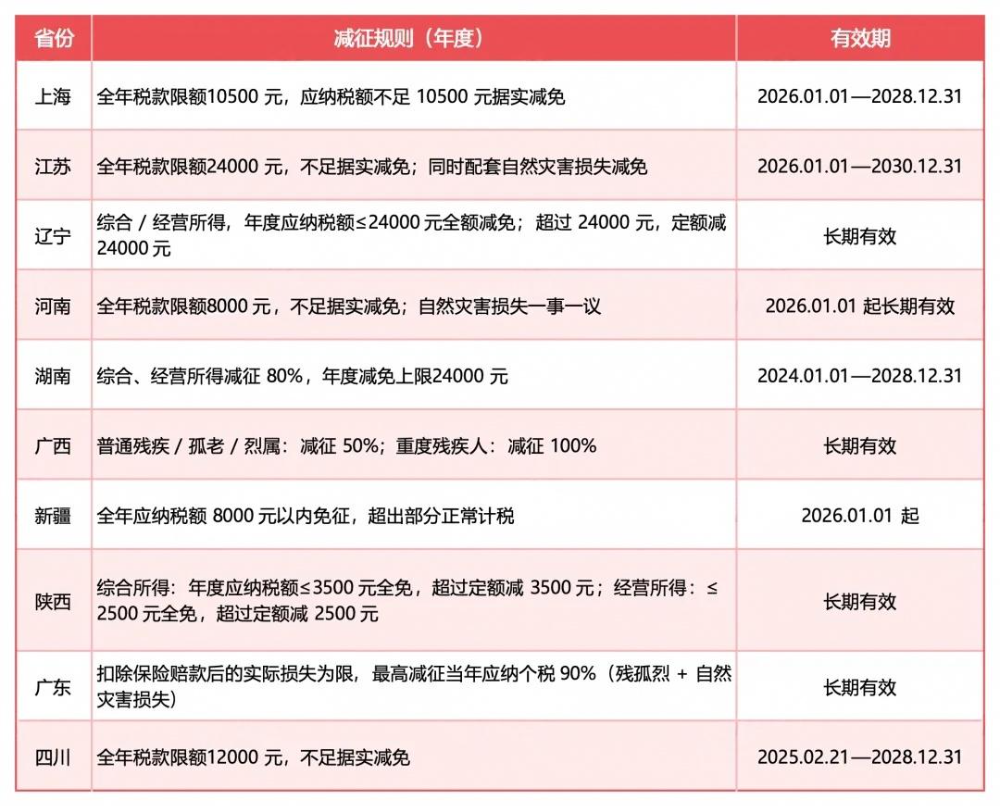
各省自行制定残疾/孤老/烈属个税减征规则;优惠适用范围:综合所得+经营所得(工资薪金、劳务、稿酬、特许权使用费、个体户经营所得;不含股息红利、财产转让、财产租赁、偶然所得);同一纳税人多重身份只能选一项优惠,综合、经营所得一般不可叠加享受。
今年以来,全国各省陆续出台持证残疾人、孤老人员、烈士遗属等特殊人群或特殊情况的税费支持政策,建议对照当地文件确认适用对象、减征幅度、执行期限和申报方式:
03
年终奖单独计税,
延续到2027年12月31日
临近年底,大家又要发年终奖啦,对于打工人来说,一定要记得这一项利好。
年终奖单独计税政策延续至2027年底前,工薪族可自主选择计税方式,因此,不同方式下,年终奖的个税这样计算:
1.并入当年综合所得计算纳税
居民个人取得符合有关规定的全年一次性奖金,可以选择并入当年综合所得计算纳税。
计算公式为:
综合所得应纳税额={累计综合所得收入(含全年一次性奖金)-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除-允许税前扣除的公益性捐赠}x适用税率-速算扣除数。
2.不并入当年综合所得,单独计算纳税
以全年一次性奖金收入除以12个月得到的数额,按照公告《财政部 税务总局关于个人所得税法修改后有关优惠政策衔接问题的通知》(财税〔2018]164号)所附按月换算后的综合所得税率表,确定适用税率和速算扣除数。
计算公式为:
以全年一次性奖金收入除以12个月得到的数额,按照按月换算后的综合所得税率表,确定适用税率和速算扣除数,单独计算纳税。
需要注意的是,一个纳税年度内,每一个纳税人只允许使用一次“全年一次性奖金单独计税政策”。
还是不明白,具体来看个例子:
居民小梅2025年全年工资90000元,年底取得全年一次性奖金24000元,不考虑三险一金、专项附加扣除等,如何计算个人所得税?
1.选择单独计税:
全年奖:24000/12=2000(元)
根据按月换算后的综合所得税率表,适用税率3%,速算扣除数为0。
全年一次性奖金应纳税额:24000X3%-0=720(元)
综合所得应纳税额:(90000-60000)x3%=900(元)
那么,2025年一共需要缴纳税额为:720+900=1620(元)
2.选择合并计税:
将小梅的全年工资90000元与一次性奖金24000元合并计税,扣除减除费用60000元。
全年应纳税所得额:
90000+24000-60000=54000(元)
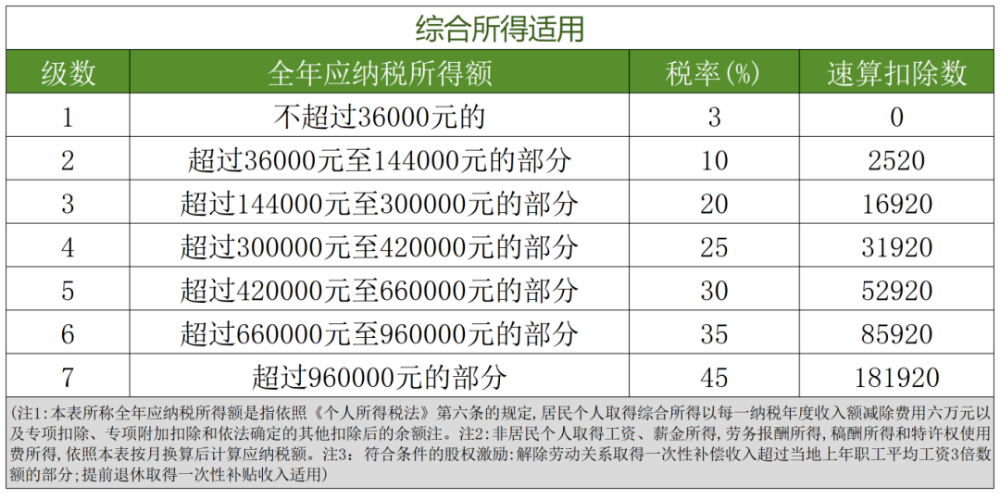
根据综合所得年度税率表,适用税率10%、速算扣除数2520元。
合计应纳税额:54000X10%-2520=2880(元)
综合来看,小梅可以选2025年年终奖选择单独计税。
04
个人所得税再添一项扣除
每年可多抵扣12000元!
自2024年12月15日起,在中国境内参加城镇职工基本养老保险或者城乡居民基本养老保险的劳动者,均可以参加个人养老金制度。
财政部、税务总局也联合印发了《关于在全国范围实施个人养老金个人所得税优惠政策的公告》。
《通知》中明确:
自2024年1月1日起,在全国范围实施个人养老金递延纳税优惠政策:
在缴费环节,个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得或经营所得中据实扣除;
在投资环节,对计入个人养老金资金账户的投资收益暂不征收个人所得税;
在领取环节,个人领取的个人养老金不并入综合所得,单独按照3%的税率计算缴纳个人所得税,其缴纳的税款计入“工资、薪金所得”项目。
为了方便大家理解,这里给大家举个例子:
假设小松2025年年收入120000元,可以扣除的三险一金及专项附加扣除为3万。则对于小松来说:
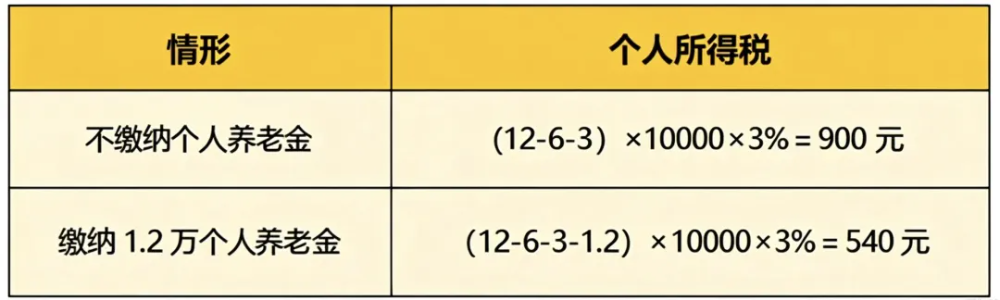
综上,小松缴纳12000元的个人养老金,可以节省个税360元。
因此,对于不影响税率的情况下,可以节省的个人所得税额=当年实际缴纳的个人养老金×个人综合所得对应税率。
而对于影响税率的情况下,其节税效果就更加明显了,比如:
假设小松2025年年收入130000元,可以扣除的三险一金及专项附加扣除为3万。则对于小松来说:
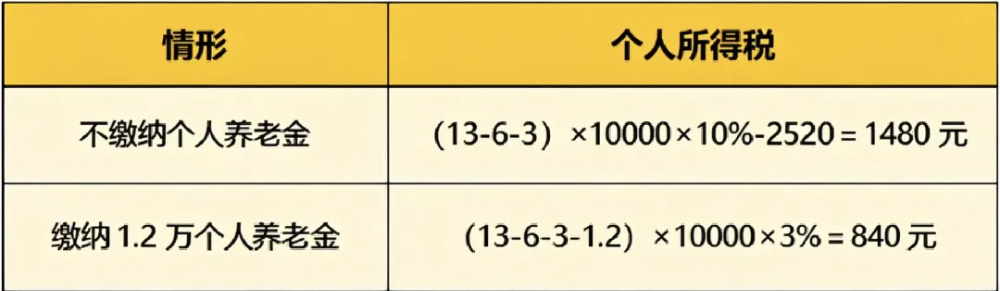
此时,可以减少个人所得税640元。
05
2026最新个税税率表
• 综合所得:工资、薪金所得;劳务报酬所得;稿酬所得;特许权使用费所得。
• 分项所得:经营所得;利息、股息、红利所得;财产租赁所得;财产转让所得;偶然所得。
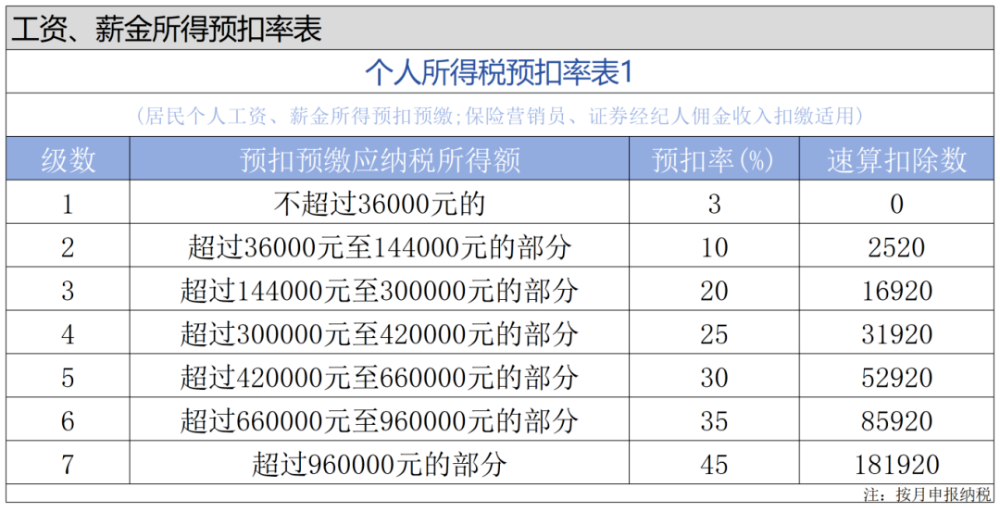
1、居民个人工资、薪金所得预扣率表
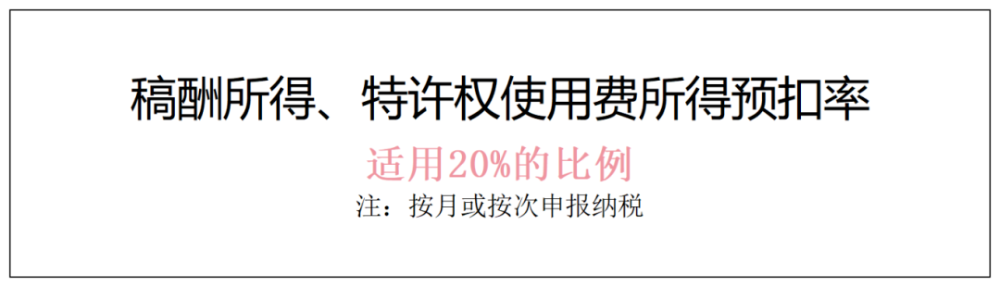
2、居民个人劳务报酬所得,稿酬所得,特许权使用费所得
3、综合所得税率表(个税汇算清缴时适用)
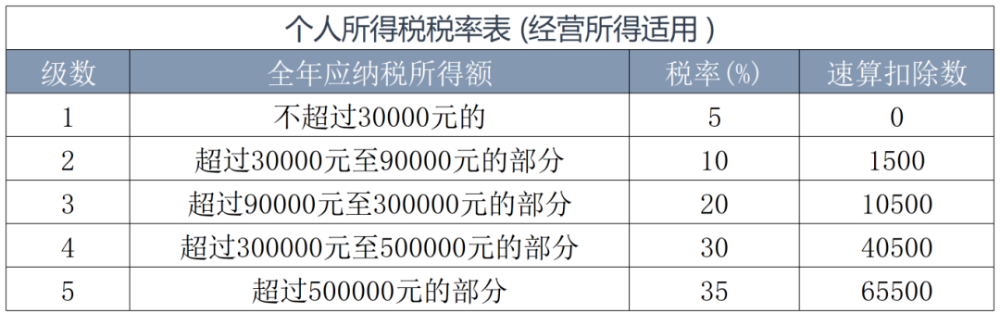
4、经营所得税率表
5、利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得
利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得,适用比例税率,税率为20%。(该税率适用于居民个人与非居民个人)
6、全年一次性奖金
• 单独申报:应纳税额=全年一次性奖金收入×适用税率-速算扣除数
单独申报适用税率表
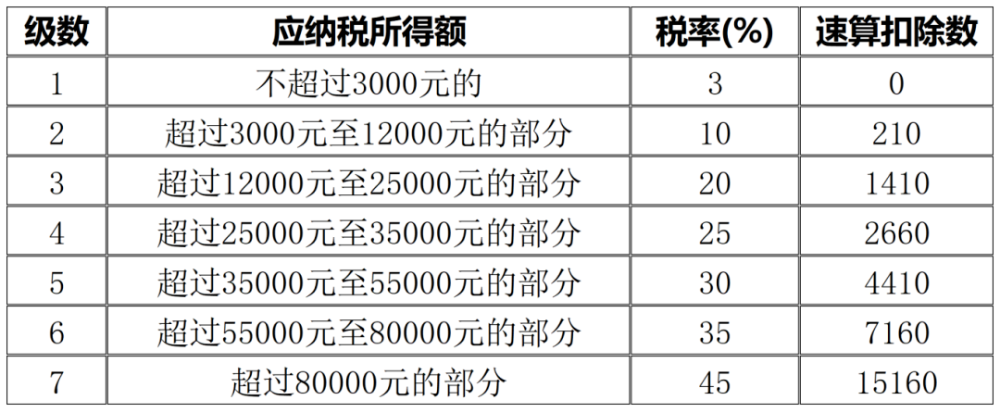
(注:适用税率,以全年一次性奖金收入除以12个月得到的数额对照月度税率表确定)
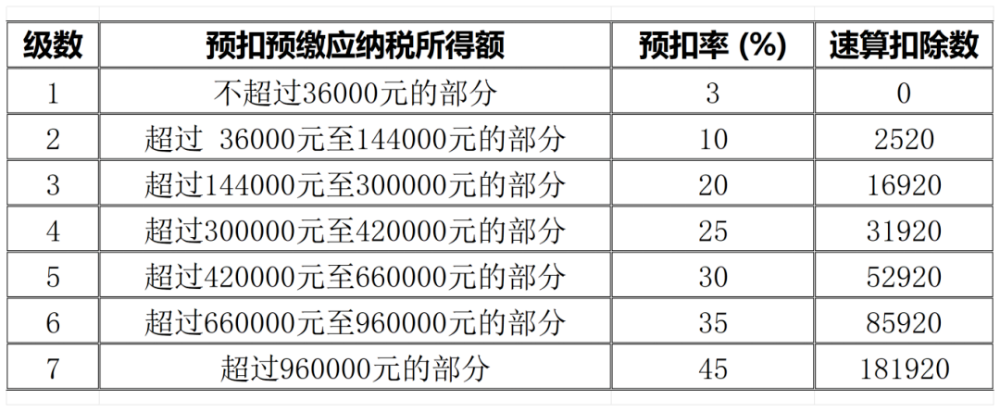
• 并入综合所得:应纳税额=(年收入-减除费用-附加扣除-专项附加扣除-其他扣除)×税率-速算扣除数
综合申报适用税率表
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号