最近有一些省份发布了最早的增值税申报表新增值税申报表!发布后,小编仔细阅读了一下,发现这个申报表填写说明对从小规模取得农产品专票的抵扣描述更清晰明确了。
说明如下:
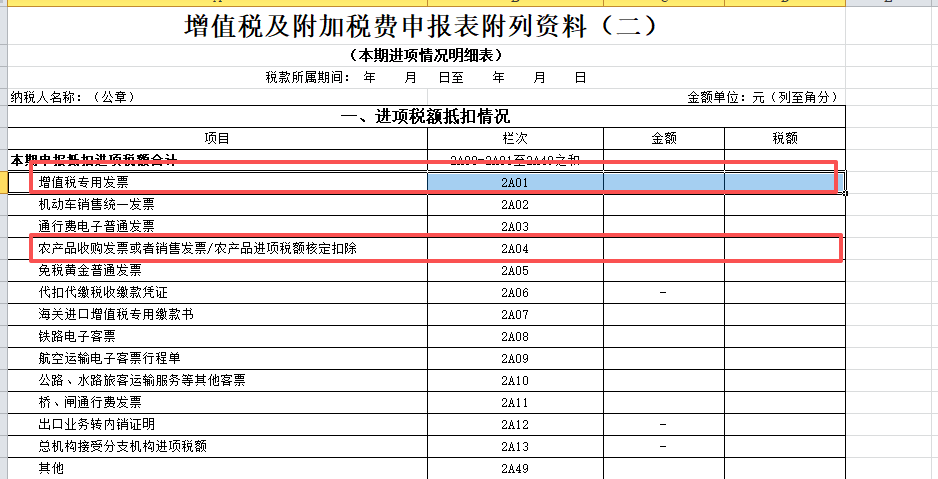
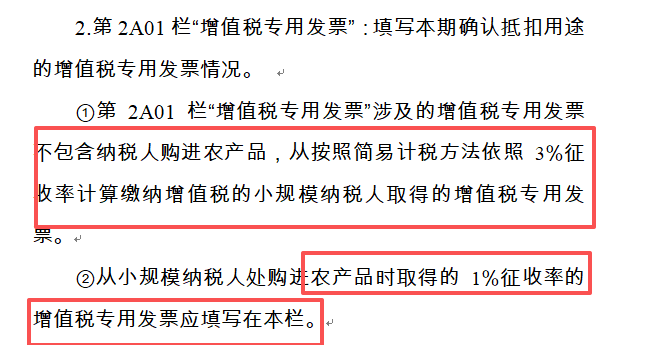
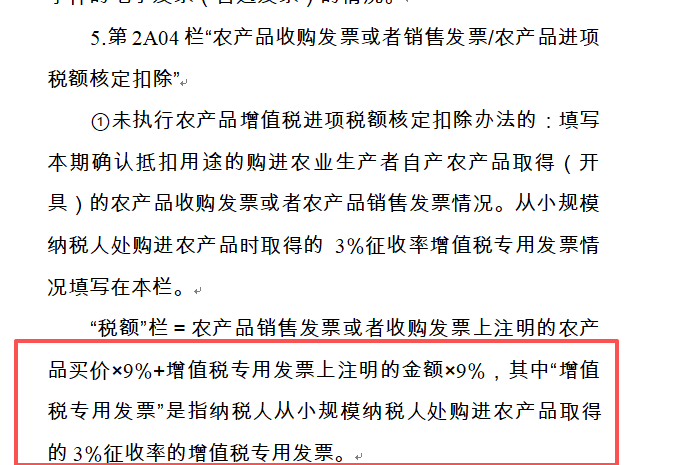
从填表说明也很清楚的知道,你获取了3%的专票,可以按农产品发票按发票金额的9%抵扣。
如果你是1%专票,那你只能填写到专票栏次,按票面税额直接抵扣。
所以,结论就是,你要按9%抵扣,需要让小规模开3%的专票。
很多人对于这个政策可能不是很熟悉,小编先给大家理理来龙去脉。
【财税〔2017〕37号】 财政部 税务总局关于简并增值税税率有关政策的通知规定,一般纳税人从按照简易计税方法依照3%征收率计算缴纳增值税的小规模纳税人取得增值税专用发票的,以增值税专用发票上注明的金额和11%的扣除率计算进项税额。
(注:这里不是直接按票面税额抵扣,这就是特殊之处,当然这是农产品凭票抵扣下用,核定扣除的不考虑这个,抵扣方式都完全不同了)
后面随着扣除率的变化调整。
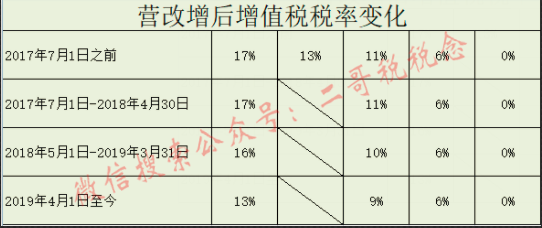
【财政部 税务总局 海关总署公告2019年第39号】 财政部 税务总局 海关总署关于深化增值税改革有关政策的公告规定,从2019年4月1日起纳税人购进农产品,原适用10%扣除率的,扣除率调整为9%。纳税人购进用于生产或者委托加工13%税率货物的农产品,按照10%的扣除率计算进项税额。
所以,这个政策就更新为了,从小规模纳税人手里购买农产品,取得其代开的3%专用发票,以增值税专用发票上注明的金额和9%的扣除率计算进项税额。当然,如果用于生产或委托加工13%税率货物的农产品,还能加计抵扣1%。(目前加计已经取消了)
小编给大家举个例子,你就能懂这个政策了。
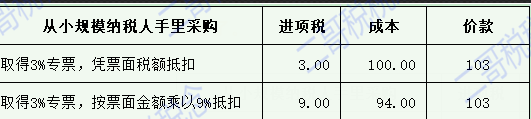
如果是你从小规模纳税人购买农产品,它销售农产品给您代开了征收率为3%的专票(自开也一样)含税价103块,即,金额为103÷(1+3%)=100元,税额为100×3%=3元。
您取得这张专票以后,不是按照票面注明的税额3元抵扣,而是按照票面金额100元乘以9%计算抵扣,即税额为9元。
如果你按照3元抵扣,同样支付103,你的成本就增加了,就吃亏了。
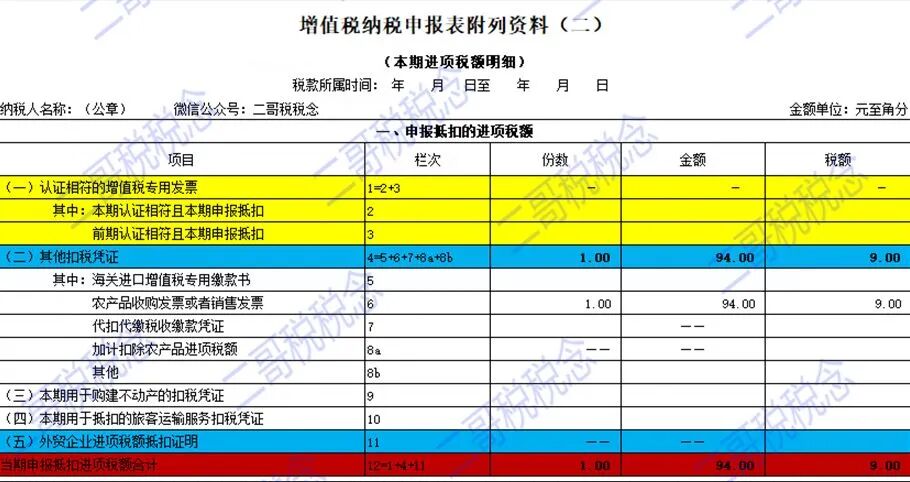
计算出税额后,你直接把税额9填入《增值税纳税申报表附列资料(二)》(本期进项税额明细)第6栏“农产品收购发票或者销售发票”栏申报即可。
当然,现在各地在陆续试点新增值税申报表,这个后面我们再说。
借:成本 94
借:应交税费-应交增值税(进项税额) 9
贷:银行存款 103
这个政策本身的原理是什么呢?
增值税采取“环环征收、道道抵扣”的链条机制,上环节征多少税,下环节就扣多少税,征扣税保持一致。这种链条征扣税机制,在解决重复征税问题的同时,最大限度保持了增值税中性作用的发挥。
所以,正常情况下,上游免税,下游自然就不能抵扣。增值税有规定,农业生产者自产农产品免征增值税。
那么对于购进农产品的下游来说,从农业生产者手中购买和非农业生产者手中购买就有不一样的效果。
同样的购进定价100(含税),销售定价200(含税)。
从非农业生产者手中购买,可以抵扣9%进项税,成本降低,利润增加。
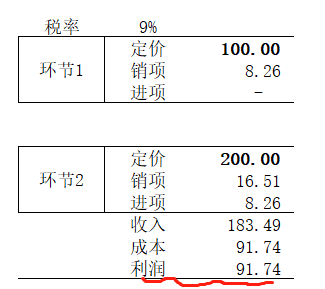
而从农业生产者手中购买
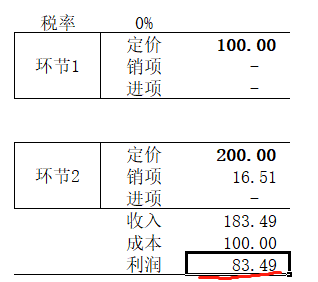
由于农业生产者免税,购买方无法取得进项抵扣凭证,没法抵扣进项税,那么成本增加,利润会减少。
利润会通过价格机制传递的,那么这种差异就会导致下游采购者压低采购价格来转移利润的损失,而这本来国家是通过免税来支持农业的政策最终就会通过价格的传递让农业生产者无法真正享受到实惠。
所以国家就允许取农业生产者购进的免税农产品,允许按购买价格的9%抵扣进项税。
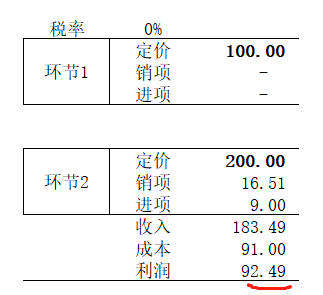
这样,农业生产者也受益了,下游采购者也没因此受到影响,国家让出了进项税。
那么我们再增加一个环节,前面我们只看了两个环节,农业生产者把农产品销售给下游流通环节的一般纳税人。
我们增加一个环节,农业生产者把农产品销售给流通环节的小规模纳税人,小规模纳税人再把农产品销售给下游流通环节的一般纳税人。
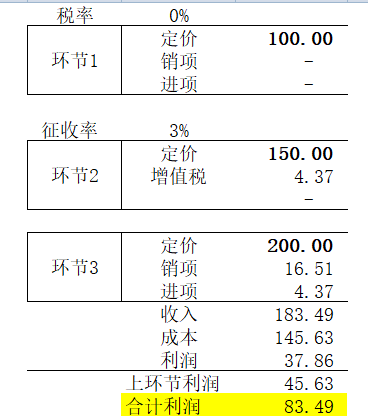
你可以看到,增加这个环节,由于小规模纳税人的特殊性,适用简易计税,不能抵扣进项税,增加这个环节导致增值税链接断裂,增值税抵扣传递不走了,环节3的一般纳税人如果只能按小规模纳税人专票税额抵扣进项税,那么其实这个事情又回到之前的一个情况了,一般纳税人由于成本增加,也会通过议价向上游传递这种影响,最终也会影响到农业生产者的价格。
那么为了消除这种影响,国家又规定,从流通环节小规模纳税人手中取得3%专票,可以按票面金额的9%抵扣。
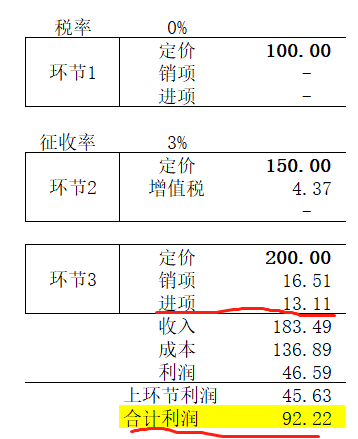
所以,你看,这都是为了支持农业生产者,保证农业生产者这个前端环节真正享受到免税的优惠,而不会因为市场的议价问题削弱优惠的力度。
之前增值税一般纳税人申报表填写说明的相关规定,实际没明确说取得1%无法按9%抵扣,如图:

填表说明从头到尾没有说取得多少征收率的发票,只规定从小规模纳税人取得专票就行,就能按照票面金额的9%计算抵扣,填表说明也是。
现在这个我觉得申报表说明就是一个政策口径,大家也就知道1%,就按1%抵扣,要按9%,对方要给你开3%专票。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号