01
财政部宣布,
一税两费合并进入立法阶段!
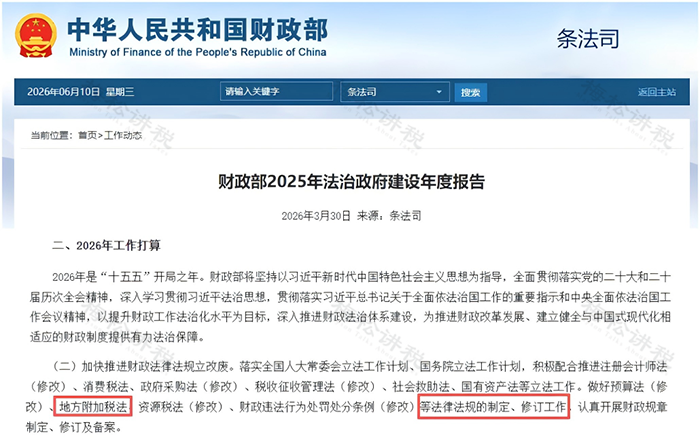
近期,财政部发布法治政府建设年度报告,明确将《地方附加税法》纳入立法工作计划,标志着“一税两费”合并改革,从顶层设计迈入正式立法阶段。
先带大家梳理完整政策时间线,清晰看懂改革推进节奏。
一、改革完整时间轴
-
2024年7月:二十届三中全会首次明确提出,研究将城市维护建设税、教育费附加、地方教育附加(即“一税两费”)合并为新税种地方附加税,同时赋予地方在规定税率区间内自主确定适用税率的权限,为改革划定核心方向。
-
2026年3月:2026年中央预算报告重点部署地方附加税改革,释放出改革全面推进的强烈信号。
-
2026年4月:财政部正式启动《地方附加税法》立法工作,改革迈入法定流程,距离正式实施再进一步。
二、核心定性:非新增税费,而是整合升级
-
地方附加税不是全新征收项目,而是对现有“一税两费”的整合、归并与规范。
-
合并公式:城市维护建设税+教育费附加+地方教育附加=地方附加税
-
改革遵循税负平移、规则统一两大原则,整体不增加社会总体税费负担。
三、现阶段企业实操要求(重点)
目前《地方附加税法》尚未出台正式实施文件,所有企业、个体工商户仍按照现行“一税两费”政策正常申报、核算、缴税,无需调整账务处理、申报表单与办税流程。原有税费优惠政策也正常执行。
02
为何大力推进“一税两费”合并?
本次税制整合,是兼顾企业办税便利与地方财政健康发展的长效改革,主要出于三方面考量:
1.统一征管规则
城建税为税收,两项教育附加为政府性收费,二者法律层级、征管规则不一,但计税依据完全相同。合并为单一税种后,将统一法律依据、征收口径与管理标准,减少实务执行偏差。
2. 简化办税流程,降低企业合规成本
目前三项税费需分开核算、分别申报,增加财务工作量。改革落地后将实现一表申报、统一计税、一次办结,精简办税流程,减轻企业财税负担。
3. 充实地方税源,赋予地方财税自主权
营改增后地方失去营业税这一主体税源,叠加土地出让收入下滑,地方财政压力加大。改革后,地方附加税收入全额划归地方,不再进行央地分成。同时中央划定税率区间,各地可结合实际确定本地适用税率,提升地方财政统筹能力。
03
改革细则全梳理:
计征规则、税费规模
结合公开数据与顶层政策方向,梳理改革核心内容:
1.核心计征方式:“税上税”属性保持不变
合并后的地方附加税延续原有规则,依旧以企业实际缴纳的增值税、消费税为计税依据,属于典型的“税上税”,计税逻辑、计税基数完全没有变化,财务人员无需重新学习计税规则。
2. 税率管理:中央定区间,地方自主确定
预计采用“中央统筹+地方自主”模式:由国家统一划定税率浮动范围,各省、市、自治区结合本地财政实际、企业经营环境,在区间内选定本地区最终适用税率,兼顾全国税制统一与地方差异化需求。
3. 税费整体规模:万亿级地方主力税种
根据财政部2025年税收数据测算:
•全年城市维护建设税收入:5170亿元
•教育费附加+地方教育附加合计:约4290亿元
三项合计近9460亿元,规模逼近万亿。合并完成后,地方附加税将成为地方财政的核心支柱税种之一。
04
现阶段福利延续,
“六税两费”这些优惠继续沿用
现阶段,一税两费的相关税收优惠政策可以继续沿用。
1.“六税两费”与“一税两费”的关系
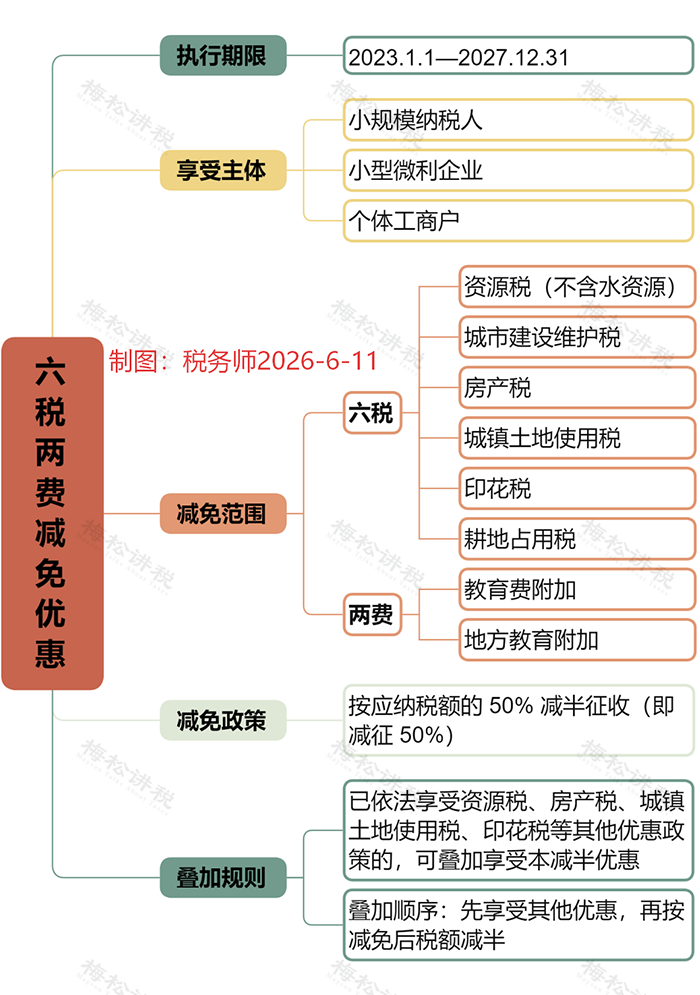
六税两费=一税两费(城建税+两项附加)+印花税+房产税+城镇土地使用税+耕地占用税+资源税
简单来说,本次合并的“一税两费”,正是“六税两费”的核心组成部分。
2.“六税两费”优惠核心信息(现行有效)
• 优惠依据:财税〔2023〕12号文
• 执行期限:2027年12月31日截止
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号