近日,上海交大昂立股份有限公司(简称:ST交昂)公告,收到中国证监会上海监管局下发的四份《行政处罚决定书》,因年报存虚假记载等信息披露违法违规行为,监管层对公司及两名时任董事长、时任财务负责人合计处以800万元罚款。
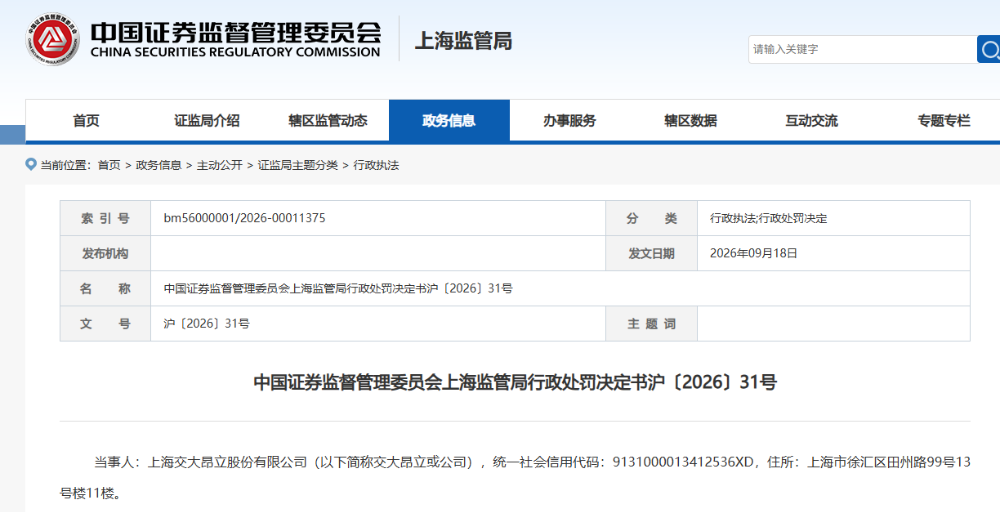
这笔罚款到底怎么来的?我们一步步拆开看。
01
一笔典当债权,
利润在两个年度之间"搬了个家"
案子的起点,是交大昂立全资孙公司久鼎典当手里的一笔4700万当金债权——债务人是兴浦服装。
就是这一笔债权,先后两次会计处理,构成了处罚决定书里的两个"虚假记载"。我们按时间顺序看。
第一步(一减):2023年追溯补提减值,把2021年利润砍掉2350万
2023年8月,交大昂立发了一份《前期会计差错更正公告》,核心动作是:对这笔典当债权追溯补提减值准备,用追溯重述法直接调减2021年利润总额2350万元。
监管后来认定的问题是:这次补提,当时拿不出足够的客观证据支撑。换句话说,不是"后来发现风险才补提",而是在证据不充分的情况下,主动把以前年度的利润压了下去。
这一压,压掉了多少?公告披露:调减金额占更正后2021年利润总额213.52%。这个数字什么概念?相当于把2021年本来就不多的利润,直接打成了负数还要多。
第二步(一增):2024年全额冲回,一次性给当年利润加了2350万
时间来到2024年报。公司又做了一个动作:把2023年补提的那2350万减值,全额冲回,直接计入2024年当期损益。
监管认定的问题同样直接:这次冲回,也没有充分证据证明债权风险已经实质性消除。
效果立竿见影:这笔冲回贡献了2024年利润总额的60.26%——当年超过六成的利润,来自这笔减值冲回。
会计处理路径图解
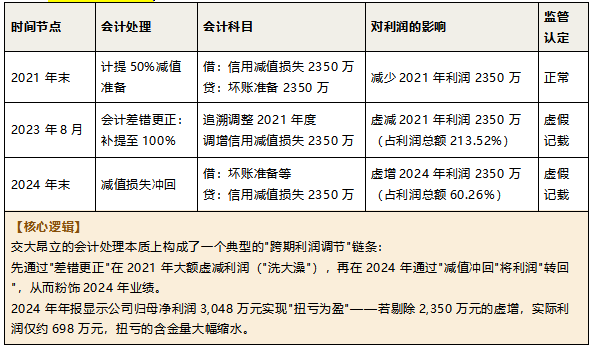
看懂这组数字,就看懂了这个案子:2021年利润被人为压到只有原来的不到一半(213.52%占比意味着更正后利润大幅缩水),2024年利润又被人为垫高了六成。一减一增之间,利润在两个年度之间完成了"搬家"。
本次处罚结果

以上处罚均记入证券期货市场诚信档案。监管在量罚时明确说了:综合考虑各当事人的岗位职责、参与程度、履职情况和配合调查态度。
看到这里你可能会问:减值计提和冲回,准则不是允许的吗?为什么这两次都被认定为"虚假记载"?问题到底出在哪?
02
减值可以提、也可以转,
监管盯的不是"能不能",而是"凭什么"
先给财务同行吃个定心丸:金融资产减值,准则确实允许计提,也确实允许转回。这不是什么"踩红线"的操作。
这笔债权属于金融工具范畴,适用《企业会计准则第22号》——注意,它和固定资产、无形资产那类长期资产减值不一样,长期资产减值一经计提不得转回,但金融资产减值在符合条件时是可以转回的。
那问题出在哪?关键在于四个字:客观证据。
监管的逻辑其实很简单
准则允许你提减值,是因为资产负债表日确实存在信用风险;准则允许你转回来,是因为后来风险确实缓解了。这两件事都要拿证据说话。
而本案中监管认定的事实链条是这样的:
• 2023年补提2350万时——当时拿不出足够证据证明风险已经严重到要补提这么多;
• 2024年全额冲回时——同样拿不出足够证据证明风险已经完全消除;
• 两次动作连起来看——利润被有意识地在两个年度之间重新分配了。
换句话说,监管不是在说"金融资产不能提减值、不能转回",而是在说:你不能把准则给你的判断空间,当成调节利润的工具箱。
一个容易混淆的点:会计估计变更vs前期差错更正
很多财务人看到"追溯重述法"就觉得合理——以前年度算错了,现在更正嘛,天经地义。但这两者有本质区别:
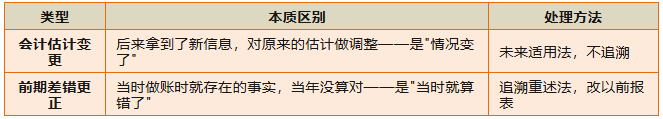
交大昂立用的是"前期差错更正"这个口子,意味着它主张:2021年当时就该提减值,是我们当年没提对。但监管不认这个说法,认为你当年没提是有原因的,现在拿不出证据证明"当年就该提这么多",那就不能用追溯调整来压利润。
到这里,会计层面的问题讲清楚了。但你可能还有一个更大的疑问:就算会计处理有瑕疵,财务负责人个人为什么要赔100万?法条依据是什么?
03
为什么财务负责人跑不掉?
三道法条把责任钉死了
很多财务同行的第一反应是:账不是我一个人做的,决策是董事会定的,我只是按流程执行,凭什么罚我100万?
我们来看监管用的是哪几条法,以及为什么这几条法对财务负责人特别"不友好"。
第一道:《证券法》第78条——信息披露必须真实准确完整
第七十八条第二款:信息披露义务人披露的信息,应当真实、准确、完整,简明清晰,通俗易懂,不得有虚假记载、误导性陈述或者重大遗漏。
交大昂立踩中的就是"虚假记载"这四个字。而且两个比例都远超重大性标准:
· 2023年会计差错更正公告存在虚假记载:差错更正依据不足,虚减2021年利润总额2,350万元,占更正后2021年利润总额的213.52%
· 2024年年度报告存在虚假记载:不当冲回减值损失,虚增2024年利润总额2,350万元,占2024年利润总额的60.26%
根据相关司法解释,虚假记载金额占当期披露金额20%以上,就可能被认定为"重大事件"。213.52%和60.26%这两个数字,放在任何一个案子里都是铁板钉钉的重大虚假陈述。
第二道:《证券法》第197条第2款——直接负责的主管人员也要罚
第一百九十七条第二款:信息披露义务人报送的报告或者披露的信息有虚假记载、误导性陈述或者重大遗漏的,责令改正,给予警告,并处以五十万元以上五百万元以下的罚款;对直接负责的主管人员和其他直接责任人员给予警告,并处以二十万元以上二百万元以下的罚款。
这条是罚个人的直接依据。信息披露有虚假记载的,对直接负责的主管人员和其他直接责任人员,处20万以上200万以下罚款。
注意:这里用的是第2款,不是第1款。第1款针对的是"未按规定披露"(比如该披露的没披露),罚款上限低;第2款针对的是"披露了但内容有假",罚款幅度直接拉到20万-200万。曹毅被罚100万,正好在这个区间的中高位。
第三道:《上市公司信息披露管理办法》第52条——财务负责人承担主要责任
第五十二条:上市公司董事、高级管理人员应当对公司信息披露的真实性、准确性、完整性、及时性、公平性负责,但有充分证据表明其已经履行勤勉尽责义务的除外。
上市公司董事长、经理、财务负责人应当对公司财务会计报告披露的真实性、准确性、完整性、及时性、公平性承担主要责任。
这条把责任直接落到了财务负责人头上。
监管对曹毅的责任认定逻辑就是:你是财务负责人,属于高级管理人员,你签字保证了2023年那份差错更正公告的内容真实准确完整;你没有审慎研判这笔重大会计调整;你没有提出异议、没有阻止。所以你是"直接负责的主管人员"。
这里最关键的一句话是:高管免责的唯一路径,是有充分证据证明自己已经履行了勤勉尽责义务。
"领导让我做的""董事会已经定了"——这些在监管那里都不是免责理由。你签了字,你就是第一责任人之一。
法条讲完了,最后我们换个视角:这个案子在税务上有没有问题?财务人除了看罚单,还能从税务角度学到什么?
04
这笔减值在税法上,
其实从头到尾都没被认可过
很多财务人有个误区:减值嘛,就是报表上的数字游戏,钱没动,税务上应该没什么风险。
这个案子恰好给我们补了一课。我们把会计和税法两条线摆在一起看:
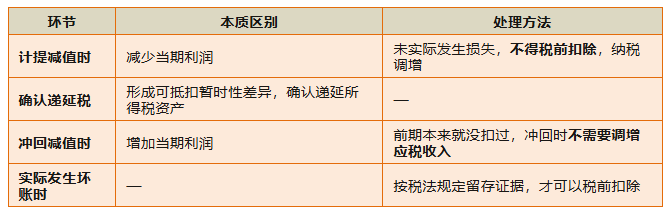
所以你会发现一个有意思的事实:这2350万减值,在会计上一减一增折腾了两个年度,但在税法口径上,从头到尾都没有被真正扣除过。它既没有帮公司少交过税,也没有在冲回时多交税。
那是不是就完全没事了?
也不能这么说。这个案子的风险主要不在补税,而在于:会计利润被人为操纵了,而资本市场看到的利润是假的。税务没出事,不代表你安全——信息披露违法这条线,照样能罚你。
05
给所有财务负责人,
五条实操警示!
案子看完了,罚单也读懂了,最后落到一个问题:如果我们在实务中遇到类似情况,怎么保护自己?
结合法条和本案监管思路,提炼五条可以直接落地的动作:
1. 大额减值、资产损失、会计差错更正——必须留全套底稿。
业务背景材料、外部佐证文件、减值测算过程、管理层会议纪要,一个都不能少。这些底稿就是将来你证明"我勤勉尽责了"的核心证据。
2. 有不同意见,一定要书面提。
口头反对在监管那里基本等于没反对。你觉得这个会计处理有问题、这个披露有风险,那就写下来——邮件、会议纪要、书面异议函都可以,关键是留下时间戳和书面记录。
3. 分清"会计估计"和"利润操纵"的边界。
如果管理层说"今年利润太高了,先提个减值压一压""明年利润不够了,把以前提的转回来"——这就是赤裸裸的跨期调节。你的判断依据是资产负债表日的客观事实,不是管理层今年需要多少利润。
4. 非上市公司也别觉得事不关己。
虽然证券法管不到你,但《会计法》对单位负责人和会计主管人员同样有追责条款。大额减值、资产损失处理不当,一样可能面临会计差错更正、税务核查甚至行政处罚。
5. 签字之前,多想三秒钟。
年报、重大会计更正公告上的那个签名,不是走流程,是法律背书。你签下去,就意味着你对这份报告的真实性负责。这三个字的重量,比你想象的要重得多。
tips
交大昂立这个案子,最值得玩味的地方在于:它没有传统财务造假案里那些惊心动魄的情节——没有虚增收入几个亿,没有资金体外循环,没有伪造银行对账单。
它做的,只是一笔减值的"先减后增"。
但就是这么一个看起来"温和"的操作,换来了公司400万、个人最高200万的罚单。原因不复杂:资本市场里,利润的真实性是底线。你可以合法地用会计估计反映经营情况,但不能把它当成调节报表的工具。
回到标题那个问题:财务总监这笔100万,到底冤不冤?
法条摆在那里,事实摆在那里,每个财务人心里都有自己的一杆秤。如果你在实务中遇到管理层提出"先提减值压利润、明年再转回来"的要求,你会怎么做?欢迎评论区聊聊你的处理方式。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号