2026年10月,《关于发展新质生产力的意见》明确:科技型中小企业研发费用加计扣除比例还要继续提高。这是利好。但同期税务系统负责人在访谈里谈的,不是怎么享受优惠,而是中小企业研发费用归集里反复出现的五类问题。比例提高与核验趋严同时发生——什么样的企业能真正享受到?
2026年10月30日,中国税务报刊发了对四位税务系统负责人的访谈。他们讲的不是“政策方向”,而是“企业现在的账能不能撑住这一轮比例提高”。
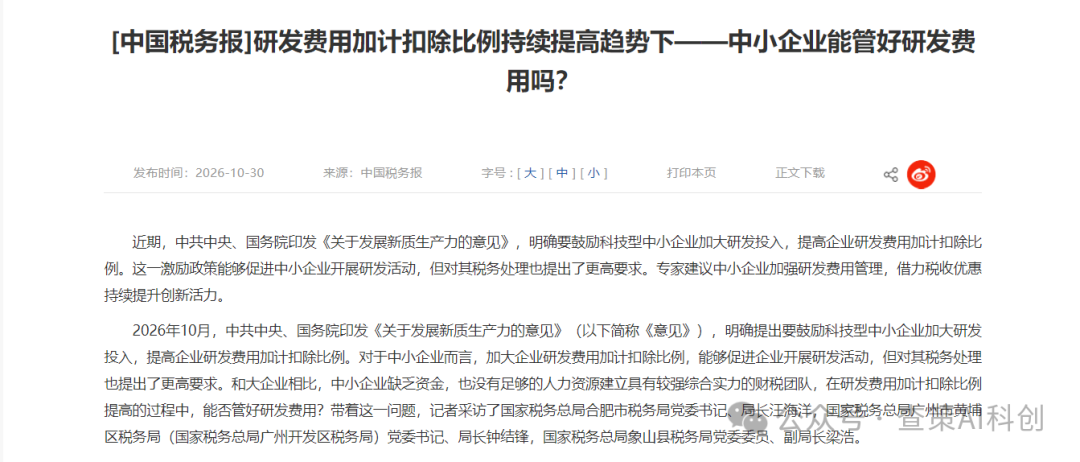
结论很直接:规范核算的企业,比例提高后受益最大;粗放归集的企业,反而会因为核验趋严而暴露问题。
01
比例提高是红利,但只给账做得干净的企业
政策方向很清楚
新质生产力意见明确:鼓励科技型中小企业加大研发投入,提高研发费用加计扣除比例。
比例越高,企业税负越轻。对中小企业来说,这是实打实的政策红利。
但前提是账要做得干净
税务部门在访谈里说得很直白:政策方向是支持研发,但前提是研发费用归集规范。比例提高不是无条件的——研发活动不真实、费用归集不规范,企业会被税务部门核验调整。
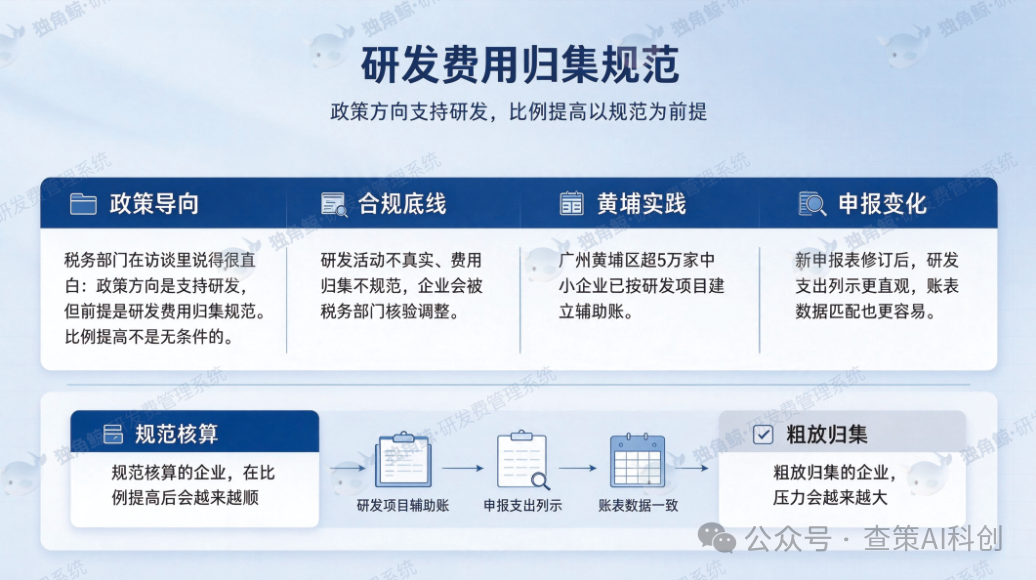
广州黄埔区超5万家中小企业已按研发项目建立辅助账。新申报表修订后,研发支出列示更直观,账表数据匹配也更容易。规范核算的企业,在比例提高后会越来越顺;粗放归集的企业,压力会越来越大。
02
五个真假判断:
你的研发费用账经得起查吗?
四位税务负责人在访谈里反复提到五类问题。这些问题不是大案要案,而是几乎每家中小企业都有的日常痛点。
1.真研发,还是假研发?
不少中小企业把常规产品升级、工艺简单调整、客户定制化适配,都算成研发活动。
判断标准很简单:这个项目做完之后,技术上有没有产生新的、以前没有的东西?如果答案是"没有",这笔费用不该进研发归集表。
2.真研发人员,还是挂名研发?
部分企业认定研发人员,按部门归属、岗位头衔来划。人在研发部,工资就全额进研发费用。
国家税务总局2017年第40号公告明确:直接从事研发活动的人员同时从事非研发活动的,企业应按实际工时占比等合理方法在研发费用和生产经营费用间分配。未分配的,不得加计扣除。
3.真工时,还是凑工时?
很多企业的研发人员人工费用加计扣除,缺乏完整证据链。工时记录、考勤数据、项目日志、工作成果,四样东西要能对得上。
工时记录不是给老板看的,是给税务检查时证明“这个人确实在这个项目上花了时间”用的。
4.真发放,还是计提未发?
某电气企业在2024年账面预计发放研发人员工资20余万元,申报了加计扣除。但对应计提的工资,实际上并没有发到员工手里。
国税函〔2009〕3号规定得很清楚:可在税前扣除的工资薪金,是企业实际发放给员工的工资薪金。计提未发的部分,既不能在企业所得税前扣除,也不能加计扣除。
5.真独立,还是生产混用?
中小企业最常见的场景:一台设备既做研发实验,又做生产订单;一个工程师上午在实验室,下午在车间。
这种情况下,设备折旧、材料费用、人工费用,都不能全额计入研发费用。需要按合理方法分摊。未做合理分摊、把共用资源的成本全额计入研发费用,是税务稽查中被核减最多的一类。
03
新申报表这一行,很多财务还没注意到
研发费用从备查资料变成显性数据
新修订的《企业所得税年度纳税申报表》(A100000),在利润总额计算板块新增了研发费用行次。
以前,研发费用主要出现在辅助账和归集表里,都是"备查"性质,主表上看不到。现在研发费用直接出现在主表上,税务部门案头审核阶段就能看到企业账上的研发费用金额,再和高企申报数据、加计扣除归集表做交叉比对。
账表匹配意味着什么
企业财务账里的研发支出科目发生额,和纳税申报表主表上的研发费用行次,必须一致。
如果以前是“账上没怎么记、申报时凑一个数”的做法,在新表结构下会直接暴露——账表差异本身就是疑点。
这个变化和八部门数据共享、高企申报联审是同一方向:企业的研发数据正在从“备查资料”变成“显性数据”。藏不住,也混不过去。
04
五个动作就够
动作一:先立项,后实施
项目启动前要有立项决议、项目计划书。项目结束后留存阶段性成果和总结报告。
动作二:建工时记录
一张Excel表就够:研发人员每天在哪个项目上工作了几小时。月度汇总,按工时占比分摊人工费用。
动作三:领料分开登记
材料领用单上写清楚用途是研发还是生产。共用材料按合理比例分摊。
动作四:费用化和资本化
研究阶段费用化,开发阶段满足条件的资本化。不要为了加计扣除,把资本化支出塞进当期归集表。
动作五:委托研发做好登记
委托外部机构研发的,合同要在科技部门登记,留存研发项目成果和费用明细。加计扣除按实际发生额的80%计算。
这五个动作,不需要额外招团队,也不需要上大系统。财务负责人牵头,研发部门配合,一两个月就能跑通。
05
申报前的五道自检
每年汇算清缴开始前,财务负责人可以用这五道问题过一遍。
第一问:项目资料齐不齐
每个研发项目,有没有立项决议、项目计划书、阶段性成果?
第二问:工时记录能不能对应项目
研发人员的工时记录能不能对应到具体项目?兼职研发的人员,非研发工时有没有合理剔除?
第三问:工资有没有实际发放
计入研发费用的工资薪金,是不是当年已经实际发放?计提未发的部分有没有剔除?
第四问:共用资源有没有分摊
研发和生产共用的设备、材料、人员,有没有按合理方法分摊?分摊依据是什么?
第五问:账表能不能对上
新申报表A100000上的研发费用数,和财务账上的研发支出科目,能不能对上?
五道问题都能答上来,这一年的加计扣除申报基本稳了。有一道答不上来,就是今年需要补的功课。
研发费用加计扣除比例提高,是给真正做研发的中小企业的政策红利。但红利只给账做得干净的企业。
新申报表新增这一行,表面上是格式调整,实质上是监管逻辑的变化:研发费用从“备查资料”变成“显性数据”,税务部门从“事后稽查”转向“事中比对”。
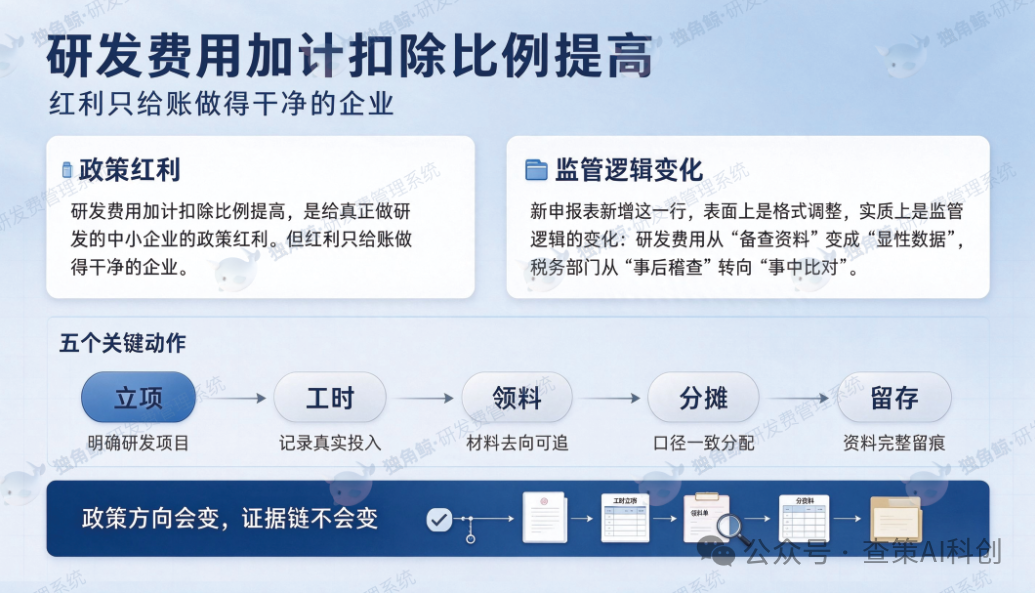
中小企业不需要建大而全的内控制度,抓住立项、工时、领料、分摊、留存这五个关键动作,就够跨过这一轮变化。政策方向会变,证据链不会变。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号