不少人以为:虚开风险只与专票有关,电子普票不能抵扣进项税,税务监管较松,开几张、买几张无伤大雅。
看完近期税务通报的这起案件,你就会明白这种想法有多危险!
01
大案速览:
一次典型到不能再典型的暴力虚开
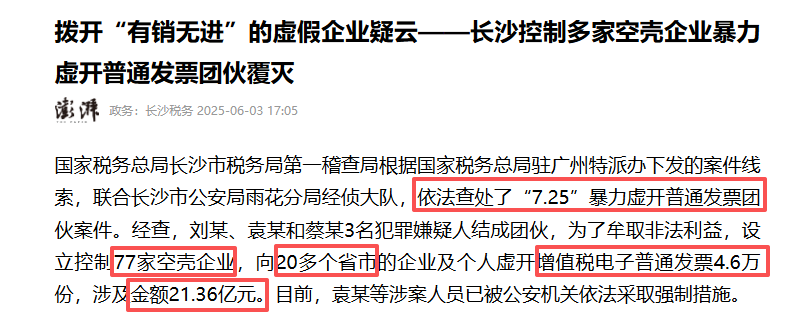
这起案件的起点,是国家税务总局驻广州特派办移交来的一条线索。顺着线索追查,国家税务总局长沙市税务局第一稽查局联合长沙市公安局雨花分局经侦大队,一步步揭开了藏在77家空壳企业背后的虚开团伙。
先看几个关键数字:
· 作案主体:刘某、袁某、蔡某三人团伙,批量控制77家空壳企业;
· 虚开规模:增值税电子普通发票4.6万份,涉案金额21.36亿元;
· 扩散范围:受票企业和个人遍布全国20多个省市,用于成本列支、费用报销;
· 当前进展:主要涉案人员被依法采取刑事强制措施,案件移送检察机关审查;各地受票方主管税务机关同步开展协查核查。
把这些数字串起来看:77家空壳企业、4.6万份发票、21.36亿元、20多个省市——平均算下来,一家空壳企业就开出了近600份发票。这是一张已经铺向全国的网:票开出去,就散落在各地企业的账本里。如今协查已经铺开,大量受票企业正面临补税、滞纳金乃至刑事追责的现实风险。
02
团伙是怎么“收割”企业的:
四步暴力虚开
暴力虚开,是虚开电子普票团伙的惯用套路。这个团伙的运作,更像一条完整的牟利流水线:造壳、揽客、开票、不申报,四步环环相扣。本案每一步都踩得很典型:
第一步,先造壳,批量注册空壳主体。
用虚假身份信息、通过集群注册方式设立77家企业。这些企业没有实际经营场所、没有从业人员、没有实际经营业务,注册的目的只有一个——对外出售虚开发票。
第二步,网络揽客,按点收开票费。
通过网络平台发布代开发票广告,依靠中介招揽有“无票支出”需求的客户,按开票金额比例收取开票费牟利。全程不存在货物、服务真实交易。
第三步,有销无进,虚假申报。
空壳企业只对外开具销项发票,几乎不取得进项发票;开完票后不进行纳税申报,或采取零申报、填列免税栏次等方式虚假申报——这正是暴力虚开的核心特征。
第四步,吃“普票无风险”的认知盲区。
团伙瞄准了不少经营者的误区:觉得电子普票监管宽松、不会被稽查。于是大量开具咨询费、服务费、办公用品等品名的普票,满足企业冲减利润、报销套取资金的需求。
03
算两笔账:
买票企业到底要承担什么
第一笔:经济账。
取得虚开发票,等于取得不合规的税前扣除凭证。
《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)第十二条
企业取得私自印制、伪造、变造、作废、开票方非法取得、虚开、填写不规范等不符合规定的发票(以下简称 "不合规发票"),以及取得不符合国家法律、法规等相关规定的其他外部凭证(以下简称 "不合规其他外部凭证"),不得作为税前扣除凭证。
也就是说,"虚开" 被明确列在 "不符合规定的发票" 情形之内,取得这类发票的企业,对应成本费用一律不得税前扣除。对应的成本费用要全部调增应纳税所得额,补缴企业所得税,还要按规定加收滞纳金(按日万分之五)。一次买票,可能把企业几年的利润填进去。
第二笔:法律账。
明知没有真实交易,仍主动买票用来冲成本、报销、套取资金,达到标准同样构成虚开发票罪共犯。
《中华人民共和国刑法》第二百零五条之一:
• 虚开本法第二百零五条规定以外的其他发票,情节严重的,处二年以下有期徒刑、拘役或者管制,并处罚金;
• 情节特别严重的,处二年以上七年以下有期徒刑,并处罚金。
• 单位犯前款罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照前款的规定处罚。
(说明:此处的“其他发票”,是指除刑法第二百零五条规定的增值税专用发票之外的其他类型发票。也就是说,虚开增值税普通发票的行为,适用本条处罚规则)
立案追诉标准(最高人民检察院、公安部《关于公安机关管辖的刑事案件立案追诉标准的规定(二)》第五十七条):
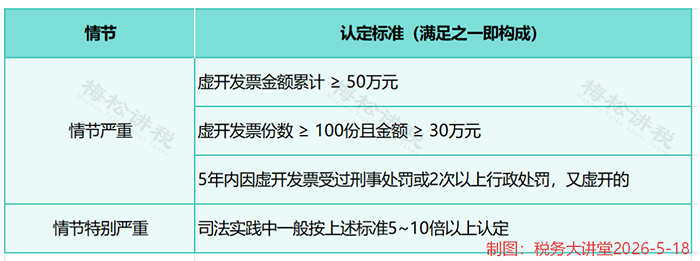
综上,虚开发票罪的立案追诉标准是:虚开发票金额累计50万元以上,或虚开100份以上且票面金额30万元以上。
本案4.6万份、21.36亿元,远超“情节特别严重”标准,依法可处二年以上七年以下有期徒刑,并处罚金。此外,利用虚开发票套取公司资金,还可能衍生职务侵占、贪污等其他罪名。
这里特别提醒一个容易搞错的地方:善意取得不等于完全没有责任。
如果企业确实不知情、业务真实,通常不会被追究刑事责任;但虚开发票仍不得税前扣除,一样要调增补税。除非能在规定期限内补开、换开合规发票,或按规定提供证明支出真实性的资料,相关支出才可能追补扣除。
04
金税大数据:
这些开票特征都是高危预警信号
金税大数据时代,系统盯的不是单张发票,而是特征组合:单个异常可能无感,几项特征叠在一起,预警信号就会自动亮起。下面这些信号,叠得越多,被盯上的概率越大:
· 注册端:新设企业集中注册、无实际经营场所,注册不久即开始开票;
· 开票端:短期内集中、大量开票,且几乎不进项——典型的“有销无进”;
· 申报端:长期零申报或虚假申报,开完票后不申报、填免税栏次蒙混过关;
· 品名端:开票品名扎堆“咨询费”“服务费”“办公用品”等难核实业务真实性的项目;
· 存续端:开票后短期内注销、失联走逃;
· 流向端:受票方分散全国各地、单户金额异常。
如果你的企业收到过带有这些特征的发票,别觉得“就一两张没关系”——尽快把对应业务的合同、转账流水、服务成果等证据链翻出来自查。真等到协查函上门再补救,就太被动了。
05
无票支出别走“买票”捷径,
5条合规路子
业务是真的,钱也付了,就是没有发票——居间费、零星采购、个人服务,这些“无票支出”几乎每家企业都会碰上。别急着上网“买票”,合规的路子其实不少,按“事前、事后、日常”三类场景对号入座:
1. 供应商规范化
事前最省事。优先选择能正常开票的供应商,别为省那点税钱专挑“不开票”的合作方——省下的税钱,未来大概率连本带利还回去。
2. 业务架构调整
适合长期、大额的居间服务类业务。与其每次临时找个人、次次愁发票,不如直接和能正常开票的规范主体签约,从源头让交易有票可依。
3. 自然人代开
适合对方是个人、业务已经发生的场景。带着合同去税务机关申请代开发票,税费透明、凭证合规。
4. 小额零星支出
适合小额场景。对方是依法无需办理税务登记的个人的小额零星业务,可凭载明收款人信息、支出项目、金额的收款凭证及内部凭证作为税前扣除凭证。实践中一般以单次不超过500元为参考,具体以当地执行口径为准。
5. 建立发票审核机制
日常制度保障。入账前核验发票品名、金额、开票方背景;合同、转账流水、服务成果、沟通记录、出入库单据等业务证据链一并归档,做到“票”和“业务”对得上。
一句话:无票支出的正解,是“让业务规范到有票”,而不是花钱买一张假合规。买票省下的税,大概率连本带利还回去,还可能搭上刑事责任。
06
收到税务协查通知,
按这5步应对
收到协查函,不少企业的第一反应是慌,甚至想“处理掉”相关凭证。
先记住两件事:
第一,收到协查函不等于已经被认定违法,处理得当完全有机会减轻后果;
第二,也是最重要的——任何销毁、涂改资料的动作,都会让事情的性质彻底变坏。稳住,按下面5步走:
①停止一切销毁、涂改凭证和账务资料的行为——这是底线。销毁资料不仅救不了企业,还可能被认定为恶意逃避,直接加重责任;
②第一时间梳理业务资料:合同协议、转账流水、服务成果、沟通记录、出入库单据,按户归档——这些资料既是配合协查的诚意,也是后面区分善意、恶意时最有力的证据;
③如实梳理业务背景,区分善意取得还是恶意取得,准备书面情况说明——自己先理清楚,比被动等询问强得多;
④主动与主管税务机关沟通,配合协查;能补开、换开合规发票的,尽快补正——早沟通、早补正,处理结果往往不一样;
⑤金额大、情况复杂的,及时咨询专业税务律师或财税顾问,评估后续风险与应对路径——专业判断能帮你少走弯路。
一句话:协查函不是终点,处理得当可以止损;但销毁资料,只会让事情往更坏的方向走。
写在最后
电子普通发票不是“安全票”。金税大数据全量监控之下,虚开链条的每一环——开票的、介绍开票的、买票的——都会被穿透查处。
发票的根基只有四个字:真实业务。不买票、不卖票、不让企业替“省税”买单,是当下每一家企业的财税底线。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号