2026年增值税法正式落地,增值税优惠政策完成“换挡”。很多人关心:原来的优惠还在不在?答案是——核心优惠全部延续,部分标准还提高了。
小型微利企业实际税负5%、小规模纳税人月销售额10万元以下免征增值税、个体工商户200万元以内减半征收个税……这些政策2026年继续执行,一直到2027年底。
本文结合官方政策指引,梳理优惠条件、预缴实操以及全量现行税费政策。
01
小微企业,税率降了
延续至2027年12月31日!
财政部、国家税务总局发布《支持小微企业和个体工商户发展税费优惠政策指引(2.0)》,梳理收录国家延续、优化、完善的支持小微企业和个体工商户发展的多项税费优惠政策。
其中针对小型微利企业企业所得税核心政策:
“对小型微利企业年应纳税所得额不超过300万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。政策执行期至2027年12月31日。”
一、享受条件
小型微利企业需要同时满足 4 项条件:
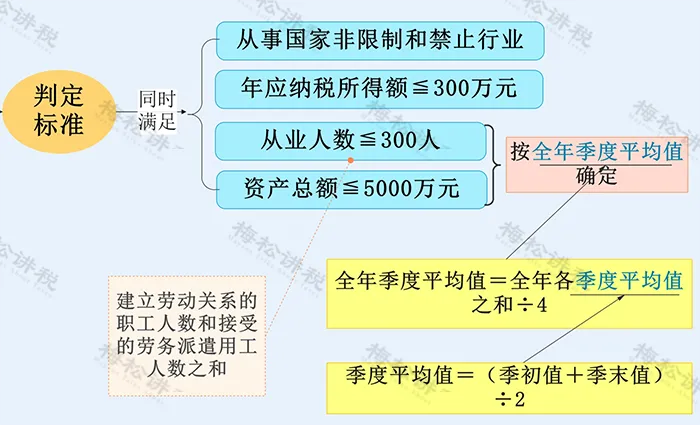
年度中间开业或者终止经营活动的,以其实际经营期作为一个纳税年度确定上述相关指标。
二、享受方式
小型微利企业在预缴和汇算清缴企业所得税时,通过填写纳税申报表,即可享受小型微利企业所得税优惠政策,无需事前备案。
小型微利企业应准确填报基础信息,包括从业人数、资产总额、年度应纳税所得额、国家限制或禁止行业等,信息系统将为小型微利企业智能预填优惠项目、自动计算减免税额。
小编提醒:
1.小型微利企业不区分征收方式,查账征收、核定征收,均可享受减免政策。
2. 小型微利企业在预缴和汇算清缴企业所得税时均可享受减免政策。
3. 企业预缴企业所得税时已享受小型微利企业所得税减免政策,汇算清缴企业所得税时不符合小型微利企业条件的,应当按照规定补缴企业所得税税款。
政策提示:本项小型微利企业所得税优惠不受 2026 增值税法实施影响,政策继续执行至2027年12月31日。注意区分:小型微利企业是企业所得税口径,和增值税小规模纳税人不是同一个概念。
02
预缴企业所得税时,
会计如何填报?
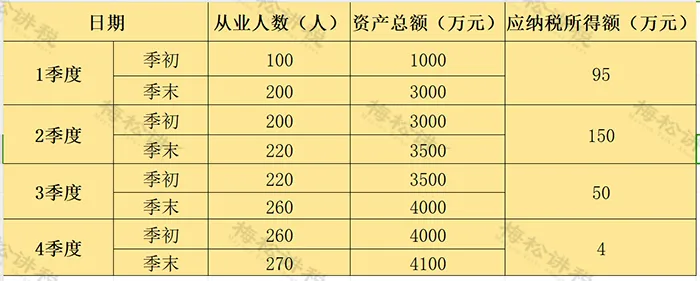
梅松公司2025年底成立,2026年4个季度的从业人数、资产总额和应纳税所得额如下:
1、一季度预缴
2026年第1季度从业人数季度平均值=(100+200)/2=150(人)
2026年第1季度资产总额季度平均值=(1000+3000)/2=2000万(元)
第1季度的应纳税所得额为95万元,符合关于小型微利企业预缴企业所得税时的判断标准。可以享受优惠政策。
第一季应纳所得税额=95*25%*20%=4.75万元;
第一季减免税额=95*25%-4.75=19万元。
申报表填写如下:

2、二季度预缴
截止2季度末:
梅松公司从业人数的季度平均值为(150+(200+220)/2)÷2=180(人)
资产总额的季度平均值为(2000+(3000+3500)÷2)÷2=2625万元
至第二季度累计应纳税所得额(95+150)=245万<300万,符合小微条件。
因此,梅松公司预缴第二季度企业所得税时,可以享受小型微利企业所得税优惠政策。
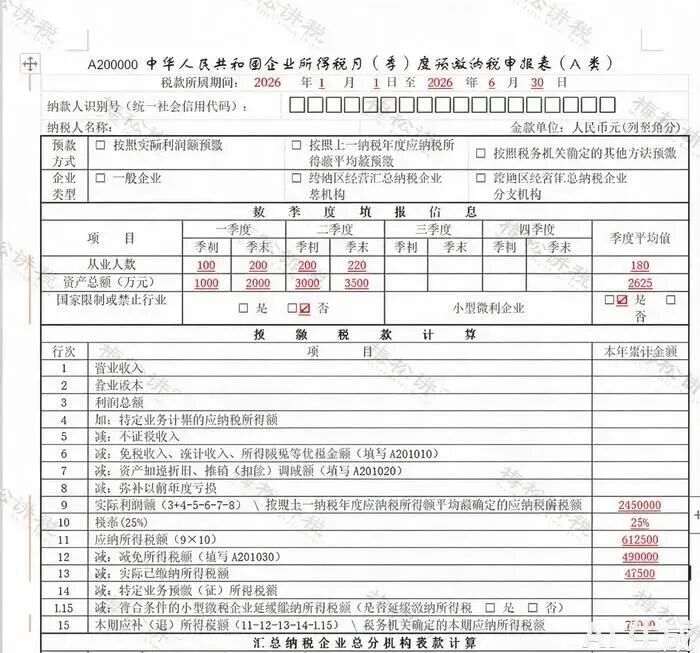
则第二季度企业所得税应纳税额为=245*25%*20%-4.75(第一季度预缴金额)=7.5万元。减免税额=245*25%-12.25=49万元。
申报表填写如下:
三、三季度申报表填写
截至2026年第三季度末:
从业人数的季度平均值为【150+210+(220+260)/2】÷3=200(人)小于300人
资产总额的季度平均值为【2000+(3000+3500)÷2+(3500+4000)/2】÷3=3000万元小于5000万
至第三季度累计应纳税所得额(95+150+50)=295万未超过300万元
因此,公司预缴第三季度企业所得税时,可以享受小型微利企业所得税优惠政策。
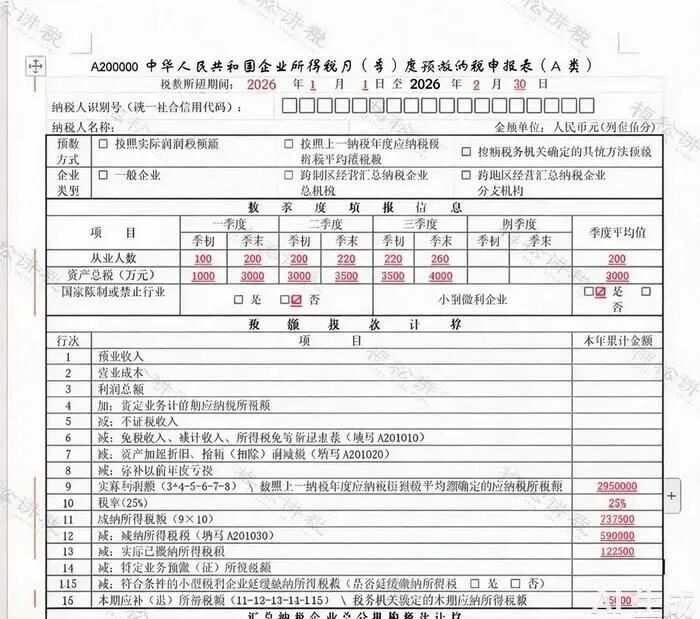
第三季度企业所得税应纳税额为=295*25%*20%-4.75(第一季度预缴金额)-7.5(第一季度预缴金额)=2.5万元
减免税额=295*25%-14.75=59万元。
申报表填写如下:
四、四季度申报表填写
截至2026年第4季度末:
梅松公司从业人数的季度平均值为【150+210+240+(260+270)/2】÷4=216(人)小于300人
资产总额的季度平均值为:
【2000+(3000+3500)÷2+(3500+4000)÷2+(4000+4100)÷2】÷4=2868.75万元小于5000万
累计至第4季度累计应纳税所得额(95+150+50+4)=299万未超过300万元
因此,梅松公司预缴第4季度企业所得税时,可以享受小型微利企业所得税优惠政策
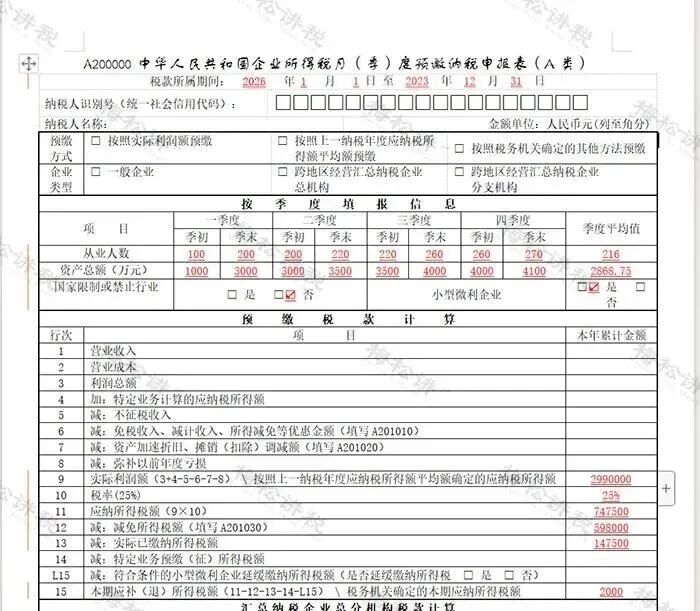
则第4季度企业所得税应纳税额为=299*25%*20%-4.75(第一季度预缴金额)-7.5(第二季度预缴金额)-2.5(第三季度预缴金额)=0.2万元
减免税额=299*25%-14.95=59.8万元。
申报表填写如下:
实操提示:现在电子税务局大部分情况下,只要基础信息填对,减免税额系统会自动计算,会计重点是核对从业人数、资产总额、利润数据,不用手动演算。
03
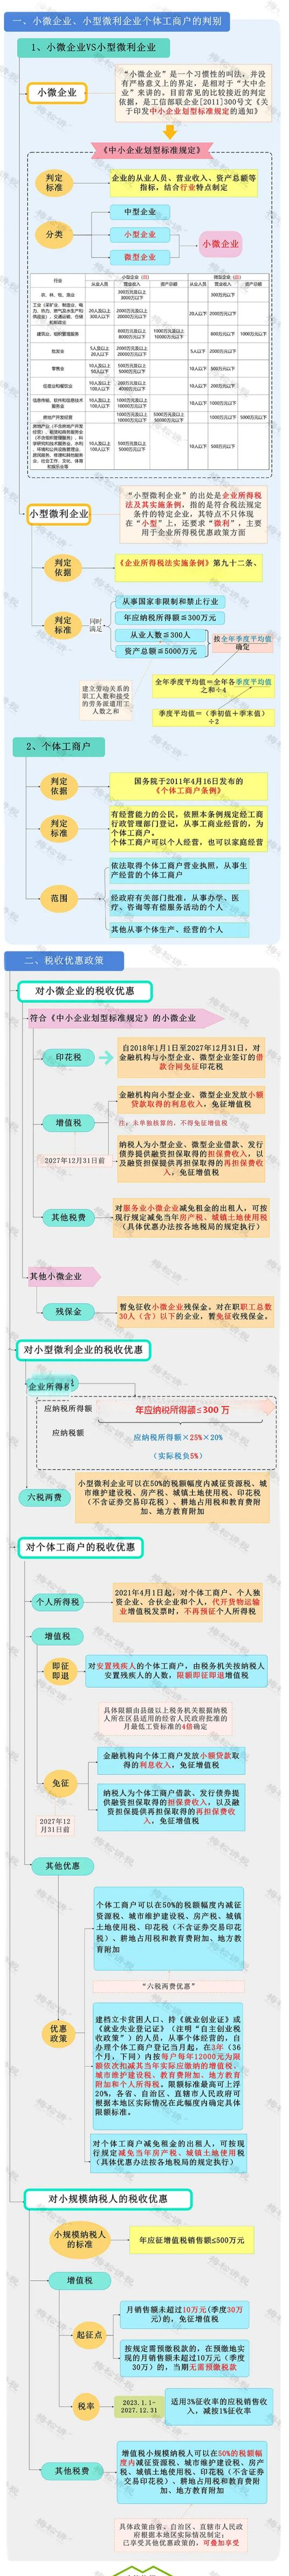
小微企业还有哪些税收优惠?
一图读懂!
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号