本文重点:
• 个人提现新政来啦,10月1日起执行;
• 增值税利好政策,9月1日起执行;
• 免税优惠取消!9月1日起,按20%税率交个税
• 2026年最新税率表&最新个税免征情形
(以上新政,事关每个人的钱袋子!建议收藏转发备用!)
01
个人提现新政来啦,
10月1日起执行!
9月1日,抖音发布了《非对公合作主播计税时点变更通知》,称依据要求,自10月1日起,非对公合作主播个人所得税的纳税业务发生时点将调整到到达主播账户且主播可自主提现时点。
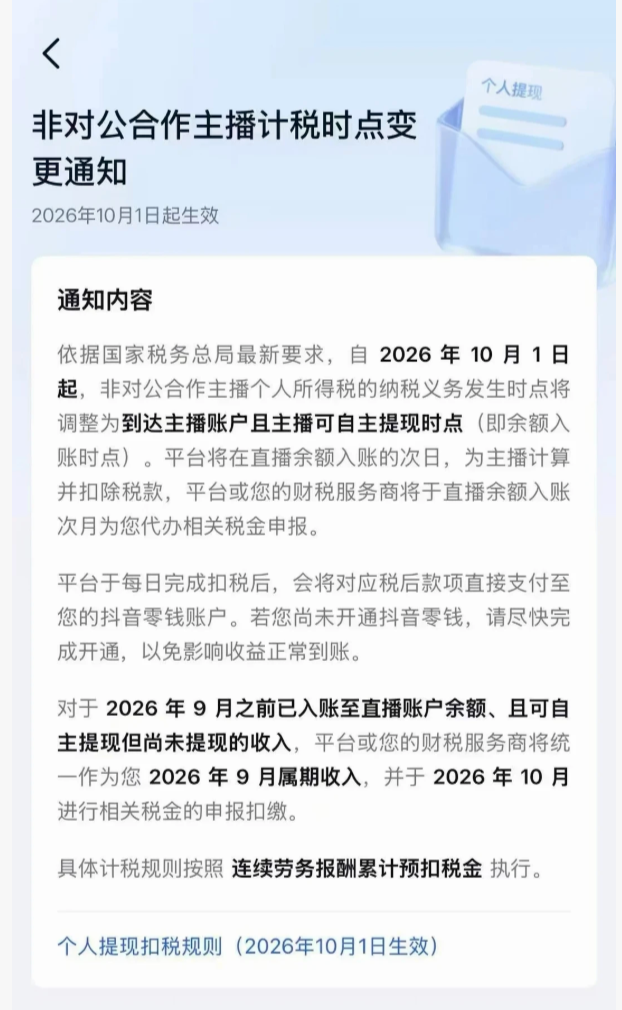
本次调整有什么核心变化:
• 旧规则:主播把收益留在直播账户里,只有在点击“提现”按钮时,平台才计算并扣除个人所得税。
• 新规则:直播收益进入可提现余额的那一刻,纳税义务就产生。平台会在余额入账的次日自动计算并扣除个人所得税,扣完税后的资金直接发放到主播的抖音零钱或贝壳账户。
!!核心变化:纳税义务发生时间大幅提前,从“提现时”前移至“到账可提现时”,也就是说主播不提现也要交税!
!!扩展提醒:
2025年9月,抖音平台发布了一则重磅通知:自2025年10月1日起,所有个人主播的直播收入、视频收入,将按照“劳务报酬”项目进行累计预扣个税,适用3%–45%的超额累进税率。
该通知是响应国家税务总局在2025年6月发布的《关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》。
新政策不仅影响抖音平台,所有互联网平台的内容创作者、自由职业者和服务提供者都会受影响。
公告明确:从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(2018年第61号)规定的累计预扣法计算并预扣预缴税款。
具体计算公式如下:
本期应预扣预缴税额=(累计收入-累计费用-累计免税收入-累计减除费用-累计依法确定的其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额
其中:累计费用,按累计收入乘以20%计算;累计减除费用,按照5000元/月乘以纳税人当年截至本月在本互联网平台企业连续取得劳务报酬的月份数计算。
02
增值税利好新政,
9月1日起执行
8月27日,财政部 税务总局发布《关于明确非应税交易等增值税有关事项的公告》。
纳税人有下列情形的,不属于增值税法实施条例第二十二条所称不得抵扣非应税交易,对应的进项税额可以按规定从销项税额中抵扣:
(一)作为被保险人获得保险赔付;
(二)接受货币性资产或者非货币性资产捐赠;
(三)因合同未履行且未发生应税交易而取得违约金等收入;
(四)无偿提供服务(不含无偿转让金融商品);
(五)转让因自身发生应税交易取得的与之相关的应收账款等债权(不含有价证券);
(六)按照有关政策规定取得,且与其销售货物、服务、无形资产、不动产的收入或者数量不直接挂钩的财政补贴。
纳税人有下列情形的,属于增值税法实施条例第二十二条所称不得抵扣非应税交易,对应的进项税额不得从销项税额中抵扣:
(一)销售货物、服务、无形资产、不动产不属于增值税法第四条在境内发生应税交易所列情形的;
(二)有偿转让股权(不含有价证券);
(三)持有股权(不含有价证券)取得的股息红利和持有股份公司普通股(含有价证券)取得的股息红利;
(四)货物期货交易(不含实物交割环节)。
政策解读:
新《增值税法》实施之后,该文件专门划清楚两条清单:哪些非应税业务,进项税依然可以抵扣;哪些绝对不能抵扣,解决实务争议,属于实打实利好企业。
03
免税优惠取消!
9月1日起按20%税率交税
9月1日,财政部 税务总局发布《 关于外籍个人股息红利个人所得税政策有关事项的公告》。
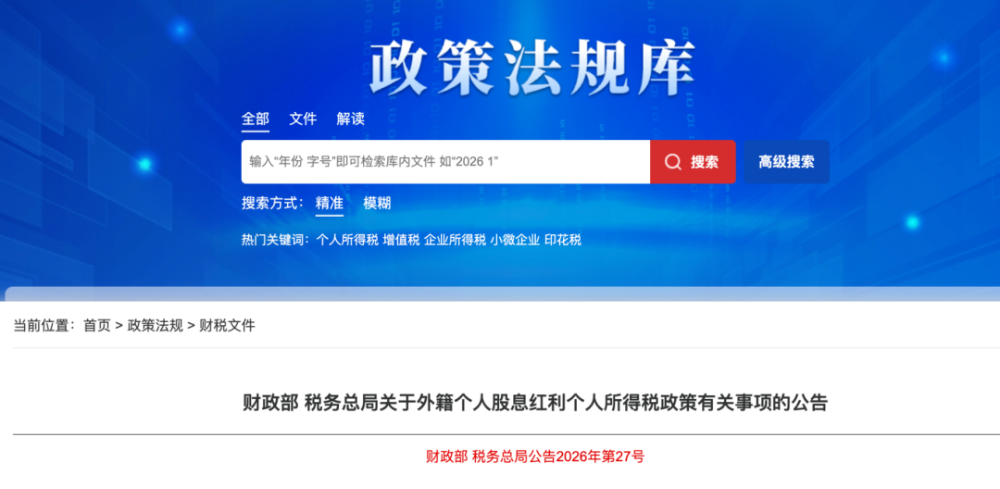
重点如下:
一、外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳个人所得税,适用20%税率。
二、外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月15日内申报纳税。外商投资企业未扣缴税款的,取得股息红利的外籍个人应当在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,外籍个人应当按照期限缴纳税款。
本公告自2026年9月1日起执行
政策解读如下:
• 依据原财税字〔1994〕20 号文件,外籍个人从外商投资企业取得的股息、红利所得可享受个人所得税免税优惠,该政策已延续三十余年。财政部 税务总局公告 2026 年第 27 号废止上述免税条款,实现境内外个人股息红利个人所得税征管规则统一。
• 自2026年9月1日起,外籍个人从外商投资企业取得的股息红利所得,不再适用免税政策,应按20%税率计征个人所得税。
04
个体户个税减半征收!
优惠延续至2027年
国家为了支持个体户的发展,给出了个体户个人所得税减半征收的政策:

一、享受主体
享受主体是个体户。
无论你是开小餐馆、做网店、开理发店,还是从事其他个体经营,只要是个体工商户,就符合这个条件。
二、优惠内容
在2027年12月31日之前,个体户年应纳税所得额不超过200万元的部分,减半征收个人所得税。
!!!注意,这个政策可以和其他现有的个人所得税优惠政策叠加享受。
也就是说,如果你还符合其他减免税条件,比如残疾人税收优惠、退役军人创业优惠等,可以在享受其他政策的基础上,再享受这个减半优惠。
三、享受条件:无论你是查账征收还是核定征收,都可以享受。
四、计算公式
减免税额的计算公式为:
减免税额 =(经营所得应纳税所得额不超过200万元部分的应纳税额 - 其他政策减免税额 × 经营所得应纳税所得额不超过200万元部分 ÷ 经营所得应纳税所得额)×50% 。
【例】纳税人李某经营个体工商户C,年应纳税所得额为80000元(适用税率10%,速算扣除数1500),同时可以享受残疾人政策减免税额2000元。
那么李某该项政策的减免税额=
[(80000×10%-1500)-2000]×50%=2250元。
05
2026年免税政策&最新最全税率表
一、2026年起,这些收入免征个税
(一)生育津贴、生育医疗费:全额免征个税
这类收入针对生育妇女,属于国家生育保险相关福利,2026年政策延续全额免税规定,无需缴纳个人所得税
(二)工伤保险待遇:全额免征个税(含一次性伤残补助金等)
工伤职工及其近亲属取得的工伤保险相关待遇,均免征个税,覆盖范围明确,需准确区分工伤保险待遇与普通工伤补贴,避免误申报。
(三)退休人员再任职取得的收入:按工资薪金计税
退休人员再任职收入不属于免税收入,需按工资薪金所得计税,无需因未缴纳社保而误按劳务报酬计税。
(四)误餐补助:因公外出无法回单位就餐,按标准发放的免征个税
误餐补助并非全部免税,仅符合“因公外出、无法就餐、按标准发放”的部分免征个税,以误餐补助名义发给职工的补贴、津贴,不属于免税范围,需并入当月工资薪金计征个税;需留存员工因公外出证明、误餐补助发放标准及领取记录,确保免税条件合规。
(五)差旅费津贴:不超过当地机关事业单位标准的免征个税
差旅费津贴属于免税补贴,但需控制在当地机关事业单位规定的标准内,超过标准部分需计税,需提前核对当地标准,避免违规。
(六)远洋船员:每年在船≥183天,全年收入减按50%计入应纳税所得额
这类优惠针对远洋船员,2026年政策延续至2027年底,属于“减半计税”优惠,并非全额免税,会计需准确核算在船天数,避免漏享优惠。
(七)科技人员取得职务科技成果转化现金奖励:减按50%计入应纳税所得额
针对科研机构和高校的科技人员,这类现金奖励享受减半计税优惠,需确认发放主体和奖励条件,规范申报。
二、需要缴纳个人所得税的9类所得
• 综合所得:工资、薪金所得;劳务报酬所得;稿酬所得;特许权使用费所得。
• 分项所得:经营所得;利息、股息、红利所得;财产租赁所得;财产转让所得;偶然所得。
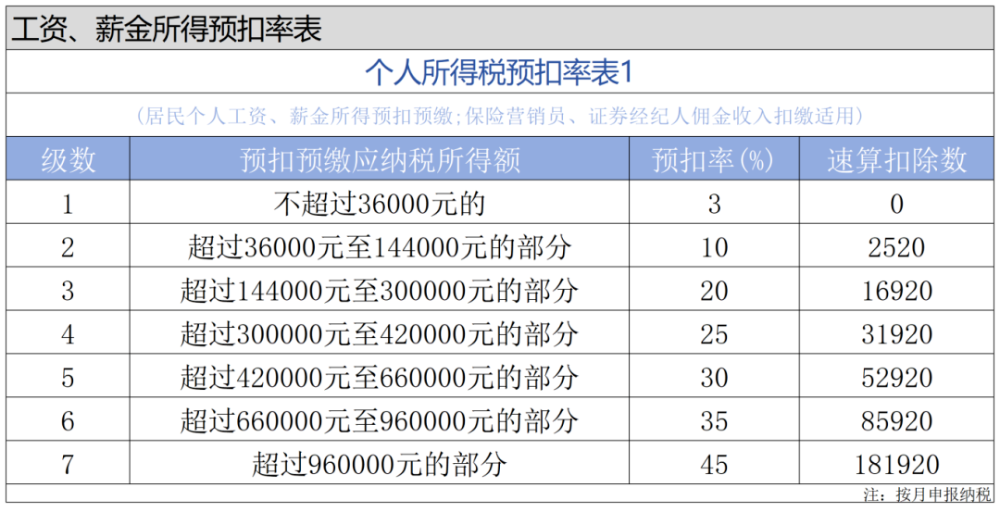
1、居民个人工资、薪金所得预扣率表
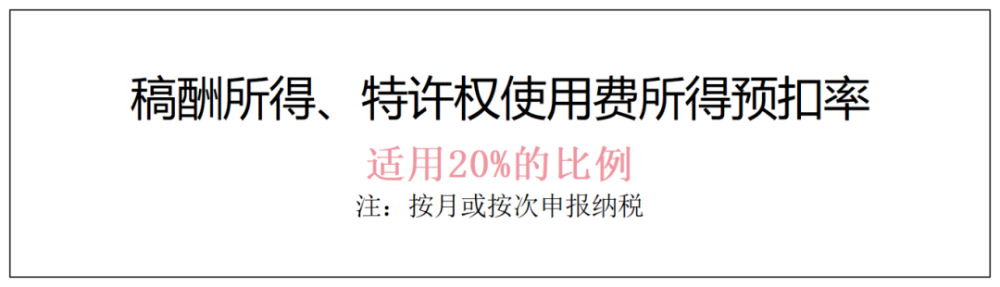
2、居民个人劳务报酬所得,稿酬所得,特许权使用费所得
3、综合所得税率表(个税汇算清缴时适用)
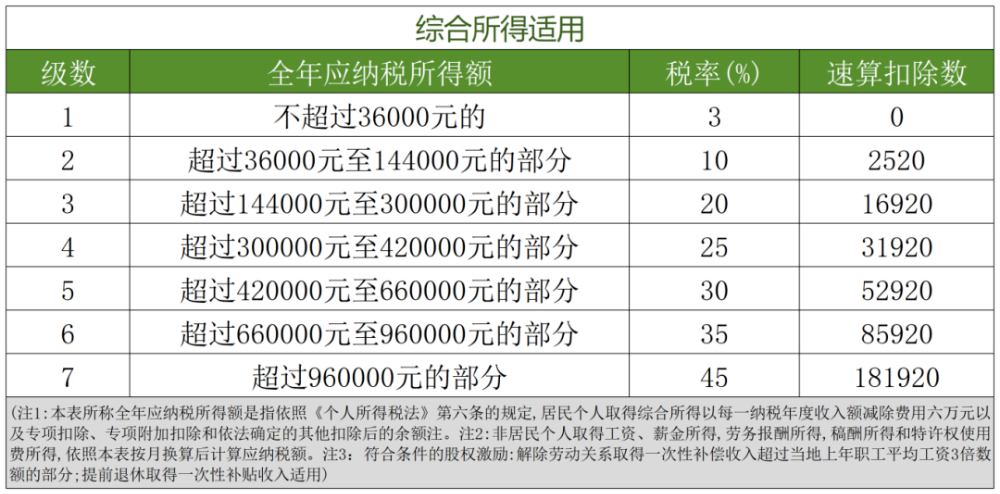
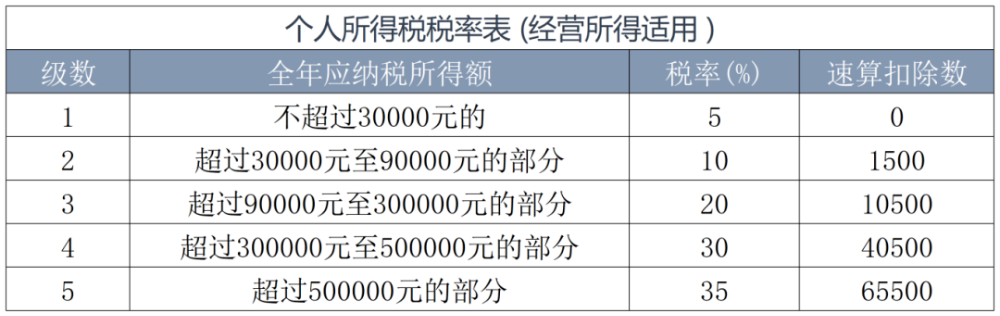
4、经营所得税率表
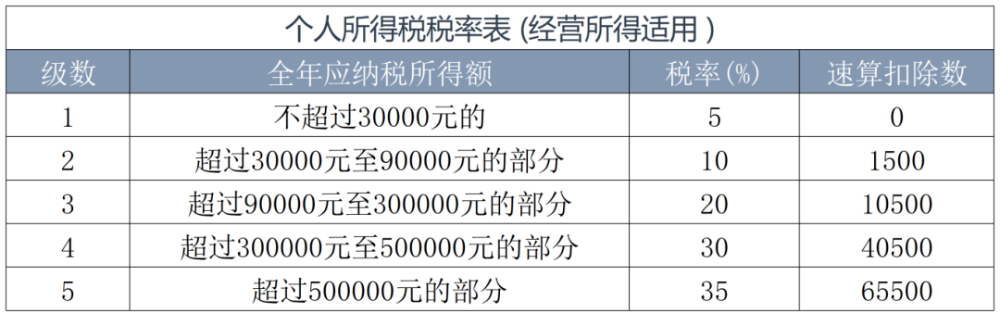
5、利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得
利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得,适用比例税率,税率为20%。(该税率适用于居民个人与非居民个人)
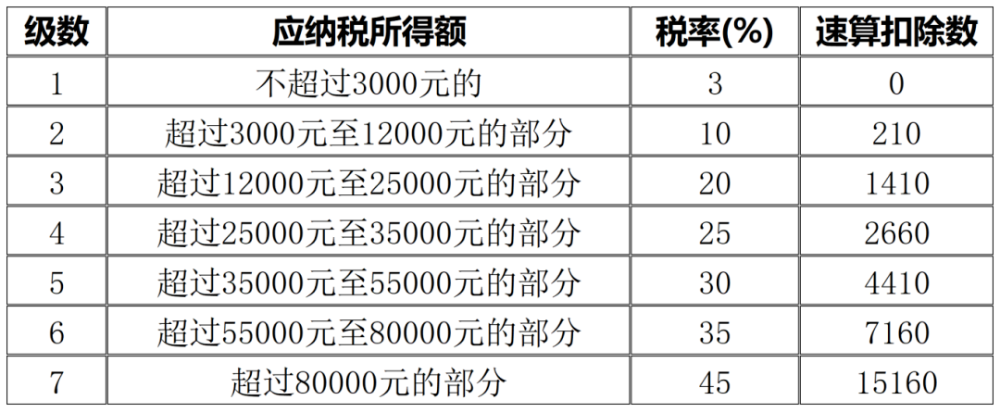
6、全年一次性奖金
单独申报:应纳税额=全年一次性奖金收入×适用税率-速算扣除数
(注:适用税率,以全年一次性奖金收入除以12个月得到的数额对照月度税率表确定)
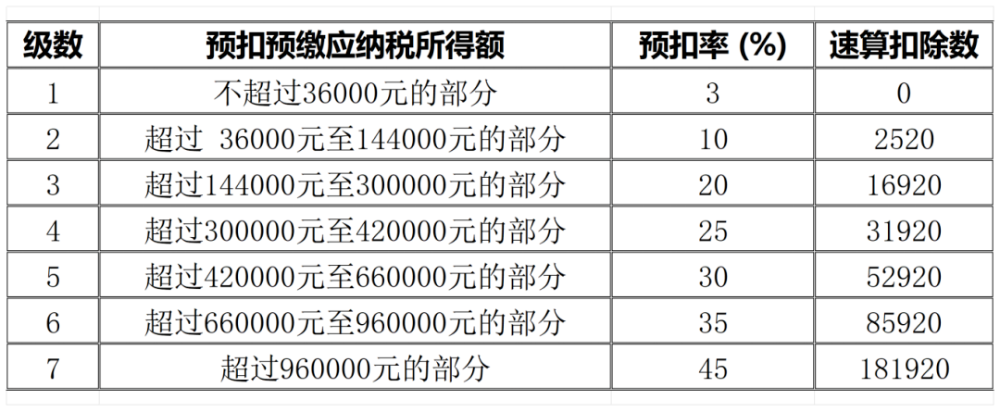
并入综合所得:应纳税额=(年收入-减除费用-附加扣除-专项附加扣除-其他扣除)×税率-速算扣除数
单独申报适用税率表
综合申报适用税率表
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号