每年7至8月是各地社保缴费基数上下限集中调整期。
近期,多个地区已陆续公布新基数标准,部分险种费率也有微调。
这些变化直接关系到企业和职工的月度缴费金额,尤其对部分群体影响较大,一起来看看
1
多地公布
2026社保缴费基数
1.福建
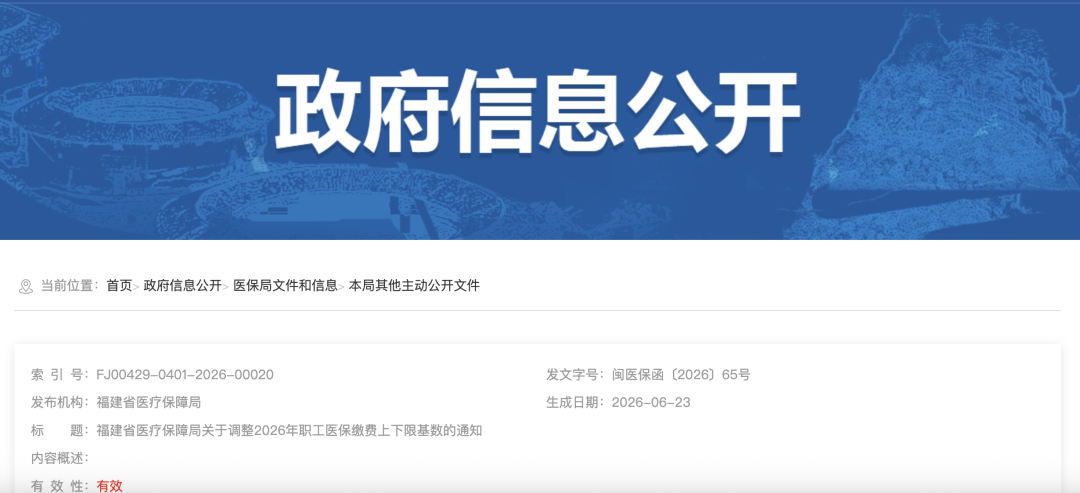
通知明确:
工伤缴费基数下限为4579元,上限为22893元;自2026年8月1日起执行。
医保缴费基数下限为4579元,上限为22893元,自2026年7月1日起执行(与养老、失业、工伤缴费基数调整时间不一致)。
福建省2026年缴费基数下限较2025年缴费基数下限4043相比,增长13%。
2.内蒙古
通知明确缴费基数上下限:
下限:8430×80%= 6744(元)/月
上限:8430×300%= 25290(元)/月
申报要求:7.1—7.27内完成工资申报
3.河北
通知明确:
自2026年7月1日至2027年6月30日,省本级职工医疗保险(含生育保险)缴费基数依据为6794元,职工实际工资低于缴费基数依据的,以6794元为缴费基数;
高于缴费基数依据的,以实际工资为缴费基数;灵活就业人员以6794元为缴费基数。
4.广东东莞
通知明确:
统筹职工基本医疗保险缴费费率(含生育保险缴费费率)由3.5%调整为3.65%。其中,单位缴费费率(含生育保险缴费费率)由3.0%调整为3.15%,个人缴费费率维持0.5%不变。
5.四川
通知明确:
自2026年7月1日起,全省工伤保险一类至八类行业基准费率分别按照0.24%、0.48%、0.84%、1.08%、1.32%、1.56%、1.92%、2.28%执行;全省以工程建设项目参加工伤保险的,工伤保险的缴费费率按照项目工程合同(含追加合同款)总造价的0.15%执行。
6.湖南
通知明确:
自2026年7月1日起,基准费率维持原有标准不变;调整浮动规则:一类行业只上浮不下浮;二‑八类可上浮 120%/150%,可下浮至 80%、50%;抢险救灾受伤、退役军人旧伤复发不计入考核;依据支缴率、工伤发生率、职业病认定工伤率做浮动核算。
2
社保基数上涨,
哪些人的社保费将要增加?
社保缴费基数上涨,并不意味着所有人的缴费都会立刻增加。
对于在单位工作的职工来说,社保缴费基数是本人上年度月平均工资,如果本人上年度月平均工资没有提高,且本人的月平均工资水平处于社保缴费基数上下限之间,那么,社保缴费也不会变多。
计算公式:月缴费金额 = 缴费基数 × 缴费比例。
因此,影响主要分以下两种情况:
第一类:月收入低于新下限的职工,缴费金额会涨
这是受影响最直接、最普遍的群体。如果上年度月平均工资低于新公布的缴费基数下限,那么社保系统将强制按照新下限为计算缴费。
以福建省为例:社保缴费基数下限从4043元涨至4579元,涨幅达13%,按照社保最低缴费基数,个人每月养老保险多缴 (4579-4043)×8% = 42.88元,医保多缴 (4579-4043)×2% ≈ 10.72元,合计个人部分每月多支出约53.6元。
以内蒙古为例:社保下限高达6744元,意味着月工资低于此数的职工,需按6744元基数缴费。
第二类:月收入高于新上限的职工,缴费金额封顶增长
如果月平均工资高于新的缴费基数上限,那么将按新上限作为基数,超出部分不再计入。
上限提高后,这类高收入人群的缴费基数也随之“触顶”上涨。
例如,内蒙古上限从原标准(假设)调整至25290元,高收入者每月养老个人缴费部分将按新上限的8%计算,缴费额随上限提升而增加。
3
2026年社保缴费新规:
必须职工本人签字确认!
今年申报社保基数的时候,很多HR已经感受到与往年不一样的地方了。
今年各地的社保缴费工资申报通知里,最明显的一个要求就是:需职工本人签字确认。
例如,今年上海的通知里,就对申报职工的缴费工资真实性有明确的要求:
用人单位应如实申报职工缴费工资,并对申报的真实性、准确性和完整性负责。
用人单位申报的缴费工资,应由职工签名确认,相关材料加盖单位公章后留存备查。用人单位应当定期向本单位职工公布本单位社会保险费缴纳情况,接受职工监督。
2026年度社会保险费缴费工资申报工作,多数省份像湖南、山西、黑龙江省均由税务局牵头发布通告,要求用人单位需如实申报全部职工、全部险种的缴费工资,禁止自行设定缴费基数保底或封顶,申报数据需经职工本人签字确认,企业对申报信息的真实、准确、完整性负法律责任。
企业承诺制+员工签字+税务监管,这种社保征管的三方机制,让社保合规不再是选择题,而是必答题。
在实务中,很多公司为了降低人力成本都是按照社保最低基数给员工缴纳社保的。
如果继续按最低基数申报,还可能收到税局的“温馨提示”。
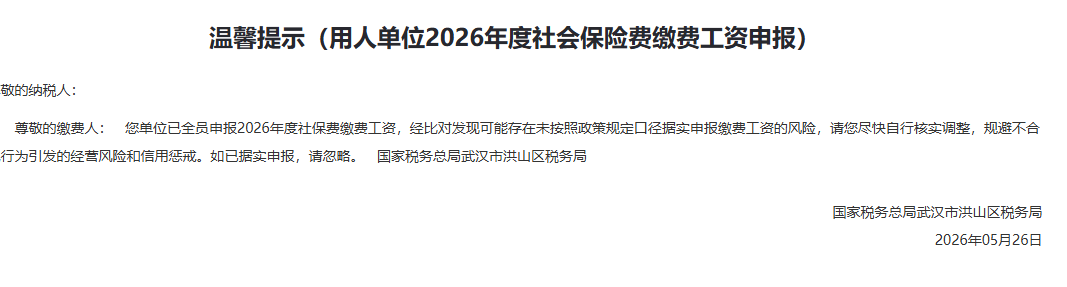
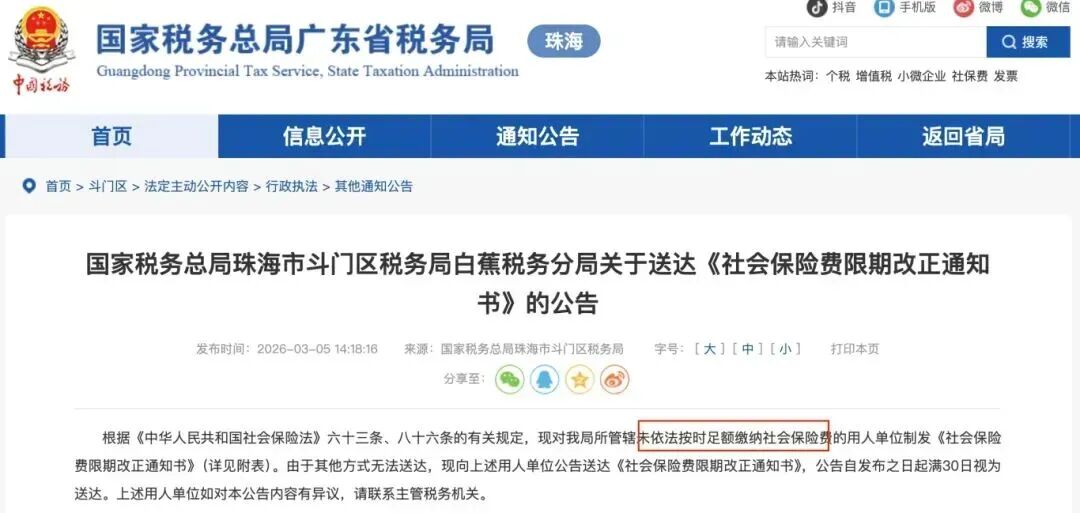
这些新的变化意味着社保按实际工资缴纳的要求落地执行进一步收紧。2026年,不少企业收到了要求如实申报的通知,或者实现社保夯实率80%——
小编补充
员工举报社保未足额缴纳,公司会被全员稽查吗?
好消息是,正常情况下,员工举报社保,只查举报人个人情况,不会全员稽查。
员工只举报自己的社保问题→只查该员工的工资流水、社保记录,核对缴费基数差额;处理结果通常是:
补缴该员工的差额+滞纳金,不会牵连其他人。
但也有特殊情况:
1、举报人掌握了公司全员社保缴纳违规情形,比如举报人是HR或财务;
2、社保部门初步核查发现系统性问题,从而扩大检查范围;
3、公司有前科或多次被举报。
如果公司有以上3种任意一种,都有可能扩大核查范围。
4
哪些工资收入
要纳入社保缴费基数计算?
不少细心的伙伴注意到,今年多地的通知文件中提到:
缴费工资的组成按《关于工资总额组成的规定》(国家统计局令〔1990〕1号)和《关于规范社会保险费缴费基数有关问题的通知》(劳社险中心函〔2006〕60号)等规定执行,凡是国家统计局有关文件没有明确规定不作为工资收入统计的项目,均应作为社会保险缴费基数。
那么,哪些工资收入要纳入社保缴费基数计算?
应计入社保基数的工资项目:
基本工资:固定工资、岗位工资、职务工资等。
绩效工资与奖金:绩效工资、年终奖、季度奖、提成、全勤奖等(需分摊到各月计算)。
津贴和补贴:交通补贴、通讯补贴、住房补贴、高温津贴、夜班津贴等(固定发放部分)。
加班工资:法定节假日、休息日、延时加班的工资。
其他货币性收入:股权激励(行权所得)、课时费、稿费等与劳动相关的收入。
不计入社保基数的项目
非工资性福利:餐补(如直接提供餐饮)、差旅补贴(实报实销部分)、节日实物福利等。
一次性补偿:离职补偿金、工伤赔偿、生育津贴等。
特殊补贴:独生子女补贴、国家规定的特殊岗位津贴(如援疆援藏补贴)。
非货币性收入:社保公积金单位缴纳部分、商业保险等。
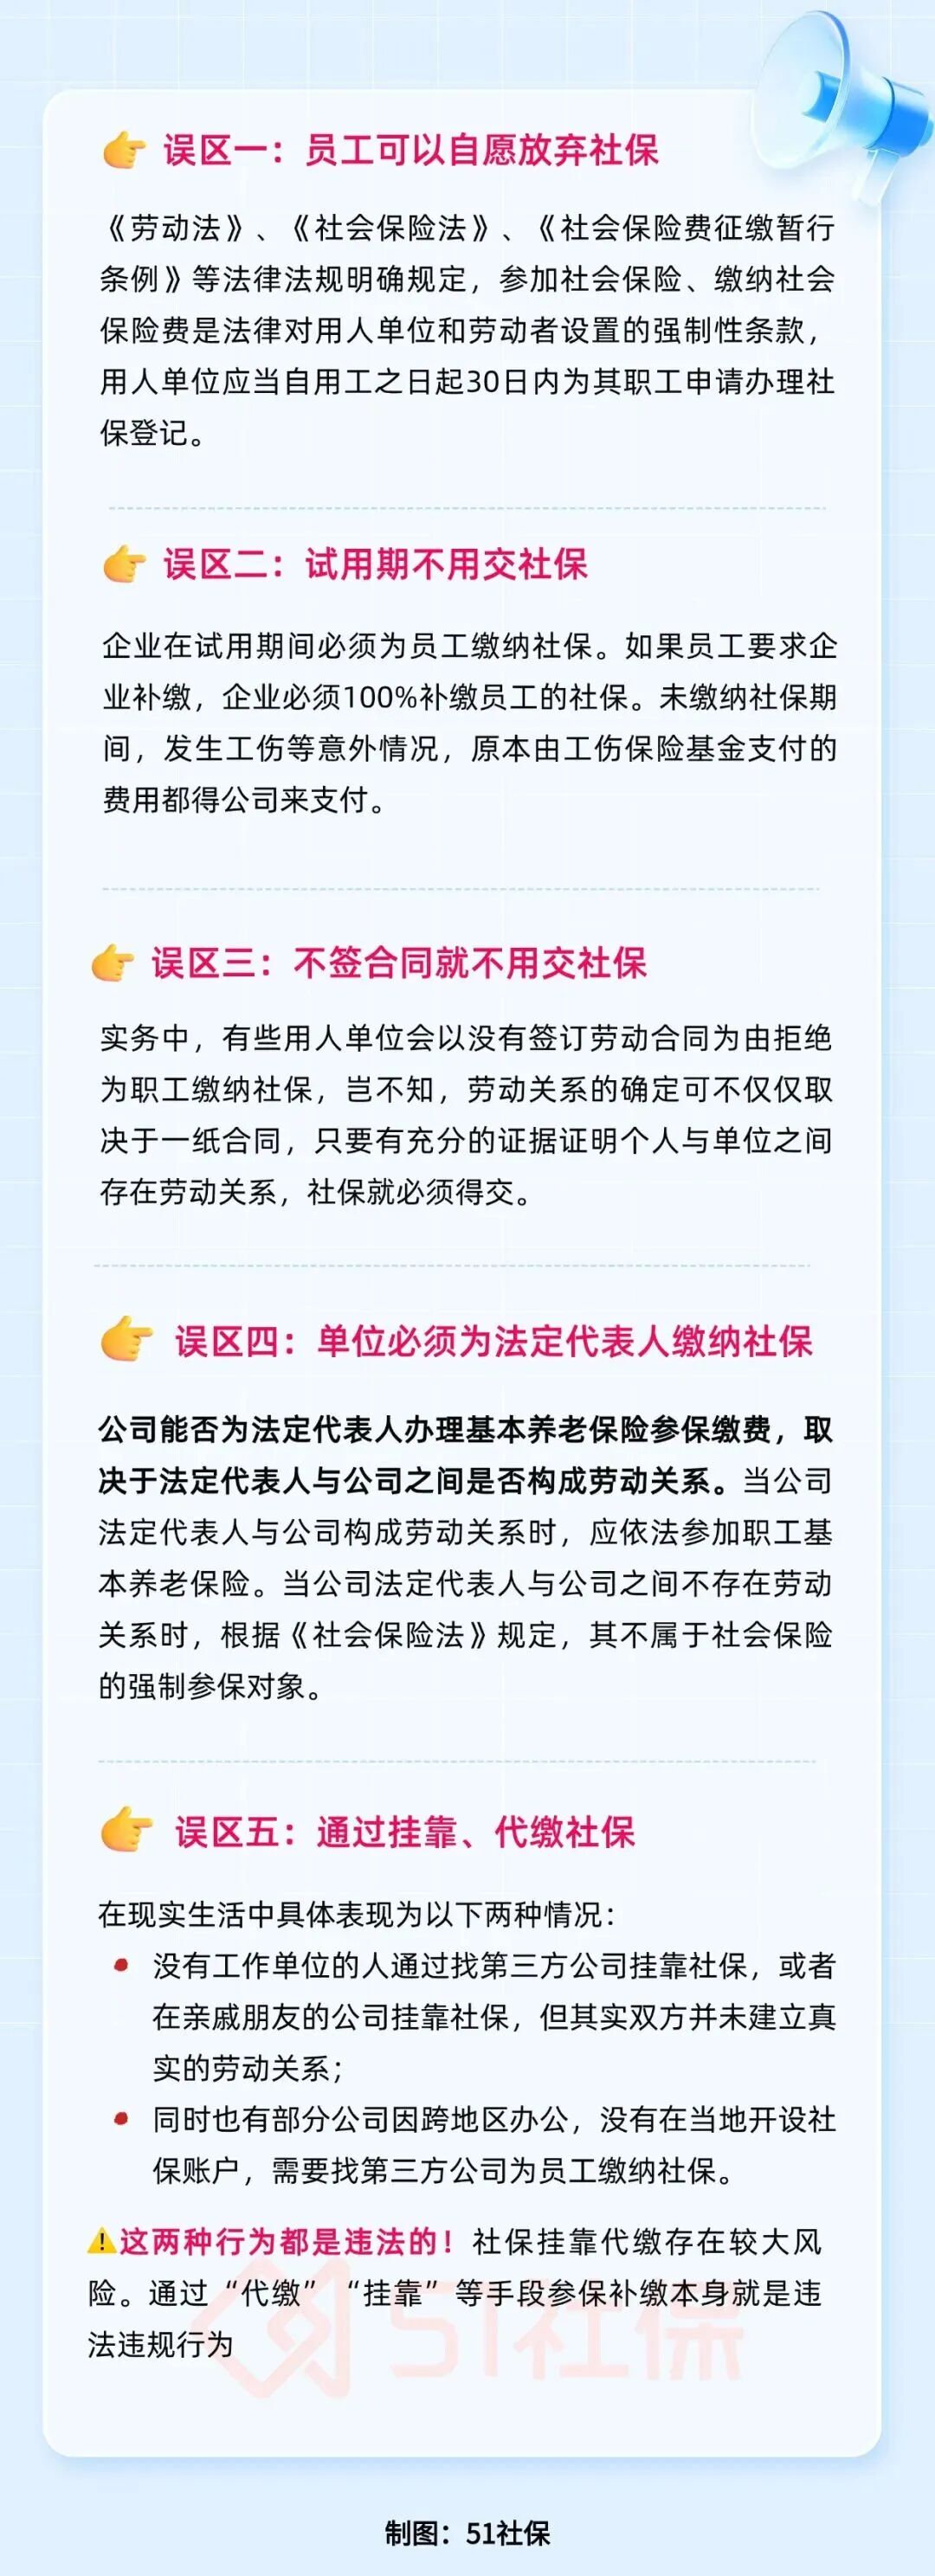
同时,以下这些社保缴纳的误区企业和员工也都必须清楚:
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号