2026年上半年,税务系统对私户收款隐匿收入的稽查已覆盖餐饮、零售、电商等多个行业,总局官网先后通报数十起案例,罚没金额屡创新高。
在众多案件中,去年曝光的绝味鸭脖仍是最具代表性的“天花板”——隐匿收入7.2亿元,公司核心管理层无一幸免。
今天,我们就来回看这起案例,看它如何定义私户风险的终极代价。
01
绝味鸭脖被查了!
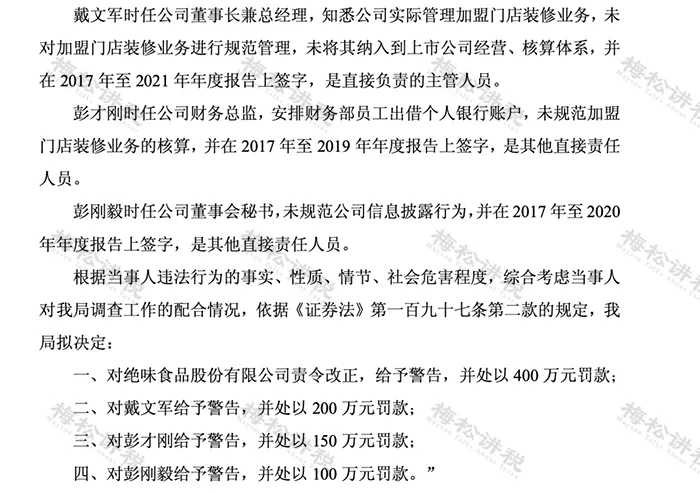
2025年9月19日,绝味食品发布公告称,收到湖南证监局下发的《行政处罚事先告知书》,告知书内容具体如下:
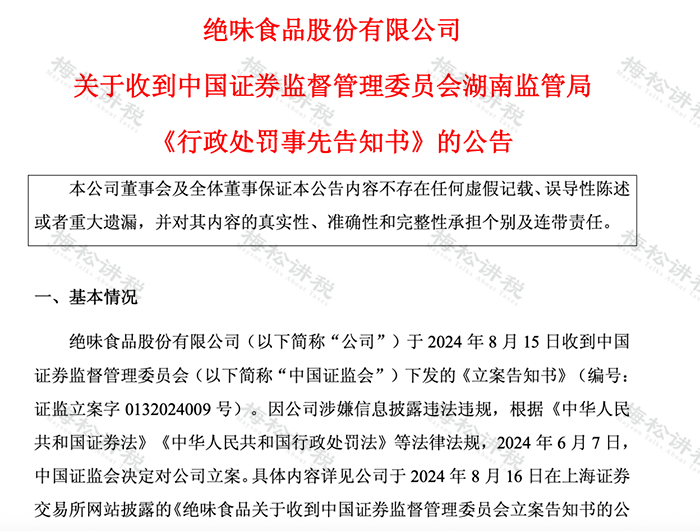
一、违规行为:通过个人收款“隐匿收入”7.2亿
2017-2021年这5年间,绝味食品未确认加盟门店装修业务收入,累计少计营业收入高达7.24亿元。
更关键的是,这并非财务人员的个人操作失误,而是公司管理层财务合规意识缺失、心存侥幸所致——主动安排员工用私人账户,收取加盟门店装修相关款项,硬生生将7.24亿元收入“藏”了起来,未纳入公司财报核算。
二、处罚结果:证监局行政处罚+自查补税
1、行政处罚:2025年9月,证监会湖南监管局明确披露了公司隐匿加盟装修收入的违规事实及具体金额。公司被处以400万元罚款,时任董事长、财务总监、董事会秘书合计被罚450万元,罚单总计850万元;更严重的是,公司股票被实施风险警示,简称由“绝味食品”变更为“ST绝味”。
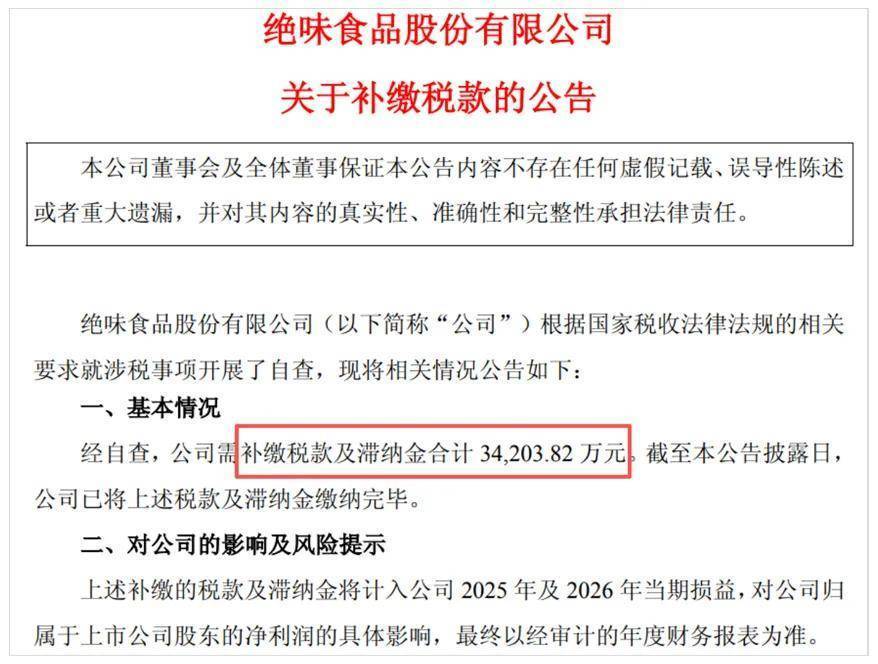
2、自查补税:2026年4月,完成自查并全额补缴税款及滞纳金共约3.42亿元,主要包括增值税、企业所得税、滞纳金,相当于为这五年的违规行为“买单”。
02
绝味鸭脖
“虚减”收入的动机在哪儿?
与传统财务造假中常见的“虚增收入”相反,绝味食品被曝光的“少计收入”行为,是一种更为隐蔽的“逆向财务造假”。这种反常操作背后,可能潜藏着多重复杂的动机。
一、系统性规避税收
通过将巨额收入隐匿于公司账外,直接减少应税收入。以7亿元收入为例,仅增值税(一般纳税人增值税率13%)和企业所得税(25%)两项主要税负,流失金额就可能高达2亿元。风险巨大,一旦被税务机关认定为“偷税”,不仅需要补缴税款和每日万分之五的滞纳金,还将面临所偷税款0.5倍至5倍的罚款。情节严重构成犯罪的,将依法追究刑事责任。
二、构建不受监管的“资金池”
利用实际控制人或其他关联方的个人银行账户收取公司款项(如装修款),使资金完全脱离公司的财务体系和内部控制。潜在流向的风险巨大:
1. 利益输送:资金可能被用于向未公开的关联方提供借款、支付不当利益或进行隐秘的利益安排。
2. 私人用途:被实际控制人用于个人奢侈消费、投资等与公司经营无关的领域。
3.“小金库”:用于处理一些无法在账面列支的费用,如商业贿赂、违规公关等。
三、人为平滑业绩
在业绩较好的年份,通过少计收入的方式“隐藏”部分利润。在业绩较好的年份,通过少计收入的方式“隐藏”部分利润。这种行为扭曲了真实的财务信息,误导了投资者对公司的价值判断,本质上是另一种形式的财务欺诈。
03
严查开始!
个人账户收款高于这个数,要小心了!
私户避税真的走不通了,除了绝味案,还有一个比较典型的案例:某企业通过第三方支付平台绑定老板私人账户,收取了超800万的货款,最终,补税+滞纳金+罚款合计264.9万元。
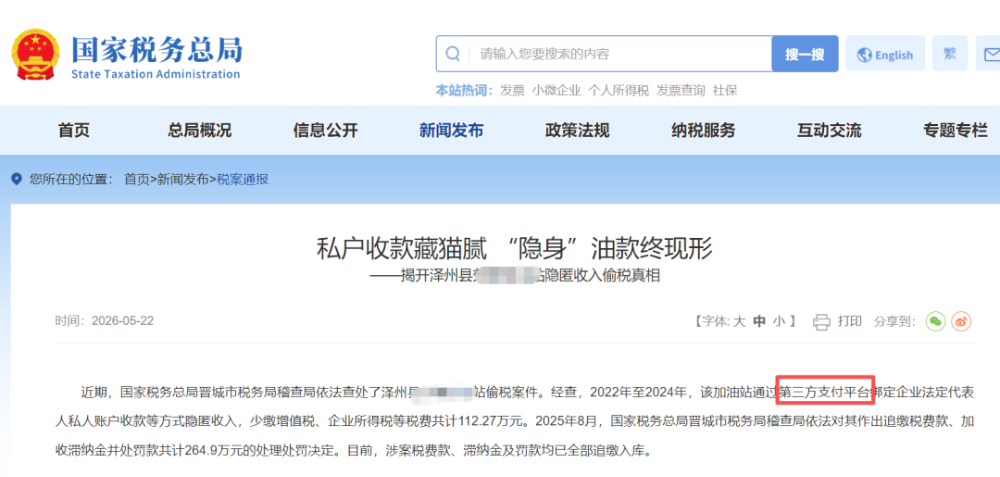
所以,告诫老板们:一定不要心存侥幸,务必引以为鉴!
那么,个人账户收款多少容易被查?
《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第3号发布)给出了明确的答案:
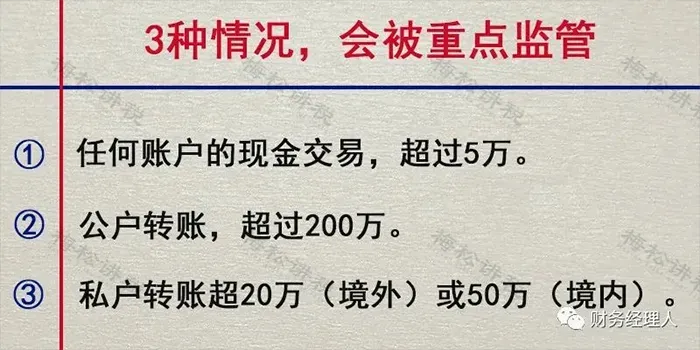
一、大额交易会被严查!
简单说,这3种情况,会被重点监管!
二、可疑交易会被严查!
该办法明确,对以下15项可疑交易重点监管:
(1)短期内资金分散转入、集中转出或集中转入、分散转出;
(2)资金收付频率及金额与企业经营规模明显不符;
(3)资金收付流向与企业经营范围明显不符;
(4)企业日常收付与企业经营特点明显不符;
(5)周期性发生大量资金收付与企业性质、业务特点明显不符;
(6)相同收付款人之间短期内频繁发生资金收付;
(7)长期闲置的账户原因不明地突然启用,且短期内出现大量资金收付;
(8)短期内频繁地收取来自与其经营业务明显无关的个人汇款;
(9)存取现金的数额、频率及用途与其正常现金收付明显不符;
(10)个人银行结算账户短期内累计100万元以上现金收付;
(11)与贩毒、走私、恐怖活动严重地区的客户之间的商业往来活动明显增多,短期内频繁发生资金支付;
(12)频繁开户、销户,且销户前发生大量资金收付;
(13)有意化整为零,逃避大额支付交易监测;
(14)中国人民银行规定的其他可疑支付交易行为;
(15)金融机构经判断认为的其他可疑支付交易行为。
如果企业涉及以下这6种情况,要小心了:
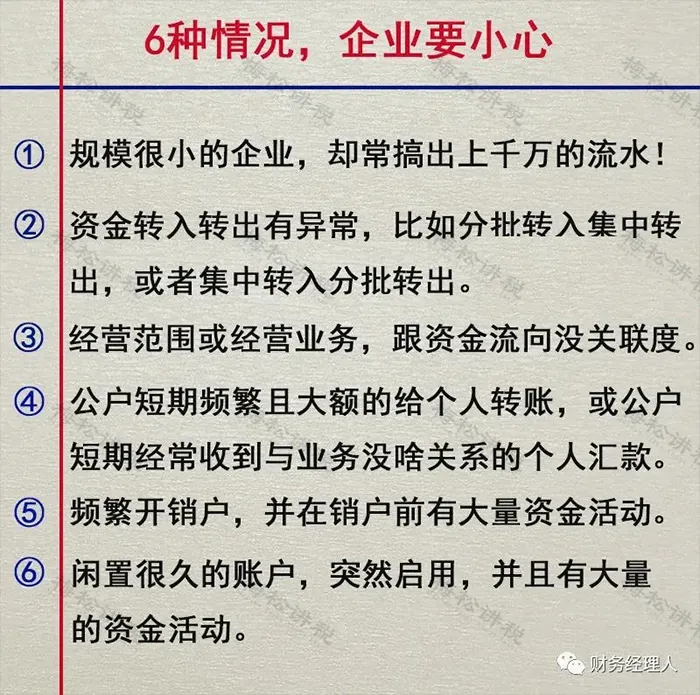
不仅仅如此,2020年央行又发布了《大额现金管理试点的通知》(银发[2020]105号),可见国家对私户避税的零容忍。
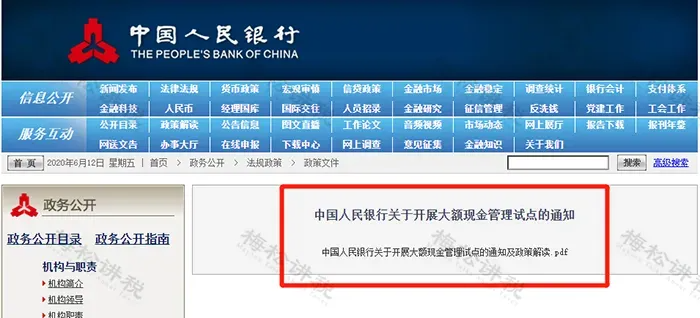
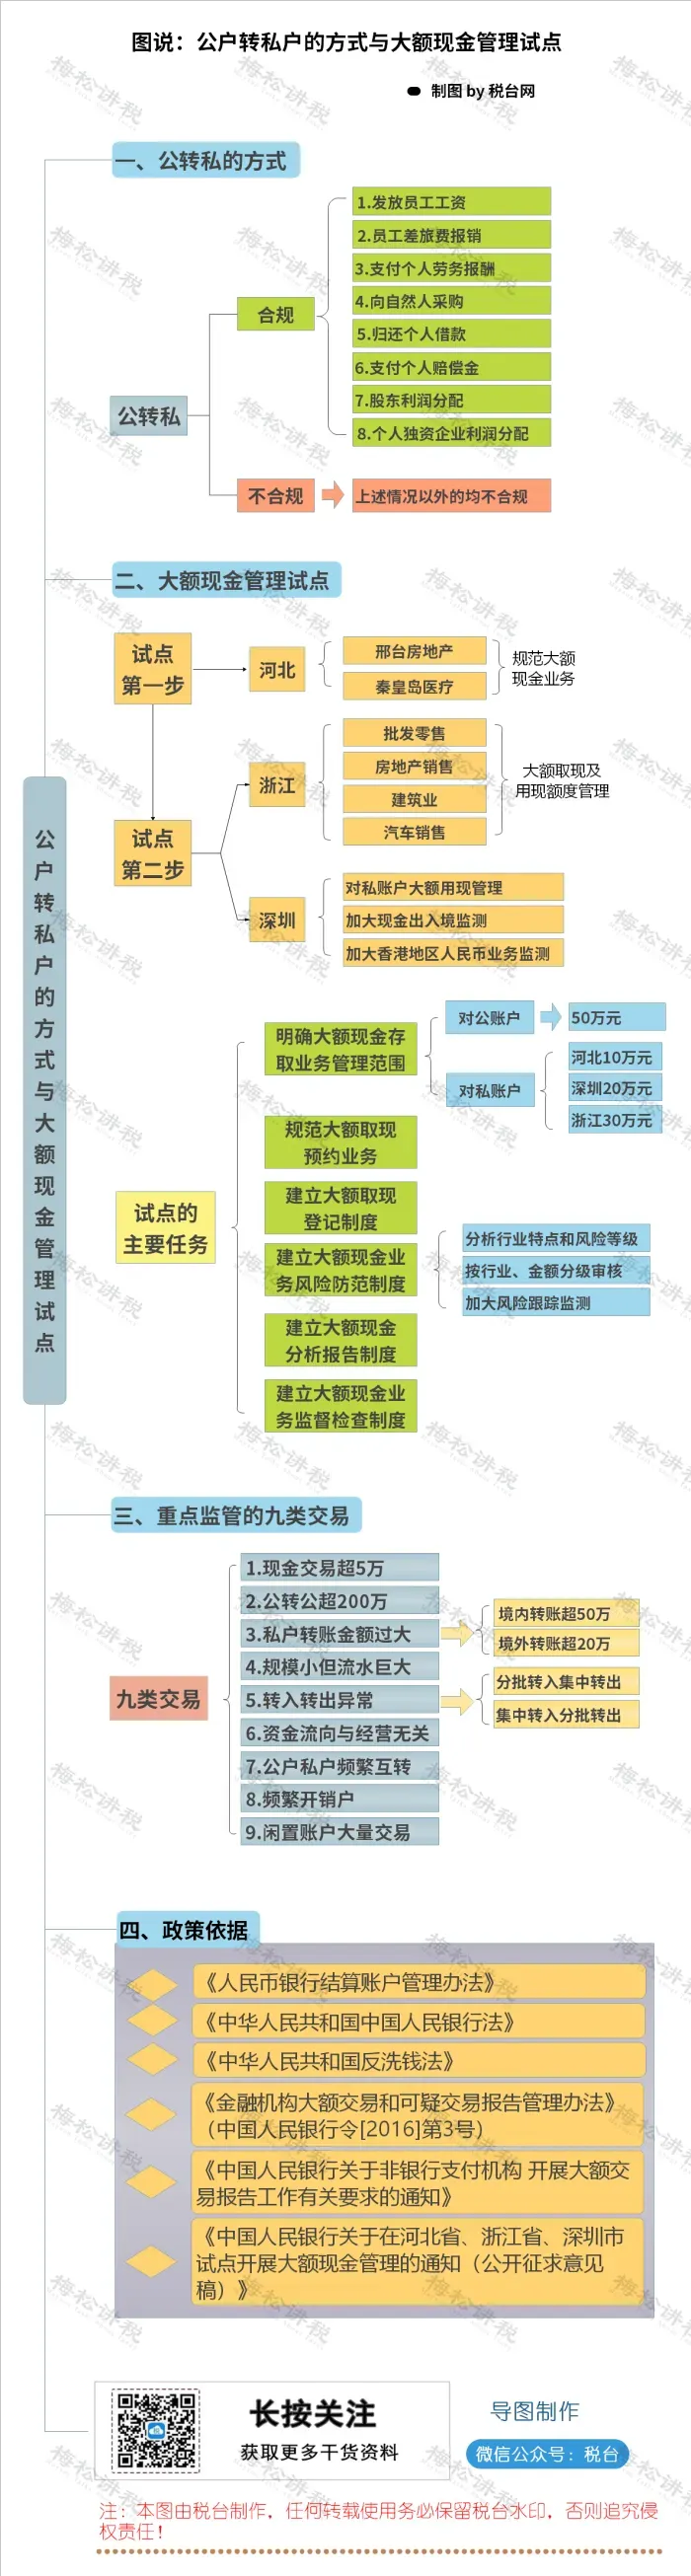
为了让大家更加清晰的看明白,结合文件内容、公转私转账、个人账户进账被查、合规的公转私方式等方面,我们做了一张导图:
04
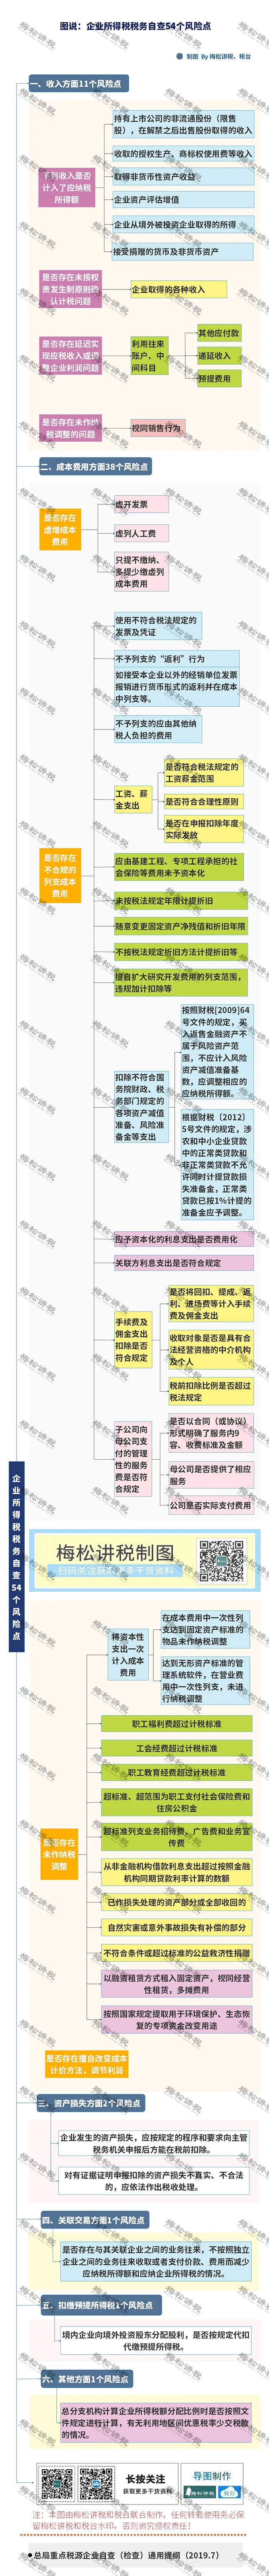
这54个风险点,企业赶紧自查!
最后,附上一份详细的企业财税风险自查导图,涵盖收入、成本、费用、发票、账户等54个高频风险点,建议各位老板和财务对照排查。
声明:此网站所刊载文章、图片等,属于相关权利人所有,若因客观原因存在使用不当的情况,敬请与我们联系及时依法删除或修改处理。
这里有更多的财税信息、更专业的政策解读、最激烈的热点碰撞,还有海量的免费课程体验,欢迎加入财税讨论群(微信号:linkedf-fans)


 上海工商
 沪公网安备 31010502004199号